エンタメ業界編:オリエンタルランド【4661】500万人少なくても最高益、そして舞浜の外へ進むディズニーの成長戦略
事業内容
それではまず、事業内容から見ていきましょう。
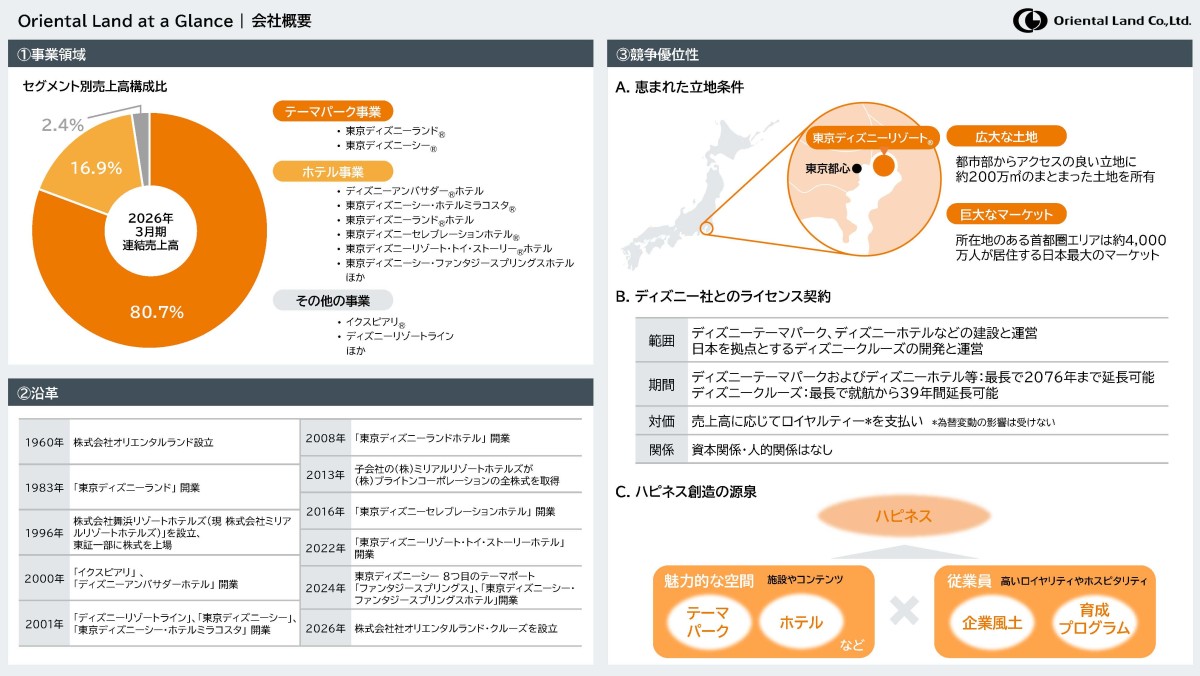
現在の事業セグメントは、大きく以下の3つです。
①テーマパーク事業:東京ディズニーランド、東京ディズニーシーの運営
②ホテル事業:ディズニーホテルなどの運営
③その他の事業:商業施設「イクスピアリ」や、ディズニーリゾート内を走るモノレールなど
テーマパークそのものだけでなく、ホテルや商業施設、交通なども含めて東京ディズニーリゾート全体から収益を得るモデルとなっています。
テーマパーク事業が圧倒的な主力
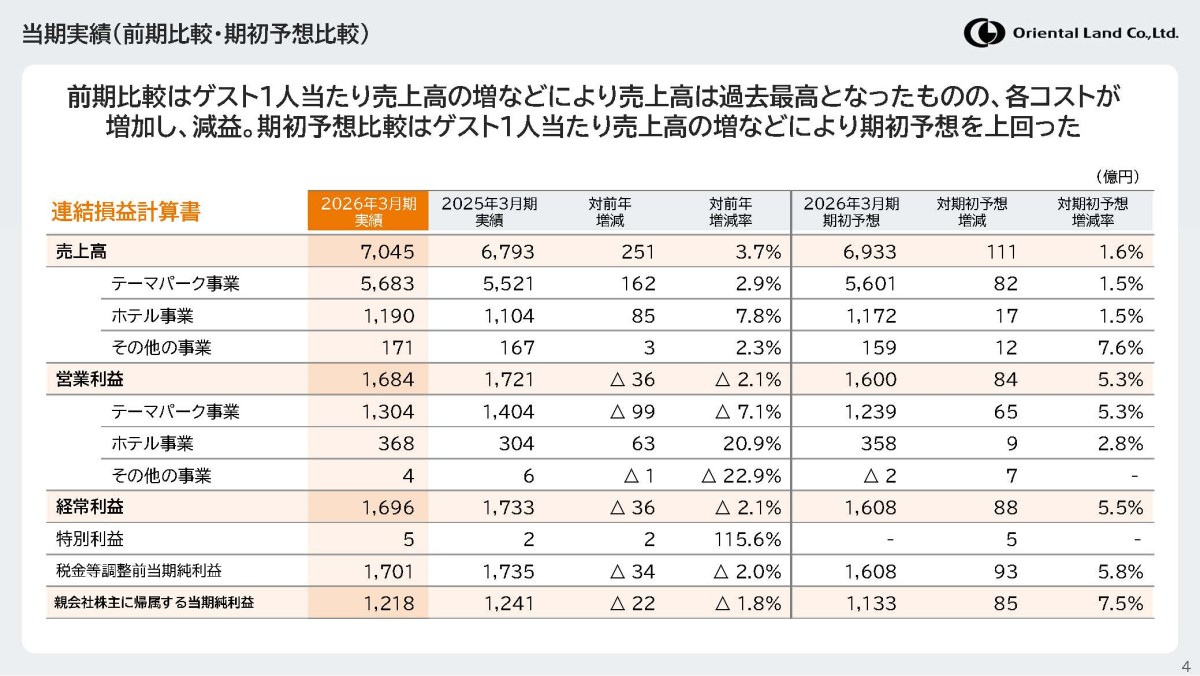
続いて2026年3月期のセグメント別の構成をは以下の通りです。
売上構成
テーマパーク事業:5683億円
ホテル事業:1190億円
その他の事業:171億円
営業利益構成
テーマパーク事業:1305億円
ホテル事業:369億円
その他の事業:5億円
となっており、テーマパーク事業が主力です。
そして、主力のテーマパークは国内のレジャーランド市場では約50%のシェアを持っており、日本最大となっています。
ホテル事業も400億円近い営業利益を稼ぐ大きな事業となっていますが、ディズニーホテルはテーマパークへの来園を目的に利用する顧客が多いため、基本的には東京ディズニーリゾートの集客力を起点とする事業です。
つまりオリエンタルランドの業績を見る際には、東京ディズニーランドと東京ディズニーシーが重要な企業だということです。
業績の推移
それでは続いて、ここ10年ほどの業績推移を見ていきましょう。
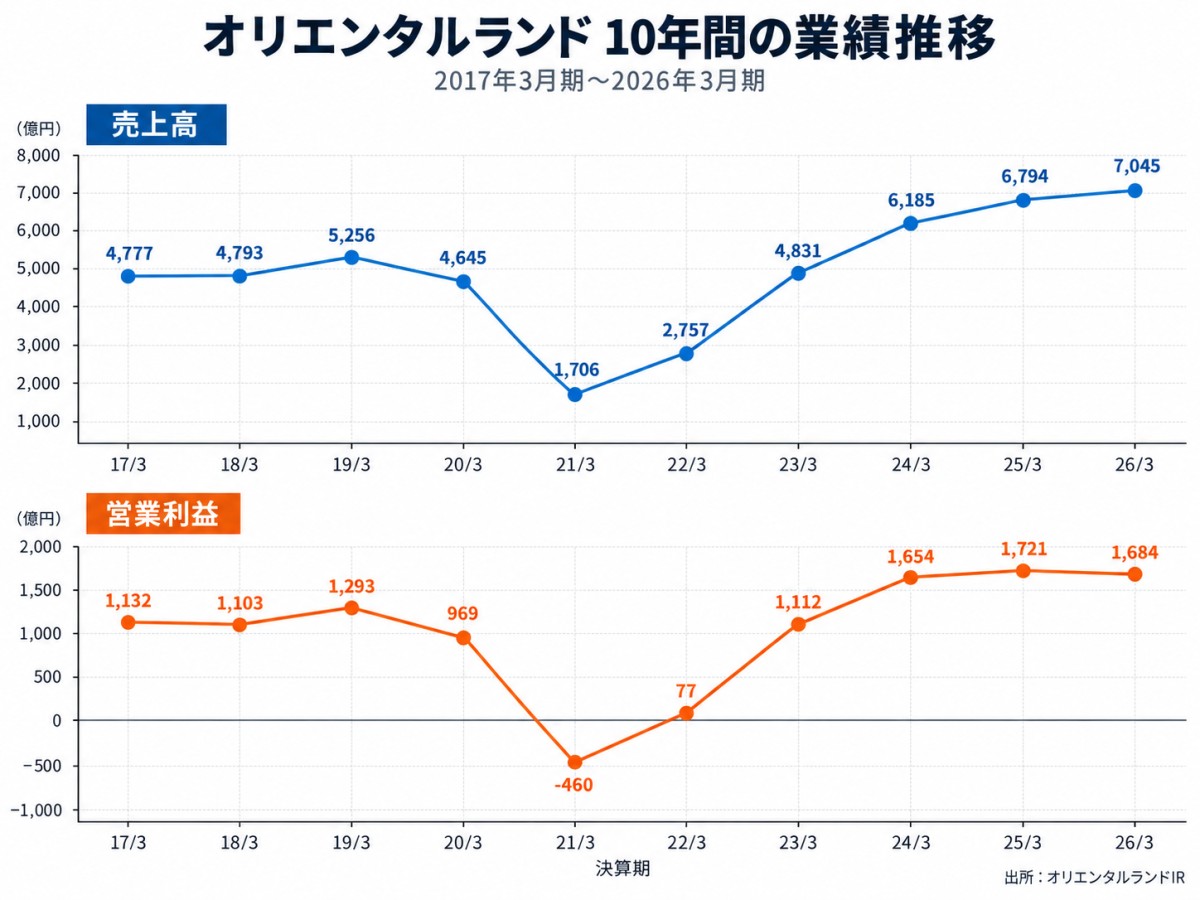
コロナ前は横ばい傾向で推移しており、それがコロナ禍では大幅に業績が悪化しています。
ですが、その後は回復し2024年3月期には過去最高の売上と利益を達成し、2025年3月期も過去最高の業績を更新しています。
2026年3月期は営業利益は減益となりましたが、売上は過去最高を更新しています。
つまり現在のオリエンタルランドは、単純に「コロナ前の状態に戻った」のではなく、売上・利益ともに以前を上回っています。
入園者数が少ないのに、なぜ利益が増えたのか?
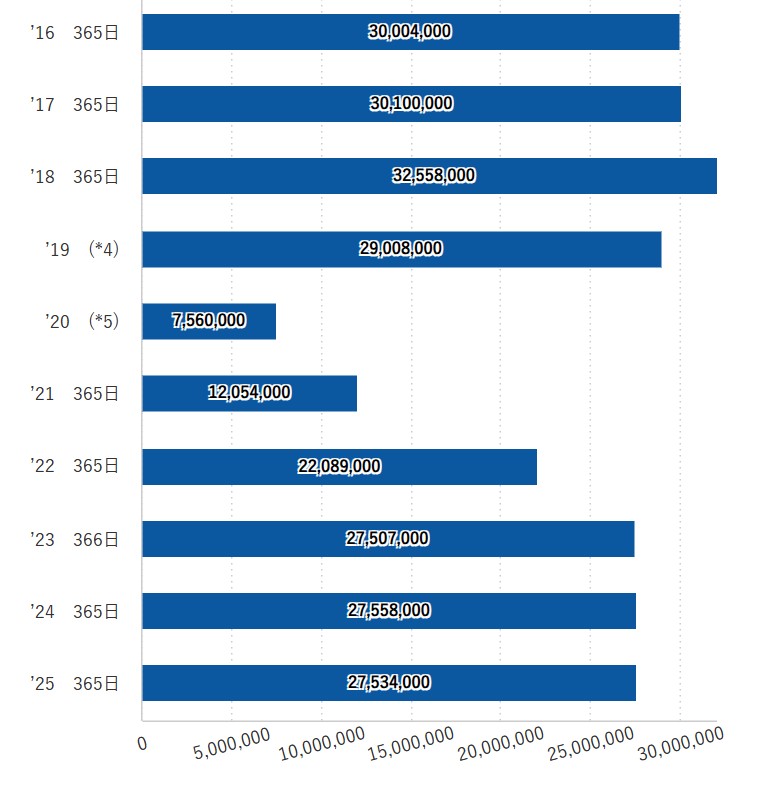
では、なぜコロナ前を上回ったのか、その要因は入園者の増加ではありません。
コロナ以前は年間入園者数が3000万人を上回って推移ししており、2019年3月期には過去最高の3256万人となっていました。
ですが2026年3月期の入園者数は2753万人で、500万人以上も少なく、現在でもコロナ前のピークには戻っていません。
それにもかかわらず、
売上高は5256億円→7045億円
営業利益は1293億円→1684億円
へ増加しています。
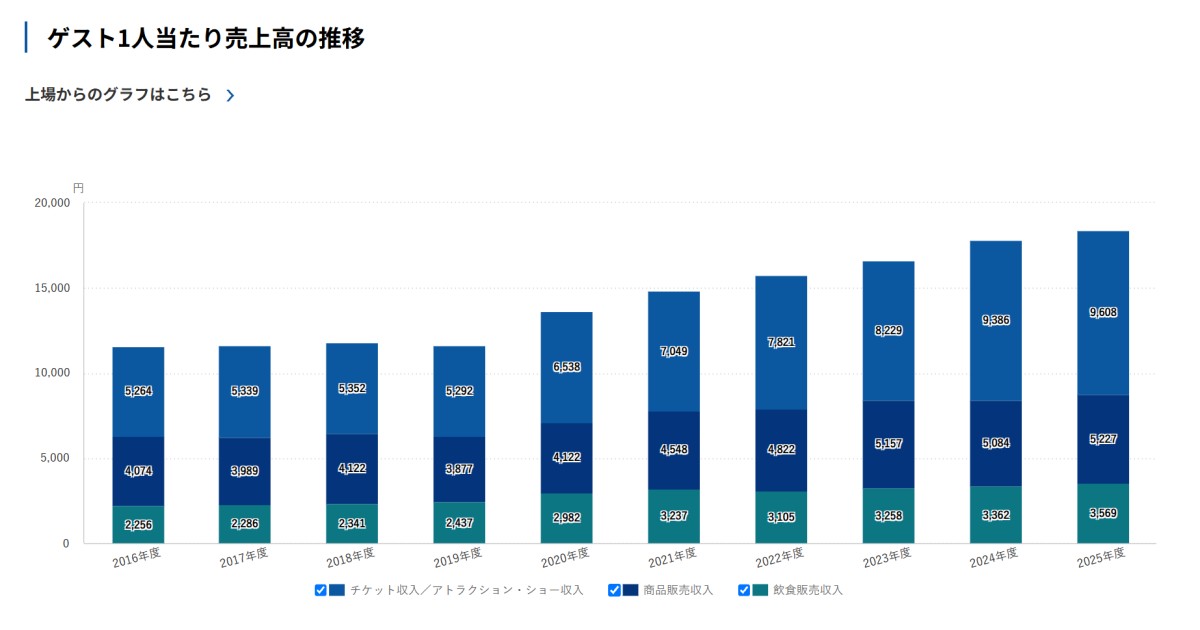
その最大の要因が、ゲスト1人当たり売上高の大幅な上昇です。
2019年3月期のゲスト1人当たり売上高は1万1815円でしたが、2026年3月期には1万8403円まで約1.6倍に増加しています。
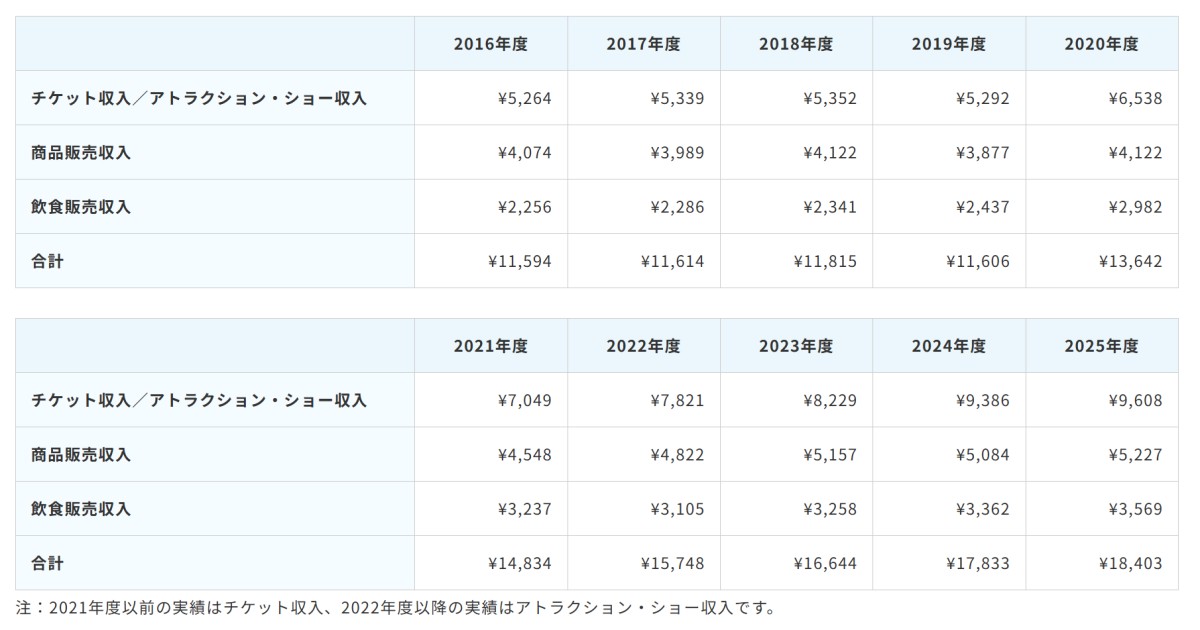
内訳を見てみると、
アトラクション・ショー収入は5352円→9608円
商品販売収入は4122円→5227円
飲食販売収入は2341円→3569円
と全て増加しています。
特に伸びが大きいのがアトラクション・ショー収入です。
近年の東京ディズニーリゾートでは、チケット価格の引き上げだけでなく、ダイナミックプライシングを導入しています。
さらに、人気アトラクションやショーを短い待ち時間で利用できる有料サービス「ディズニー・プレミアアクセス」も拡大しています。
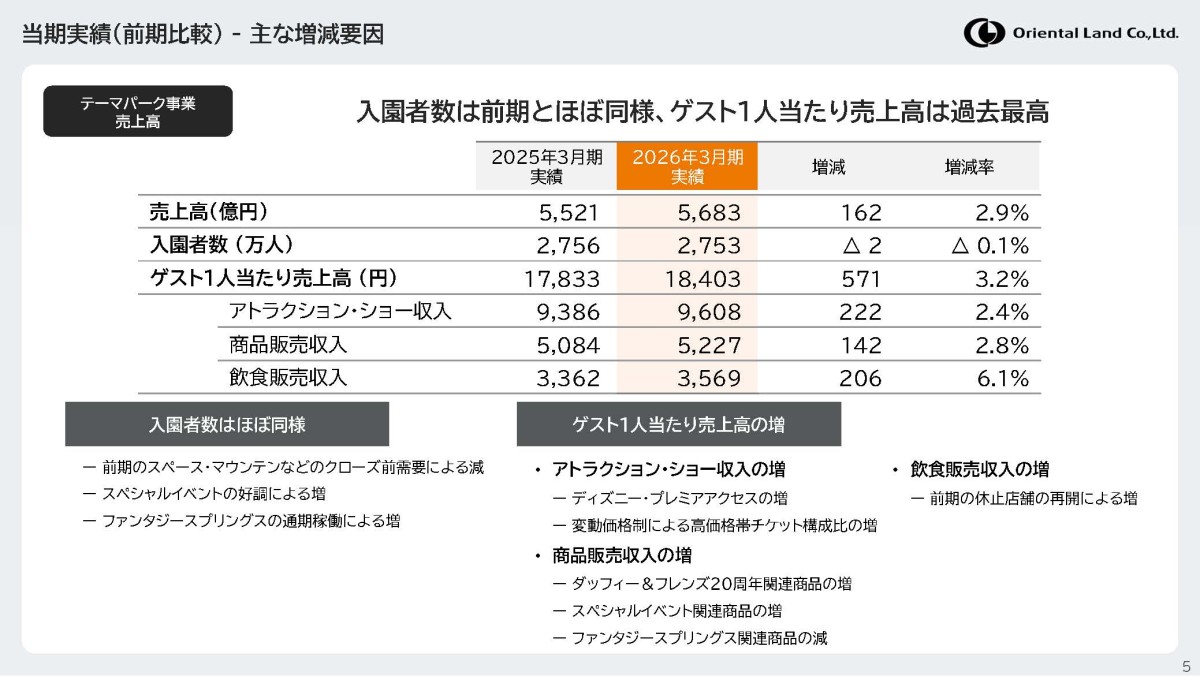
実際に2026年3月期でも、変動価格制による高価格帯チケットの構成比上昇や、ディズニー・プレミアアクセスの利用増加がアトラクション・ショー収入の増加につながったとしており、この増収効果は続いています。
加えて商品販売や飲食でも、値上げだけでなく混雑が緩和されたことで余裕を持って行動できるようになったこともあり単価上昇につながっています。
2026年3月期では、イベント関連商品、ダッフィー&フレンズ関連商品、高単価店舗の利用などによって単価が引き上がったとしています。
つまりオリエンタルランドは、大量の来園者を入れて売上を伸ばす企業から、ゲストの体験価値を高めながら、1人から得られる売上を増やす企業へ変化したということです。
コロナ禍では強制的に入園者数を制限することになりましたが、その結果として、入園者数が少ない状態でゲストがどのように行動するのか、どの程度の混雑なら満足度を維持できるのか、といった多くのデータを得られました。
その経験を活用しながら、単純な来園者数の最大化ではなく、体験価値と収益性を両立する方向へ戦略を変えたことで、単価が高まりコロナ前を上回る収益につながっています。
コスト増加という課題
ですが、2026年3月期には少し違った変化も出ています。
売上高は過去最高を更新した一方で、営業利益は1721億円→1684億円と減益になりました。
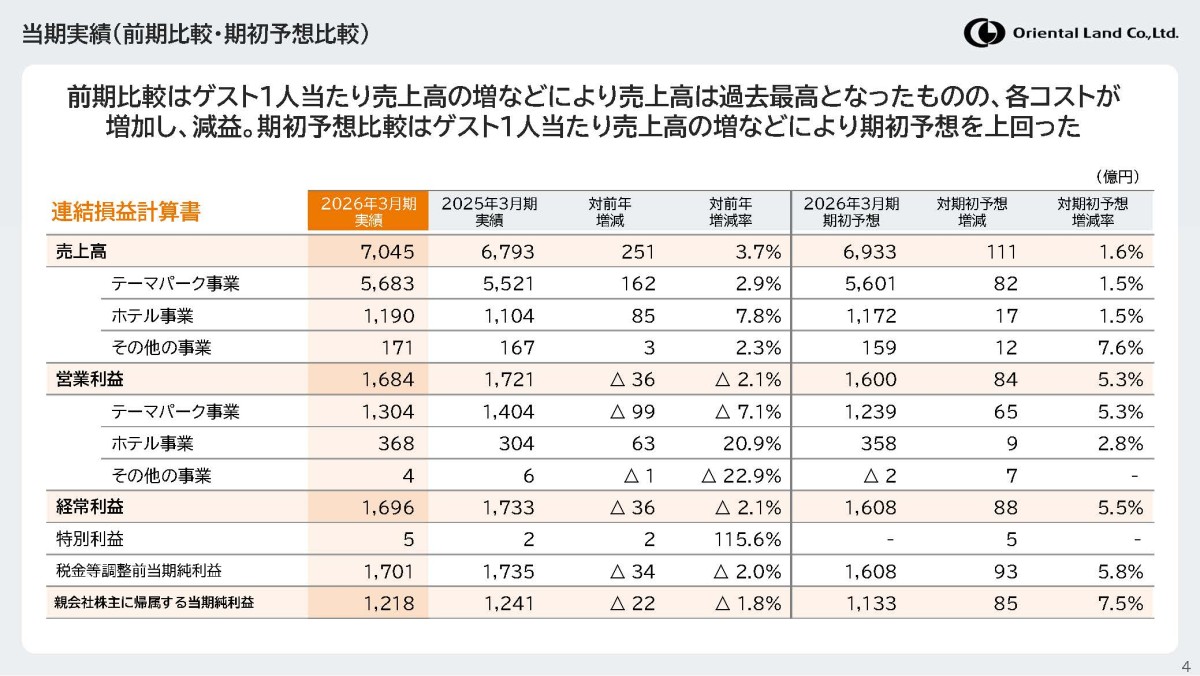
ホテルは単価の上昇によって増益になりましたが、主力のテーマパーク事業が、増収となりつつも営業利益は1404億円→1305億円へと減益となっています。
では、何が起きているのでしょうか。
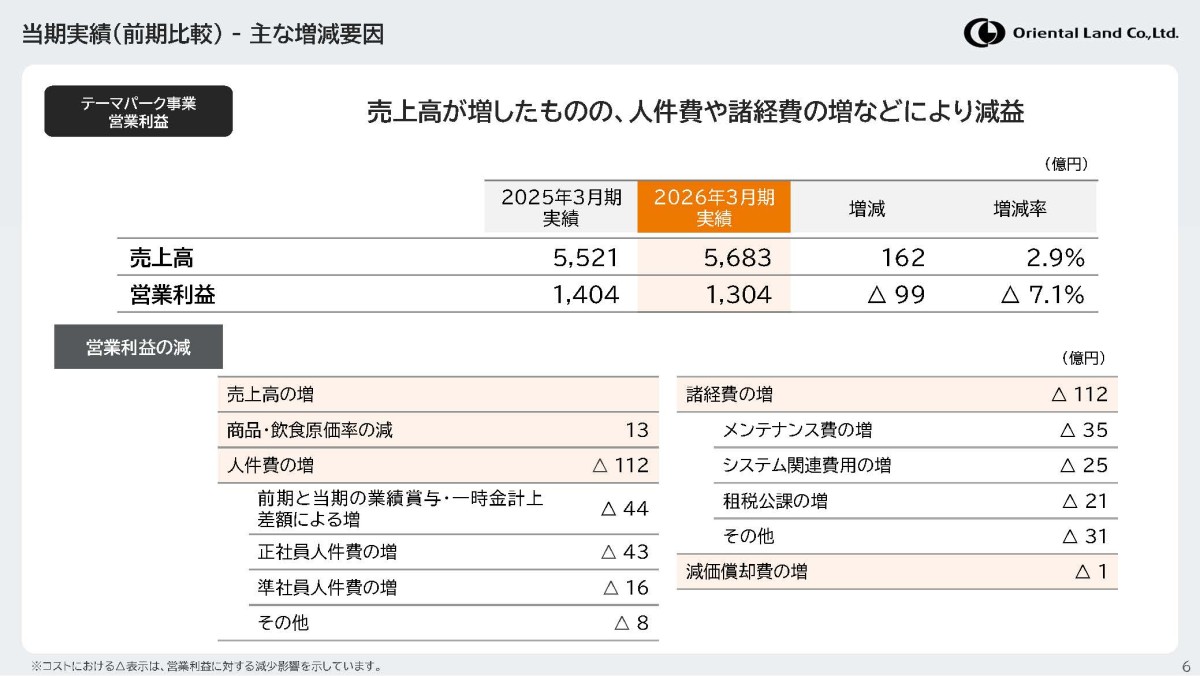
大きいのがコスト増です、賃上げや社員数の増加によって人件費が前年から112億円増加しました。
さらにメンテナンス費が35億円増、システム関連費用が25億円増など諸経費も増えています。
インフレによる賃上げも影響していますし、2024年にはファンタジースプリングスを開業するなど新しい施設も増えています。
施設が増えれば、それを動かす人も必要になりますし、メンテナンス費やシステム費用も増えていきますので、そういったコスト増を単価の上昇では補いきれなくなってきたということです。
これまでのオリエンタルランドは、客単価を大きく伸ばすことで収益性を高めてきましたが、今後は単価上昇と同時にコストも増えていく中で、どこまで利益を伸ばせるのかが重要になったと考えられます。
では、今後どう成長するのか?
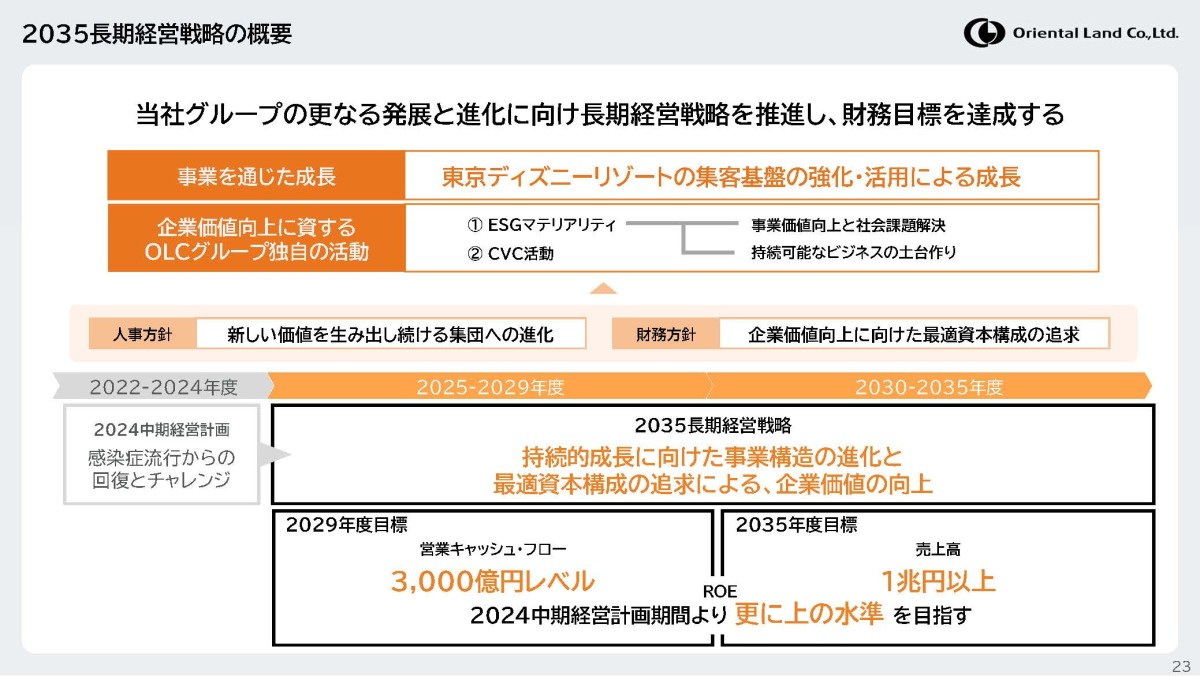
そういった状況で、オリエンタルランドは、2029年度に営業キャッシュ・フロー3000億円レベル、2035年度に売上高1兆円以上という大きな成長を目指しています。
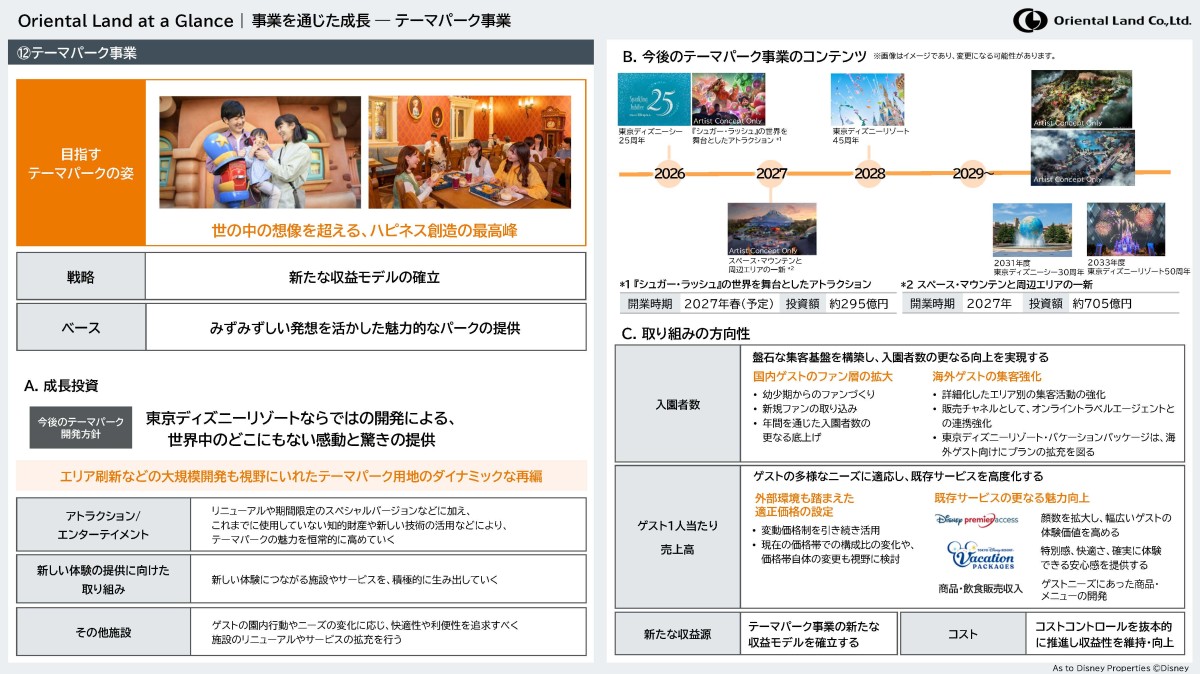
そのための成長策として、テーマパーク事業では「盤石な集客基盤を構築し、入園者数の更なる向上を実現する」としており、再び入園者数も伸ばす方針を打ち出しています。
とはいえ、以前のように単純に人を詰め込むという話ではなく、新しいアトラクションを増やし、テーマパーク自体のキャパシティや魅力を高めた上で、入園者数を増やそうとしています。
2027年春には『シュガー・ラッシュ』をテーマにした新アトラクションを開業予定で、投資額は約295億円。
さらにスペース・マウンテンと周辺エリアの大規模な再開発も2027年に予定しており、投資額は約705億円です。
つまり今後は、混雑によって体験価値を落としながら集客を増やすのではなく、コロナ禍以降の体験価値上昇を維持しつつパークへの大型投資で収容力と魅力を高め、入園者数も増やすという方向へ進むということです。
さらに、国内顧客だけでなく、海外ゲストの集客強化も進めています。
訪日リピーターが多い韓国や台湾に加えて、北米や中国、東南アジアなどへのマーケティングも強化する方針です。
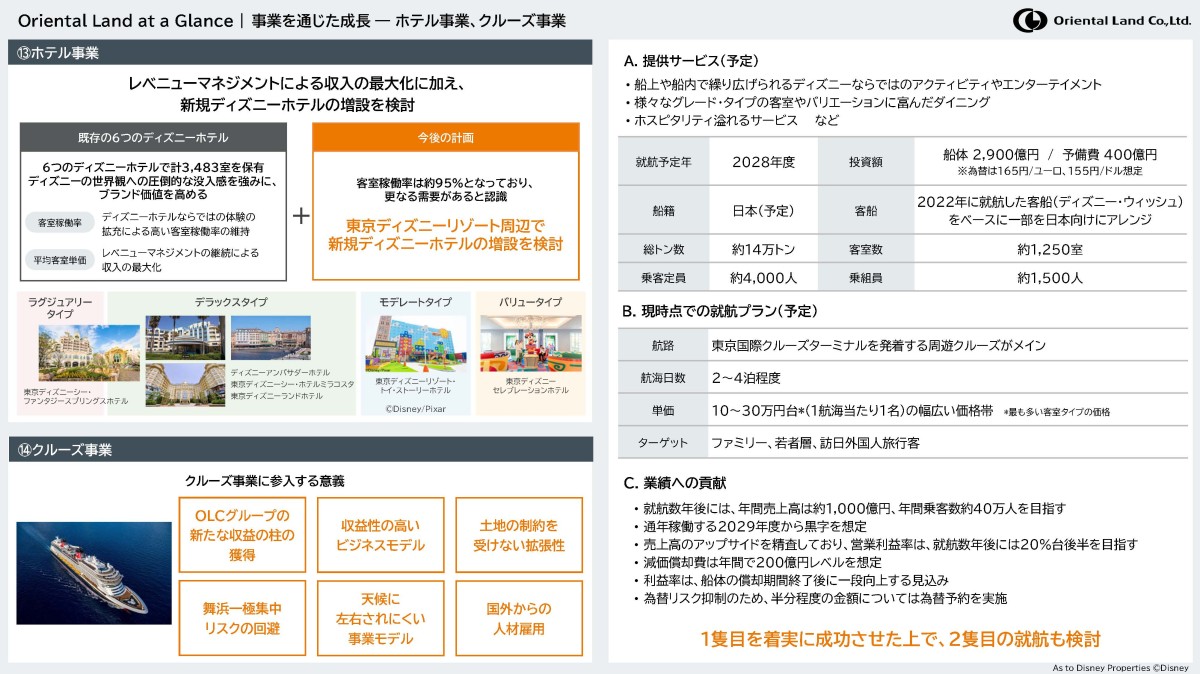
さらに、ホテル事業でも単価向上に加え、新たなディズニーホテルの増設を検討しています。
舞浜の外にも成長する
そしてもう1つ、大きな成長策となっているのがクルーズ事業です。
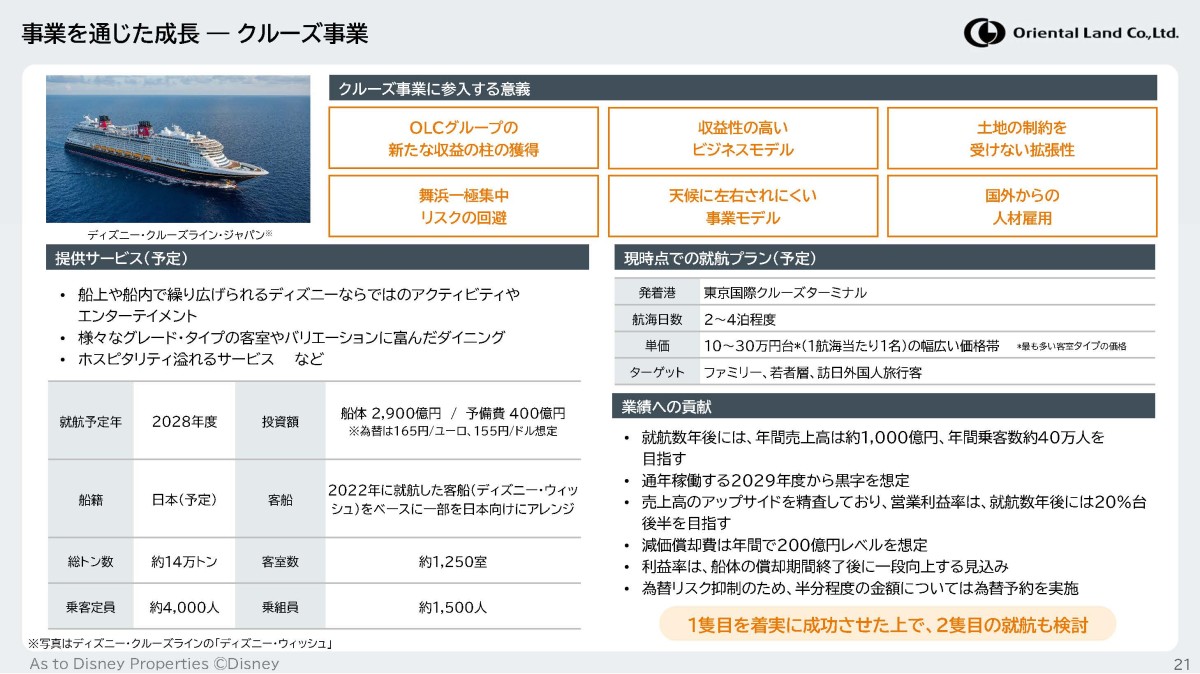
オリエンタルランドは2028年度から、日本を拠点とするディズニークルーズを開始する予定です。
約1250室、乗客定員約4000人の大型客船を運航し、首都圏の港を発着する2~4泊程度のクルーズを中心に展開する予定で、投資額は船体が2900億円、予備費が400億円と、非常に大規模な投資です。
就航数年後には、売上高で約1000億円、年間乗客数は約40万人、営業利益率20%台後半を目指すとしています。
さらに1隻目を成功させた後には、2隻目の就航も検討しています。
東京ディズニーリゾートはどれだけ人気が高くても、舞浜という限られた土地の中で事業を展開しており、テーマパークを拡張するにも物理的な限界があります。
一方でクルーズであれば、そういった土地的な制約を受けずに外部まで拡張することが出来ますから、新しい拡大余地となります。
2035年度の売上1兆円を目指すには、既存のテーマパークの値上げだけでは限界がありますので、今後は「客単価」「入園者数」「ホテル」「クルーズ」と、成長手段を複数に広げていくことが重要になっていますから、その成否に注目です。
直近の業績
最後に直近の2027年3月期の第1四半期の業績を見ていきましょう。
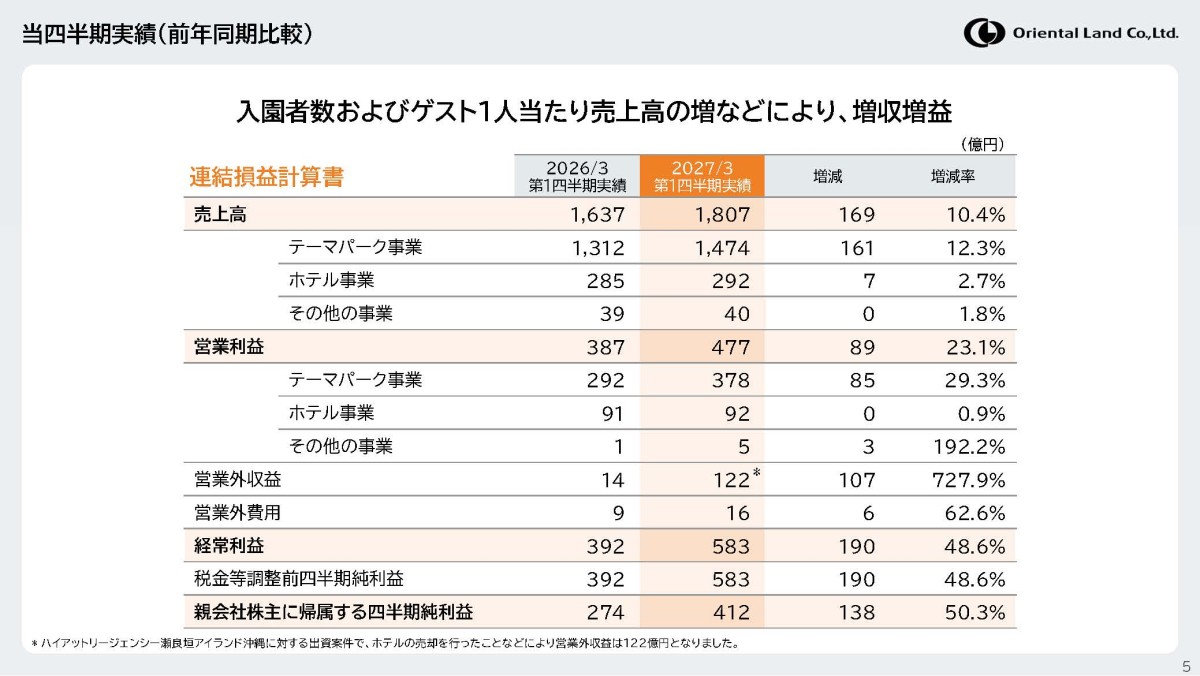
売上高:1807億円(+10.4%)
営業利益:477億円(+23.1%)
経常利益:583億円(+48.6%)
純利益:412億円(+50.3%)
大幅な増収増益となり、第1四半期としては過去最高を更新しています。
特に主力のテーマパーク事業は、
売上高:1474億円(+12.3%)
営業利益:378億円(+29.3%)
と好調です。
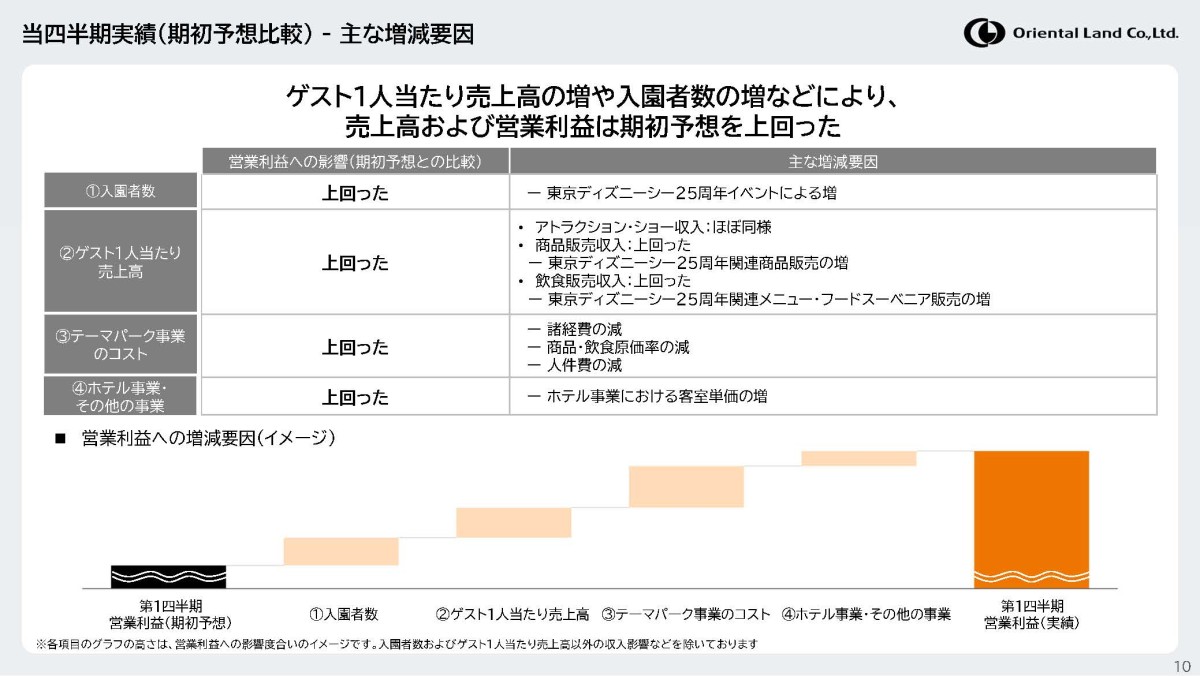
東京ディズニーシー25周年イベントが好調となったことで入園者数が増加。
さらにディズニー・プレミアアクセスの利用増加、25周年関連の商品や飲食販売などによって、ゲスト1人当たり売上高も過去最高となりました。
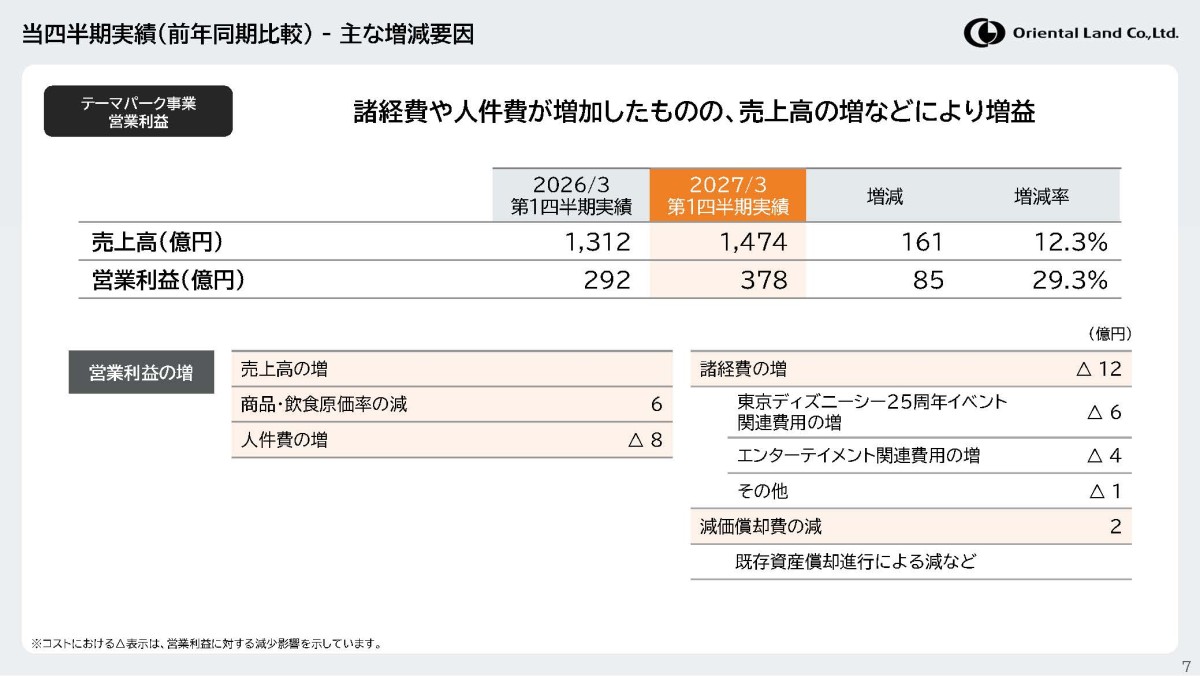
2026年3月期にはコスト増によって減益となりましたが、直近では売上の増加が人件費や諸経費の増加を上回り、再び大幅増益となっています。
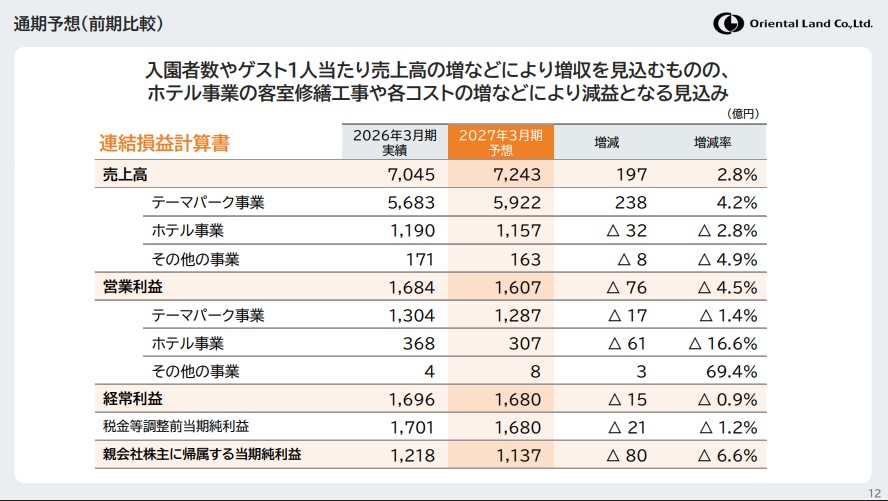
とはいえ、会社側は2027年3月期の通期では、
売上高7243億円(+2.8%)
営業利益1608億円(▲4.5%)
と、増収減益を見込んでいます。
賃上げによる人件費増加やメンテナンス費、ホテルの修繕費など、将来の成長に向けたコスト負担が続く見通しです。
通期でもコスト増を補った成長を見せれるかに今後は注目です。
ということで現在は、ファンタジースプリングスや新アトラクションなどへの投資を進めながら入園者数も再び増やし、さらにホテルやクルーズといった新たな収益源を作ろうとしています。
一方で、そのための人件費やメンテナンス費などのコストも増えています。
高い体験価値を維持しながら客数を増やし、増加するコストを上回る成長を実現できるのか。
さらに舞浜の外でもディズニーブランドを収益化できるのか。
今後のオリエンタルランドでは、この2点が特に重要になりそうです。
すでに登録済みの方は こちら


読者限定の内容も逃しません。