エンタメ業界編:コナミ【9766】ゲーム会社なのにヒット依存が小さいコナミ、過去IPの再活用で利益は10年で約4倍に
事業内容
それではまず、事業内容から見ていきましょう。
現在の主要な事業セグメントは以下の4つです。
デジタルエンタテインメント事業:モバイルゲーム、家庭用ゲーム、PCゲーム、遊戯王カードなど
アーケードゲーム事業:ゲームセンター向けのアーケードゲームの企画・制作・販売
ゲーミング&システム事業:海外カジノ向けのゲーミング機器やカジノマネジメントシステムなど
スポーツ事業:コナミスポーツクラブなどのスポーツジム、スクール、公共スポーツ施設の運営受託など
ゲームだけでなく、海外カジノ向けのゲーム機やマネジメントシステム、スポーツジムまで幅広く事業を展開している企業だと分かります。
利益の9割をゲーム事業が稼ぐ
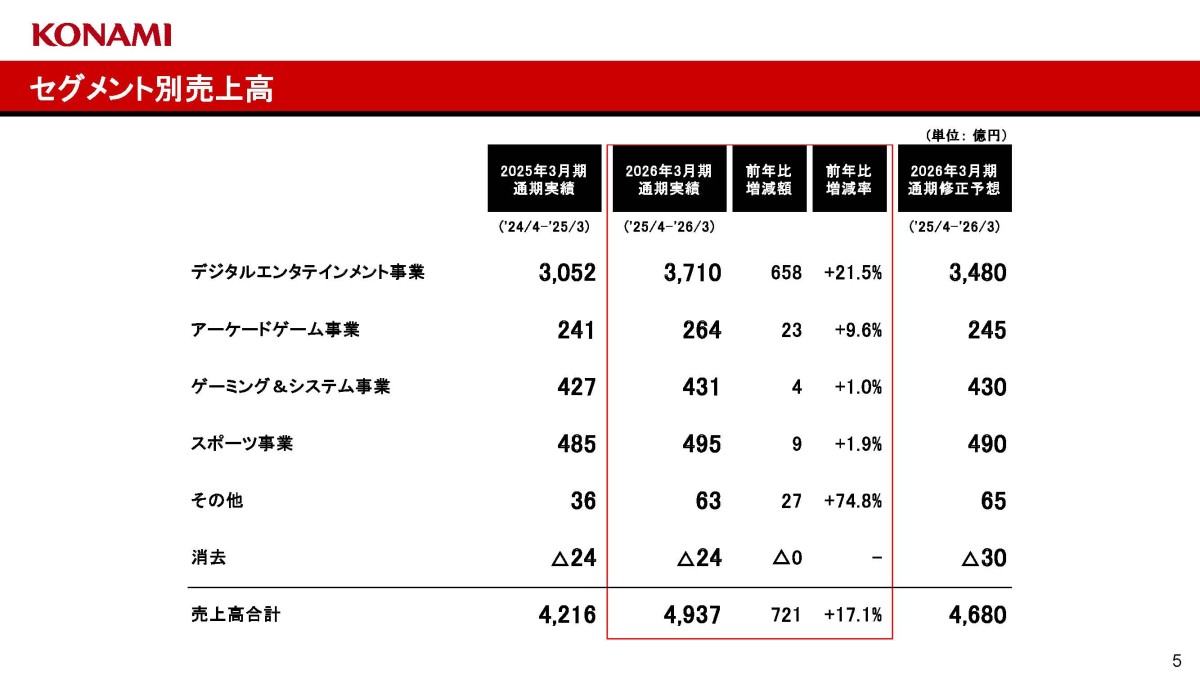
続いて2026年3月期のセグメント別の構成は
売上構成
・デジタルエンタテインメント:3710億円
・アーケードゲーム:264億円
・ゲーミング&システム:431億円
・スポーツ:495億円
・その他:63億円
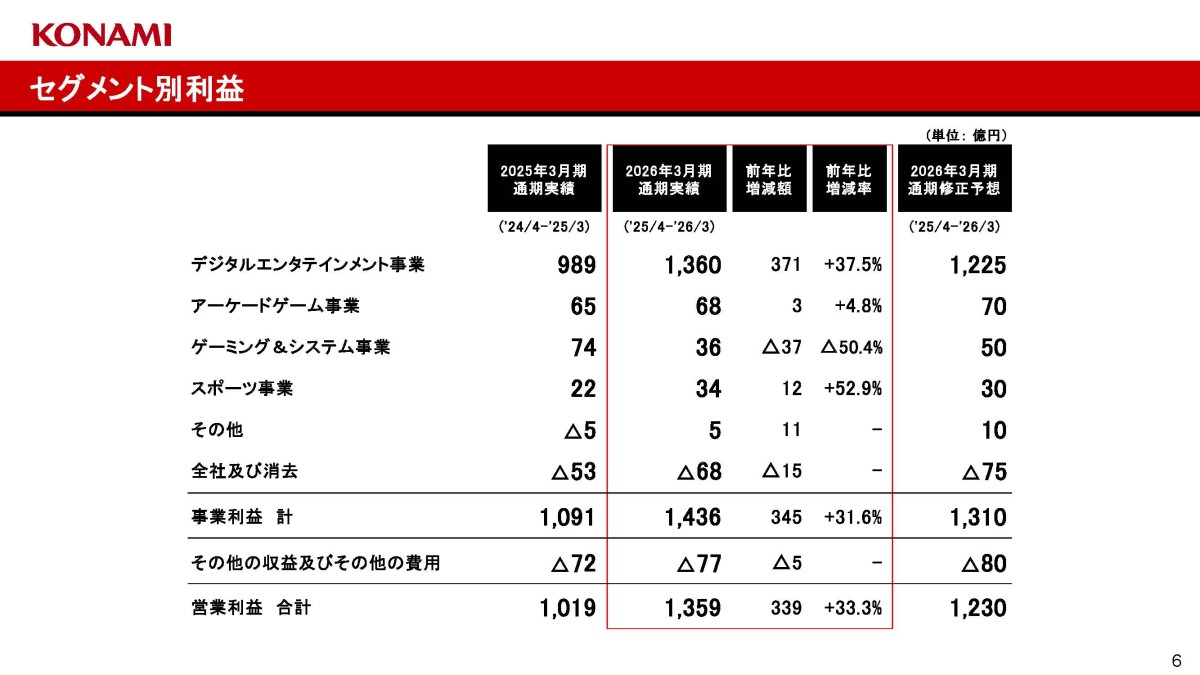
セグメント利益
・デジタルエンタテインメント:1360億円
・アーケードゲーム:68億円
・ゲーミング&システム:36億円
・スポーツ:34億円
・その他:5億円
となっており、デジタルエンタテイメント事業が売上・利益共に大半を占める主力です。
つまり、複数の事業を展開している企業ではあるものの、業績を考えるうえではゲーム事業の動向が圧倒的に重要な企業です。
コナミのゲーム事業はヒット依存が比較的小さい
では、主力のデジタルエンタテインメント事業について、もう少し詳しく見ていきます。
一般的にゲーム会社というと、「大型ゲームを開発する→発売する→ヒットすれば大きな利益が出る」という企業が多く、業績はヒット作に左右されやすい側面があります。
もちろんコナミにもそういった側面はありますが、他のゲーム企業と比べると、比較的安定収益を作りやすい商品構成を持っています。
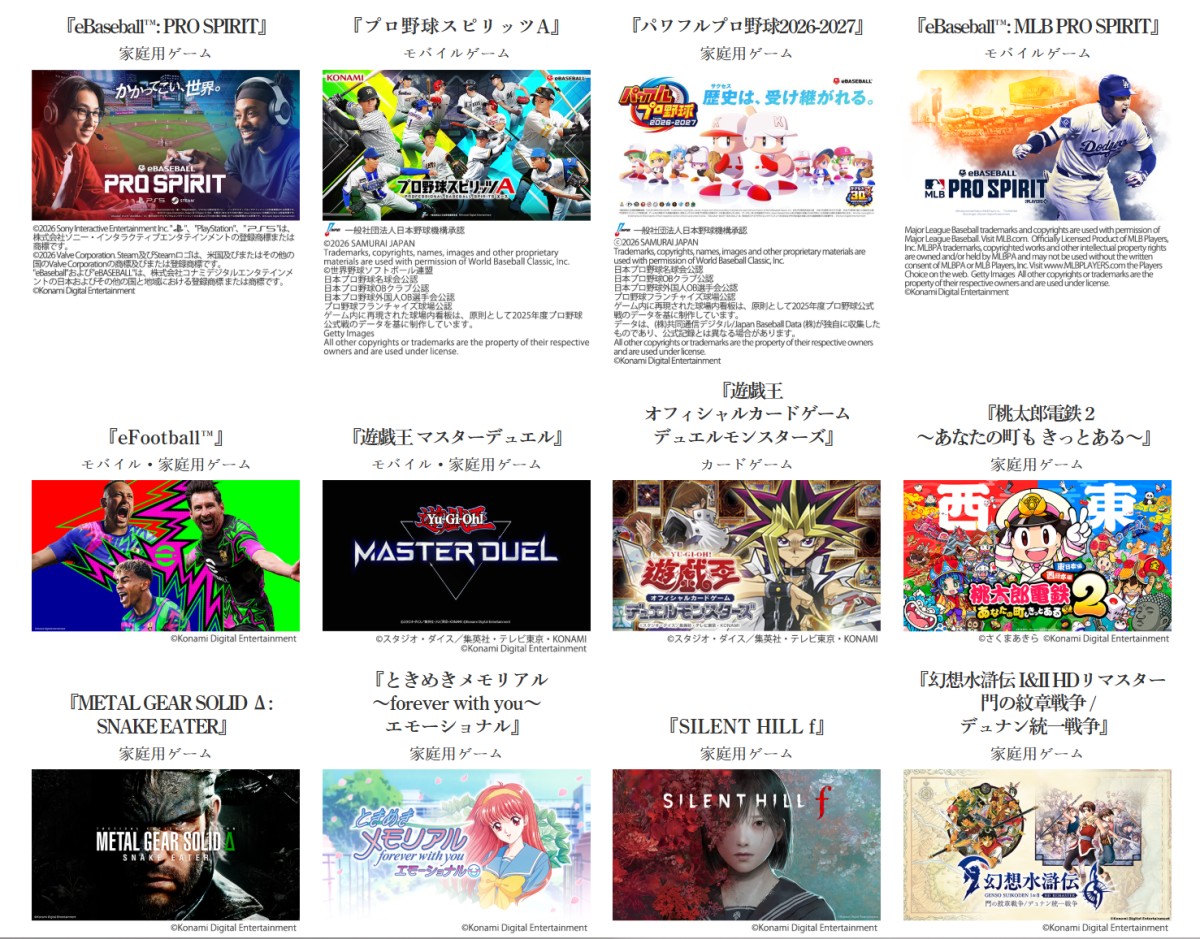
その代表例が「eFootball」「プロ野球スピリッツA」「遊戯王 マスターデュエル」などです。
eFootballシリーズは2026年4月時点で累計販売・ダウンロード数が10億を突破し、プロ野球スピリッツAも7300万ダウンロード、実況パワフルプロ野球も5400万ダウンロードとなっています。
また、
メタルギアシリーズ:6640万本
パワフルプロ野球シリーズ:2680万本
遊戯王シリーズ:3260万本
桃太郎電鉄シリーズ:2010万本
SILENT HILLシリーズ:1780万本
と、長年にわたって巨大なIPを数多く積み上げてきました。
ここには2つ重要なポイントがあります。
1つ目が、継続的に収益を生むゲームが多いことです。
現在のeFootballは基本プレー無料で、サービスを継続的にアップデートしていくライブサービス型のゲームです。
現実の選手の移籍や活躍などもゲーム内に反映されますから、毎年新しいゲームをゼロから作ってヒットさせなくても、既存の巨大なユーザー基盤を活用して長期的にサービスを運営できます。
プロスピAや遊戯王のゲームも同様に、イベントや新しい選手・カードを追加しながら長期間運営することが可能です。
さらに野球やサッカーは、実際のプロスポーツ自体が新しいコンテンツを生み続けてくれますし、毎年のアップデートや新作を出しやすいため、その点もゲーム業界では特徴的です。
加えて、WBCやワールドカップが開催されるといった、現実世界のイベントによっても注目が集まります。
実際、2027年3月期1Qでも、4年に一度の世界的なサッカー大会の盛り上がりを受けてeFootballが好調となっています。
さらに、スポーツゲームは長期間の運営によってユーザー基盤やブランド認知、ライセンスや運営ノウハウが蓄積します。
対戦相手が多いほど遊びやすい側面もあるため、一度大規模なユーザー基盤を作ったタイトルには一定の優位性が生まれやすい点も特徴です。
デジタル化で過去作が高収益化
そしてもう1つが、過去作品が巨大な資産になっていることです。
ゲーム業界ではデジタル販売が一般化しました。
昔であれば過去のゲームをもう一度販売するにも、パッケージを製造して店舗に並べる必要がありました。
ですが現在はダウンロード販売がありますし、PCや複数の家庭用ゲーム機に同時展開することも容易になりました。
さらにハード性能の向上によって、昔の人気作品をリマスター・リメイクする市場も拡大しています。
コナミでは近年、
「METAL GEAR SOLID: MASTER COLLECTION」
「METAL GEAR SOLID Δ: SNAKE EATER」
「SILENT HILL 2」
「幻想水滸伝 I&II HDリマスター」
など、過去IPの再活用を積極的に進めています。
2026年3月期もメタルギアやSILENT HILLシリーズのリピート販売が好調だったとしており、強い過去作を保有していることが自体がゲーム企業にとっては安定した収益源として強みとなっています。
つまりコナミは、既存のゲームを長期間運営して稼ぐ力があり、さらに何十年もかけて蓄積した過去IPから新しい商品を生み出せる。という環境で、新しい完全オリジナル作品を毎年大ヒットさせなければ業績を維持できない企業ではなくなっています。
もちろんゲーム会社である以上、新作のヒット・不発による変動はあります。
ですが、一般的なゲーム会社のイメージよりはかなり安定した収益構造を持っている企業だと考えられます。
10年間で売上は2倍、利益は4倍近くに
それでは続いて、ここ10年間の業績の推移を見てみましょう。
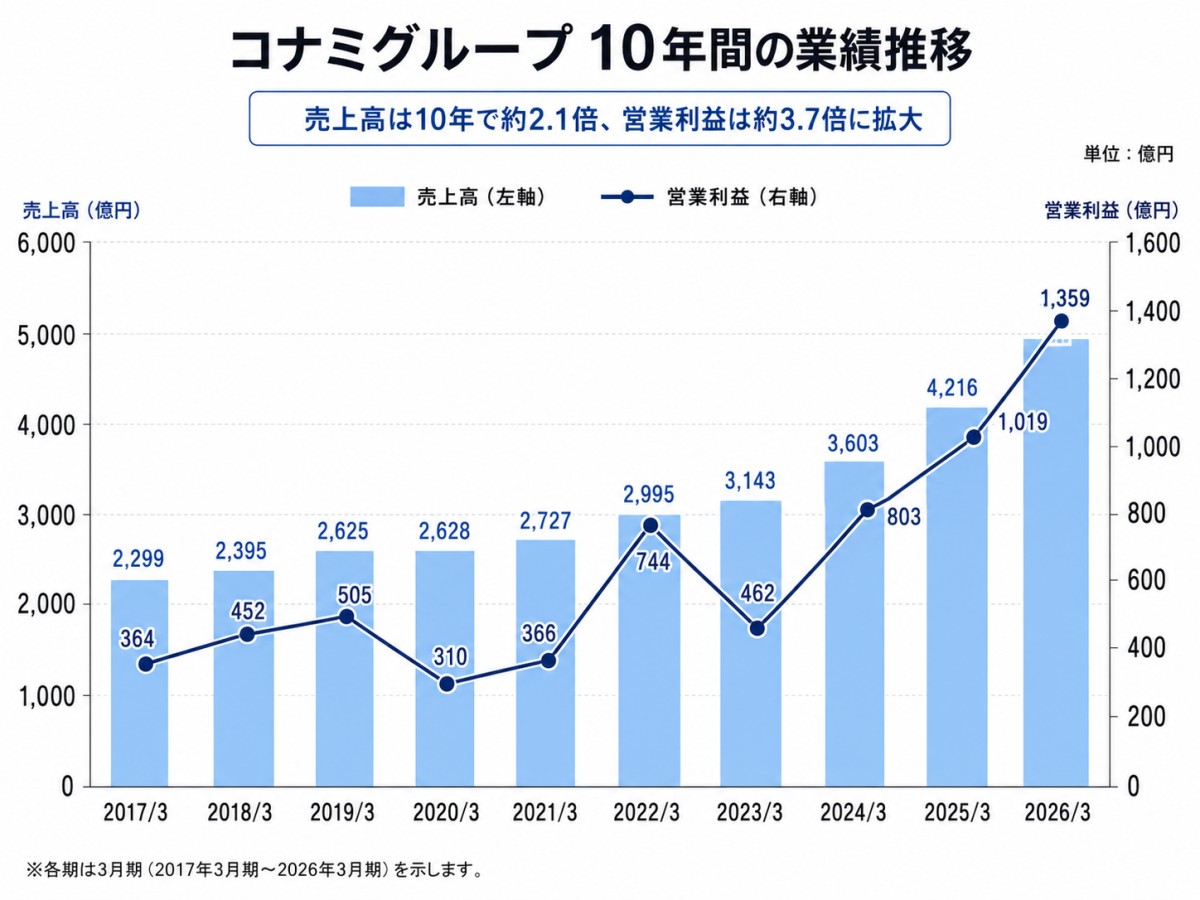
一定の増減はありますが、基本的には右肩上がりで成長していることが分かります。
そして10年前の2017年3月期と比較すると、
売上高:2299億円→4937億円
営業利益:364億円→1359億円
と売上高は約2.1倍で、営業利益は約3.7倍まで拡大しています。
営業利益率も約16%から約28%まで上昇しており、単純に企業規模が拡大しただけではなく、収益性そのものも大きく向上しています。
10年間で何が変わったのか
では、どうしてこのような変化が起きたのでしょうか。
まず2017~2019年頃は、スマートフォンゲームが本格的に収益源として定着していった時期です。
「プロ野球スピリッツA」「実況パワフルプロ野球」「遊戯王 デュエルリンクス」などモバイルゲームが好調となり、デジタルエンタテインメント事業が成長しました。
2019年頃には、すでにこれらのモバイルタイトルが国内外で安定して収益を生み出すようになり拡大しています。
一方、2020年3月期には利益が大きく減少しました。
この期はデジタルエンタテインメント事業自体の利益はほぼ横ばいでしたが、アミューズメントやゲーミング&システム、スポーツの利益が減少。
さらに本社移転関連費用や、スポーツ事業の一時的な損失もありました。
ゲーム以外が停滞したわけです。
そこに、2021~2022年にはコロナ禍がやってきます。
スポーツクラブやカジノ、アーケードゲームなどリアル事業はさらに大きな打撃を受けましたが、その一方でゲーム需要は巣ごもりで好調で、利益面は増益傾向を取り戻します。
特に「遊戯王 マスターデュエル」が世界展開を開始し、プロスピAやパワプロ、遊戯王カードなど既存コンテンツも好調でした。
その結果、全社営業利益は744億円まで増え、当時の過去最高水準となりました。
一方で2023年3月期には改めて減益となりましたが、これは主力タイトルを相次いで投入したことで制作費の償却やプロモーション費用が増えたことや、新規タイトルへの研究開発費も増加したためです。
つまり、この時期は将来のコンテンツ拡大に向けて先にコストが出ていた時期だったわけで、売上自体は伸びており取り組みが上手くいっていなかったわけではありません。
直近3年間で利益は約3倍に
そして、その投資の成果が見え始めたのが2024年3月期以降です。
2023年3月期→2026年3月期を見ると、
売上高:3143億円→4937億円
営業利益:462億円→1359億円
なっており、3年間で営業利益は約3倍となっています。
最大の要因はやはりデジタルエンタテインメント事業です。
売上は、2134億円→3710億円まで大幅な成長が続きました。
eFootballのユーザー拡大、プロスピAなど既存モバイルゲームの好調、遊戯王カードの拡大に加え、「桃太郎電鉄」「SILENT HILL」「メタルギア」といった家庭用ゲームのヒットも出ています。
2024年3月期にはeFootballが7.5億ダウンロードを突破し、「桃太郎電鉄ワールド」は100万本を突破。
2025年3月期にはeFootballが8億ダウンロードを超え、「SILENT HILL 2」も200万本を突破しました。
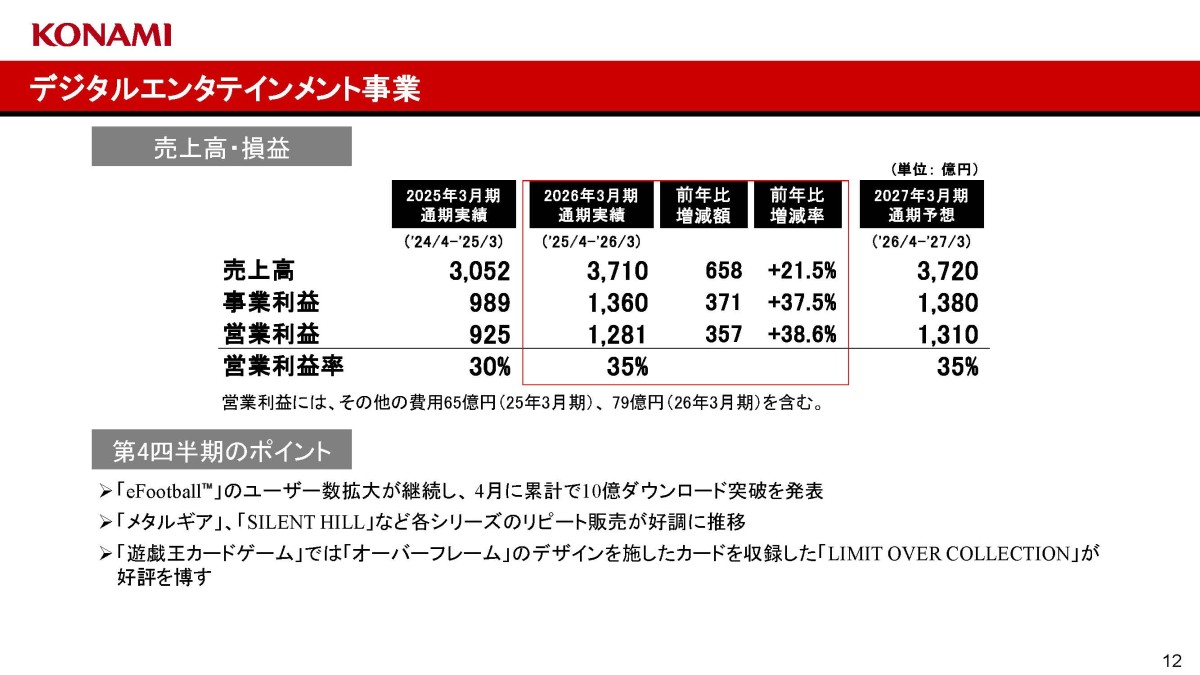
そして2026年3月期にはeFootballの累計が10億に到達し、メタルギアやSILENT HILLなどのリピート販売も好調となっています。
なぜ利益率まで上がったのか
そして、この期間では売上以上に利益が伸びていました。
デジタルエンタテインメント事業の営業利益率は、2023年3月期の22%から2026年3月期には35%まで上昇しています。
これは先ほど見たゲーム事業の特徴が関わっています。
ゲームは開発するまでには大きなコストがかかりますが、一度完成したデジタルコンテンツを追加で1本販売するコストは小さいです。
つまり、これまで積み上げてきたユーザーとIPを利用して売上を増やせるようになるほど、追加売上に対するコストが小さくなり、利益率が上昇しやすいわけです。
実際にコナミ自身も、デジタル化・オンライン化によって継続収益を得られるライブサービスを拡大した結果、利益率の改善や業績安定につながったと説明しています。
定番コンテンツの強さや過去作の販売が容易になった事を考えると、今後も利益を伴った堅調な業績が期待出来そうです。
今後の成長戦略
では、ここからコナミはどのような成長を目指しているのでしょうか。
中心となるのは、やはりデジタルエンタテインメント事業です。
特に重要なのが、人気IPの再活性化で「人気IPのリブート戦略を加速する」としています。
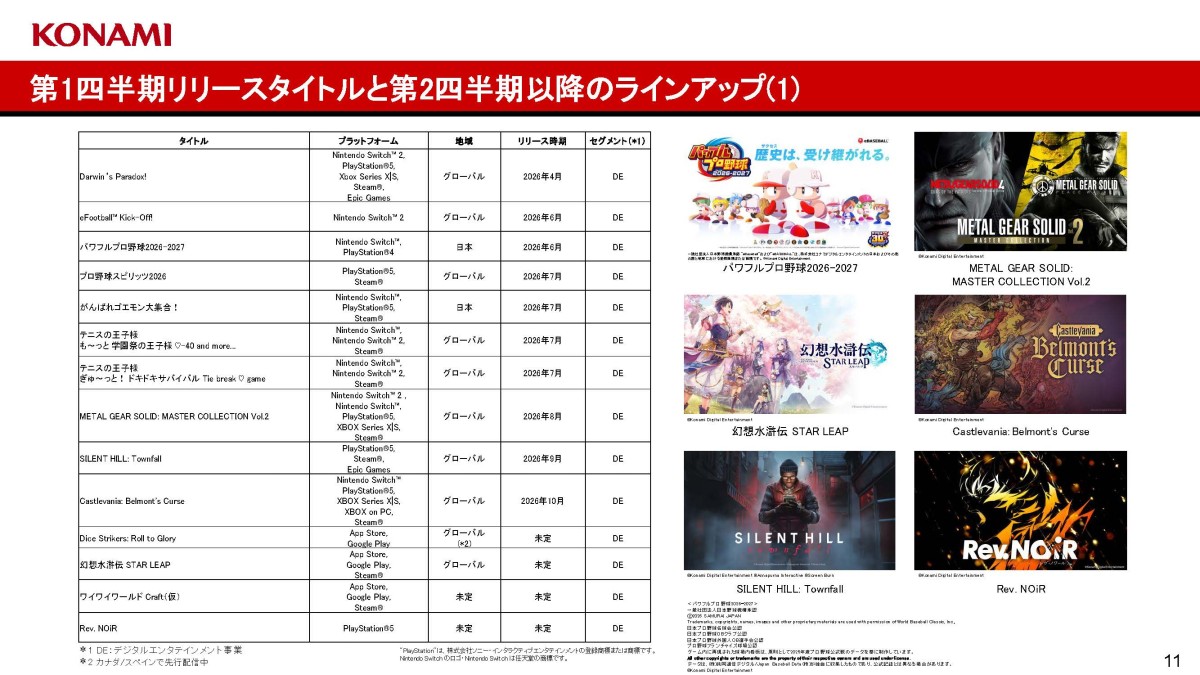
2027年3月期にも、
「METAL GEAR SOLID: MASTER COLLECTION Vol.2」
「SILENT HILL: Townfall」
「Castlevania: Belmont's Curse」
「幻想水滸伝 STAR LEAP」
など、人気IPを活用したタイトルを複数投入予定です。
つまりコナミは「次の全く新しい大ヒットIPを作れるか」だけにかけているのではなく、既に保有する大量のIP活用による成長に力を入れているということです。
現在のゲームユーザーは数十年前のように子供が主力ではなく、大人が多くなっています。
なので、子供のころから遊んできたIPというのが相対的に強い環境になっていると考えられますので、この戦略は一定の可能性があると考えています。
直近の業績
それでは最後に、直近の2027年3月期1Qの業績を見ていきましょう。
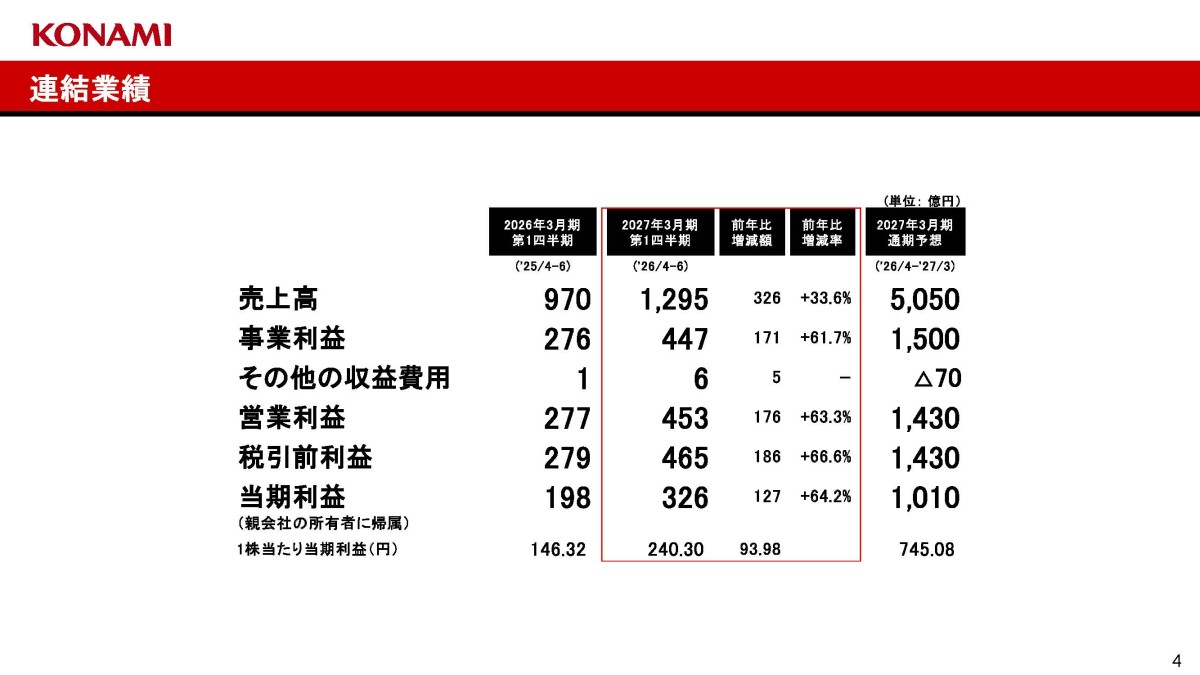
売上高:1295億円(+33.6%)
事業利益:447億円(+61.7%)
営業利益:453億円(+63.3%)
純利益:326億円(+64.2%)
増収増益で、これは第1四半期として過去最高の業績です。
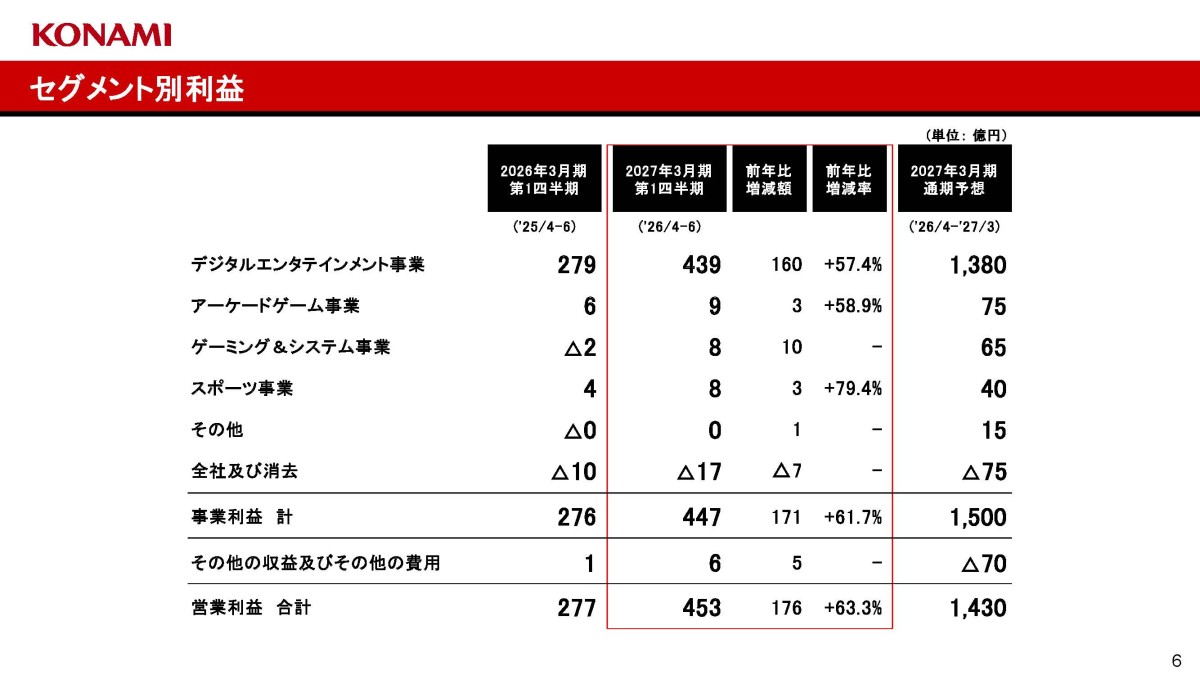
セグメント利益の前期比では
・デジタルエンタテインメント:+160億円
・アーケードゲーム:+9億円
・ゲーミング&システム:+10億円
・スポーツ:+3億円
となっており、全事業とも好調ですが主力のデジタルエンタテイメント事業が大幅増益となっています。
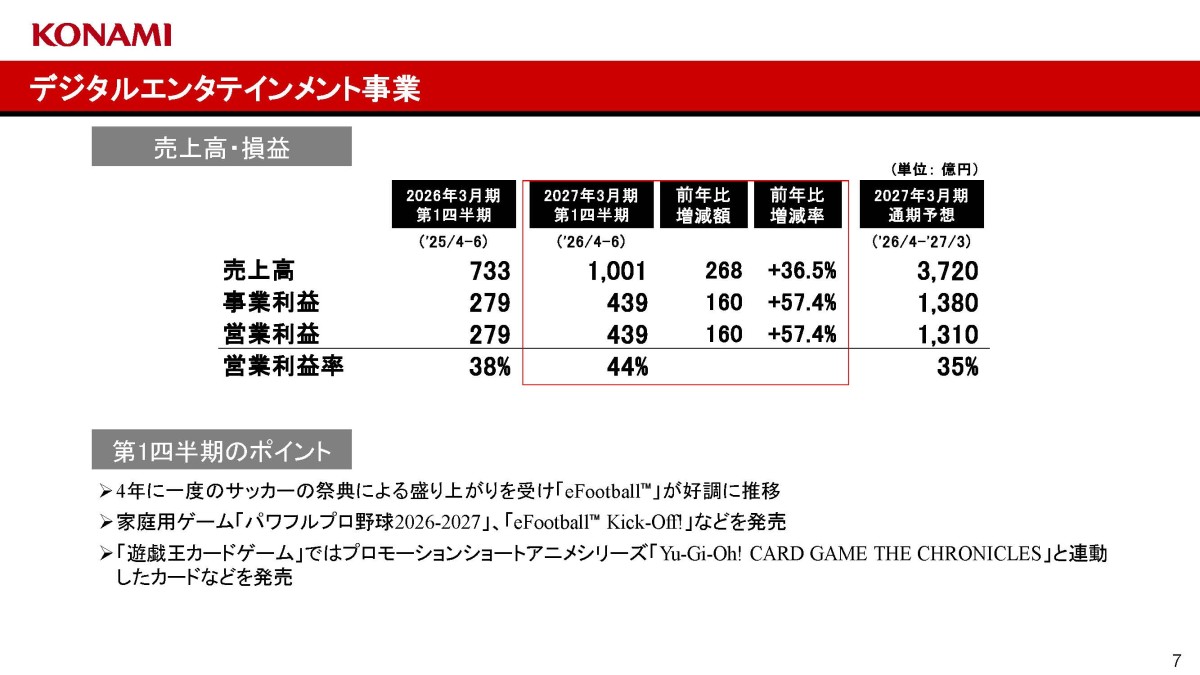
この好調を牽引したのはeFootballです。
ワールドカップによる盛り上がりを受けて好調に推移しています。リアルのイベントでも業績が押し上げられやすいというコナミの強みがまさに出た業績だと言えます。
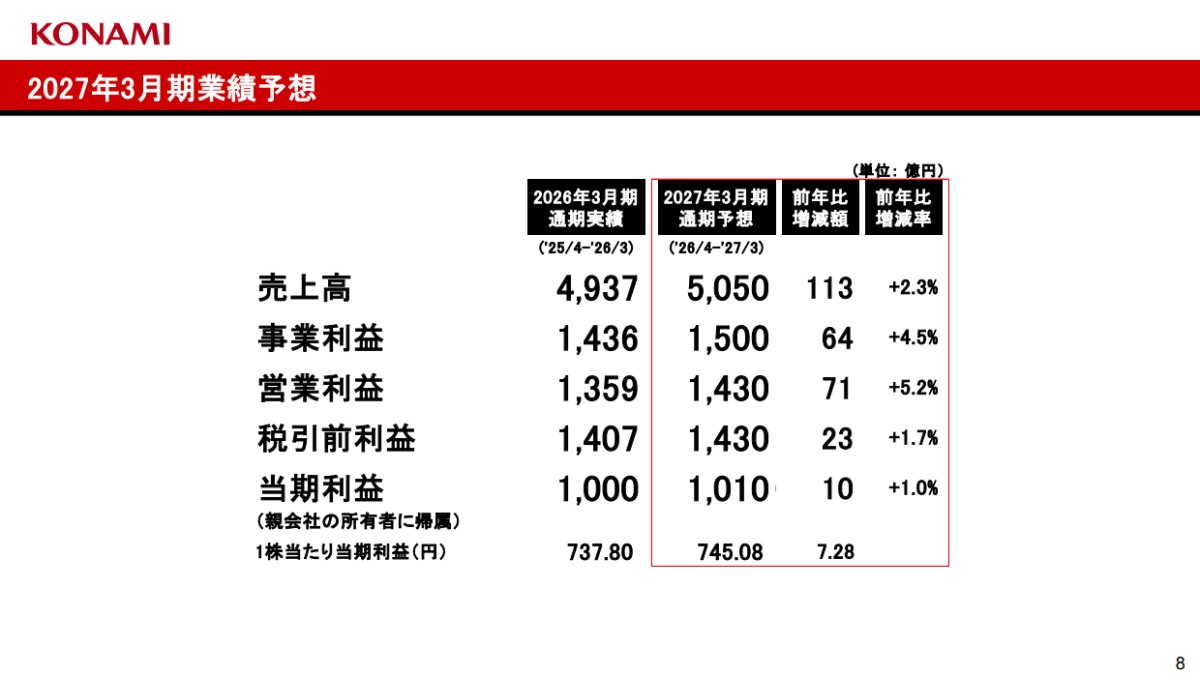
とはいえ、会社の2027年3月期通期予想は、
売上高:5050億円(+2.3%)
営業利益:1430億円(+5.2%)
としており、1Qの成長率と比べるとかなり慎重です。
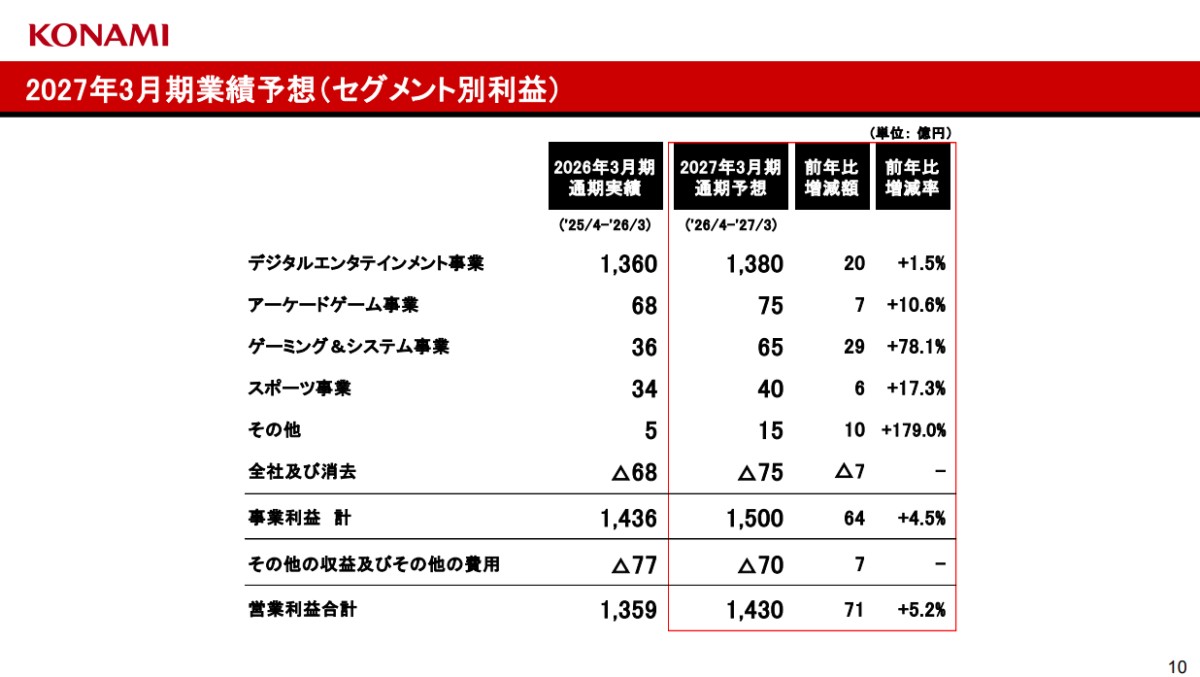
デジタルエンタテインメント事業も通期では20億円の増益にとどまる見通しです。
ワールドカップの一時要因などもありましたから、その正常化による成長鈍化は予想されますが、とはいえ1Q時点では会社予想を大きく上回るペースで進捗しており、上振れ余地はあると考えられます。
特にeFootballをはじめとするライブサービス型ゲームがどこまで成長を続けられるかに注目です。
すでに登録済みの方は こちら


読者限定の内容も逃しません。