エンタメ業界編:バンダイナムコ【7832】少子化なのに玩具が伸びる?バンダイナムコが過去最高益を更新する理由
事業内容
それではまず、事業内容から見ていきます。
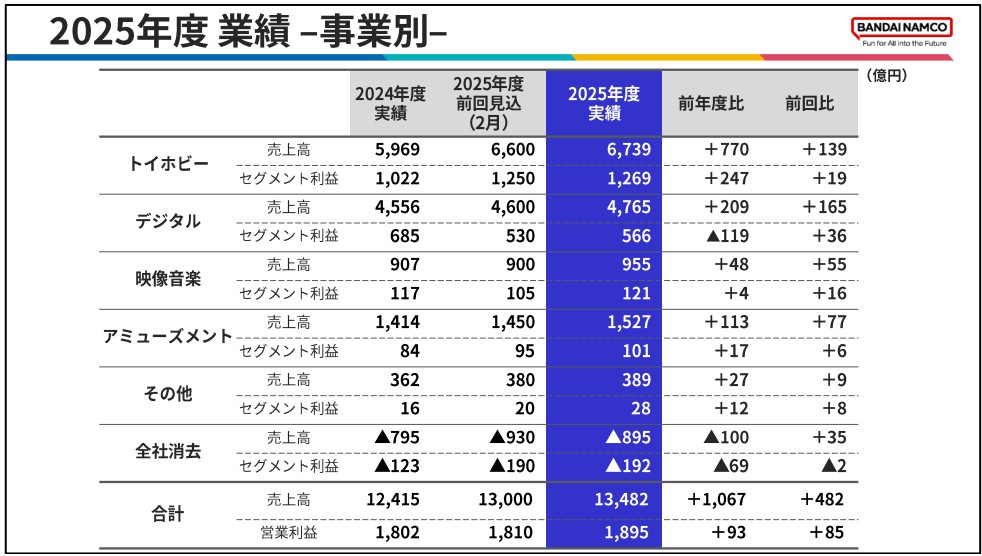
事業セグメントは以下の4つです。
①トイホビー事業:玩具、プラモデル、フィギュア、カード、カプセルトイ、菓子・食品など
②デジタル事業:家庭用ゲーム、スマートフォンゲームなど
③映像音楽事業:アニメなどの映像・音楽作品の制作、ライセンス、ライブなど
④アミューズメント事業:ゲームセンターなどの施設運営、業務用ゲーム機など
具体的には、トイホビー事業では「ガンプラ」やONE PIECEのカードゲーム、ドラゴンボールのフィギュアなど、強力なIPを活用した商品を多数展開しています。
デジタル事業では「ドラゴンボール」関連ゲームや「鉄拳」などのゲームを展開。
映像音楽事業ではガンダムシリーズなどの映像作品を制作し、アミューズメント事業では「namco」などのゲームセンターを運営しています。
このようにバンダイナムコは、単純な玩具メーカーやゲームメーカーではなく、キャラクターや作品などのIPを起点として、ゲーム、玩具、カード、映像、店舗など幅広い形で事業化している企業です。
構成比率
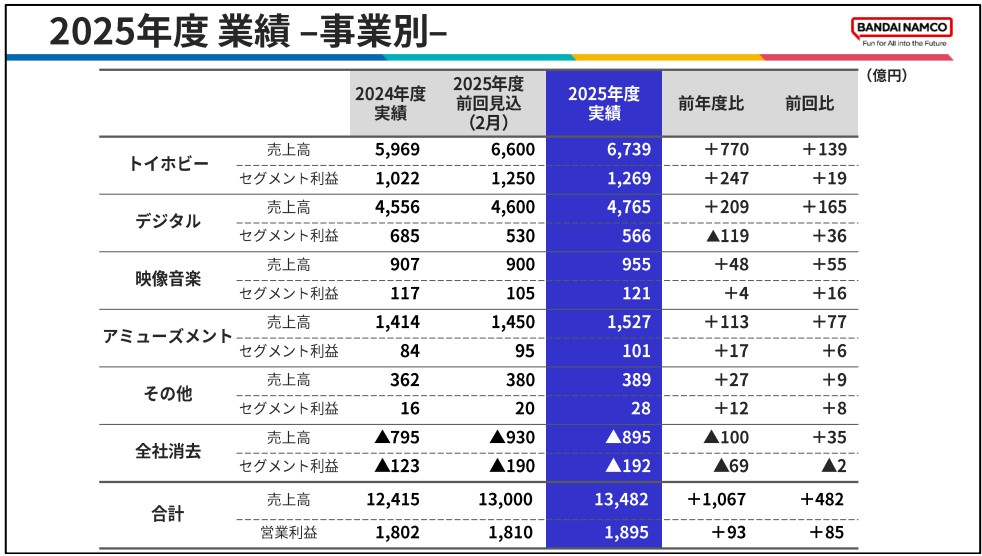
続いて、2026年3月期のセグメント別の構成比を見ていきましょう。
売上構成
トイホビー事業:46.9%
デジタル事業:33.2%
映像音楽事業:6.6%
アミューズメント事業:10.6%
その他:2.7%
セグメント利益構成
トイホビー事業:1269億円
デジタル事業:567億円
映像音楽事業:122億円
アミューズメント事業:101億円
売上・利益ともにトイホビー事業が主力で、特に利益面は約6割がトイホビーです。
ゲームなどのデジタル事業も大きな事業ではありますが、現在のバンダイナムコの利益を最も左右しているのは、トイホビーだということです。
続いて地域別の売上を見ていくと、2026年3月期は
日本:7800億円
アメリカ:2292億円
ヨーロッパ:1576億円
アジア:1816億円
となっています。顧客所在地ベースでは、海外売上比率は約42%です。
以前は国内中心の企業という色が強かったバンダイナムコですが、現在では4割以上が海外向けとなっています。
さらに2028年3月期には、仕向地ベースの海外売上高比率を50%以上まで高める目標を掲げています。
日本のアニメやゲームなどのIP人気が世界的に高まる中で、今後は海外市場がさらなる成長余地になっているということですから、海外展開の動向には注目です。
バンダイナムコの強みは「IP軸戦略」
では、バンダイナムコは何が強い企業なのか。
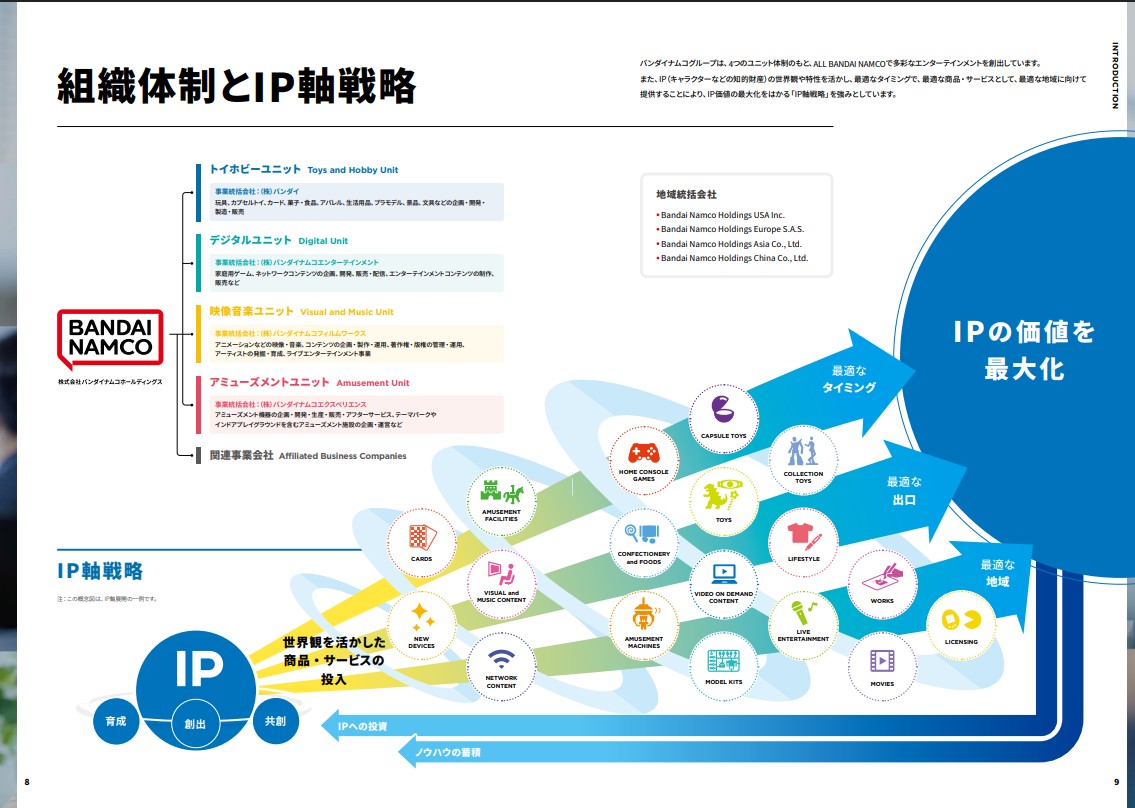
その中心にあるのが、「IP軸戦略」という戦略です。
これは1つのIPを、非常に多くの商品やサービスにつなげ、価値の最大化を目指す戦略です。
例えば、アニメ作品を制作する。
人気が高まればフィギュアを販売する。
さらに、ゲームを作り、カードやカプセルトイ、菓子も販売する。
公式店舗やイベントを展開する。
このように、1つのIPから複数の事業展開をすることで価値の最大化を行う戦略です。
実際に、現在バンダイナムコが年間で取り扱うIPは600以上で商品数に関しては年間4万点以上にもなっています。
1つのIPから多くの商品を作っていることが分かります。
そして、この取り組みは一度どこかでヒットが生まれると、より大きな収益につながりやすくなるのが強みです。
映像作品がヒットすれば、ゲームやプラモデル、カードの販売につながる。逆にゲームがヒットすれば、その作品を知った人が映像を見ることもあります。
1つのIPから複数の収益源が得られるだけでなく、複数のヒットの起点を持てるという意味でも強みがあるということです。
また、ガンダムやアイドルマスターなどの自社系IPだけでなく、ONE PIECEやDRAGON BALLなど外部の強力なIPも数多く扱っている点も特徴です。
特に東映アニメーション系や集英社系との関係が強い企業ですから、自社でIPを生み出す力だけでなく、強力な他社IPを使って多様な商品を企画・製造・販売できるその関係性も強みだと考えられます。
特に巨大化している「ガンダム」
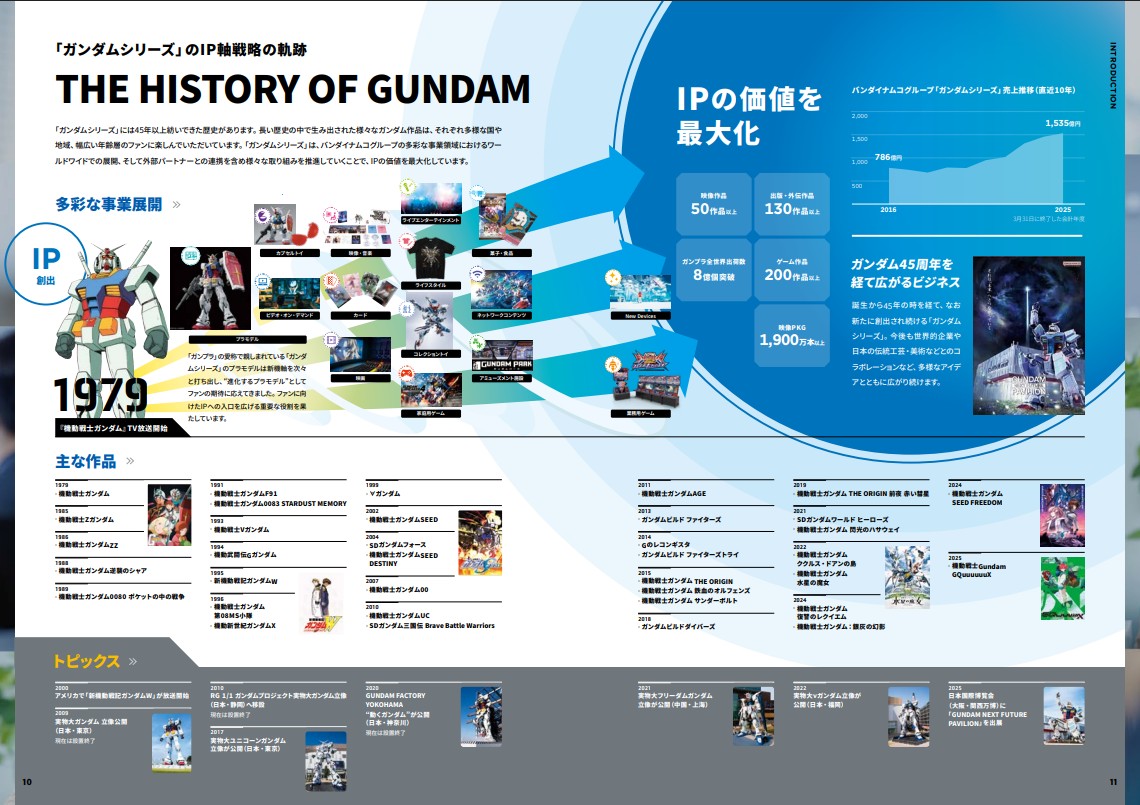
そしてこの成長を象徴しているIPがガンダムです。
ガンダムシリーズのグループ全体の売上は、2019年3月期には793億円でしたが、2026年3月期には2543億円まで急拡大しました。
2026年3月期のバンダイナムコ全体の売上は1兆3482億円ですから、ガンダム関連だけでグループ売上の2割近い規模です。
この成長にIP軸戦略が非常に分かりやすく表れています。
2026年3月期には「機動戦士Gundam GQuuuuuuX」がヒットし、映像配信や劇場収入だけでなく、ガンプラなどの商品やゲームにも人気が波及たとしています。
ガンダムというIP自体の話題が増える。
その結果ガンプラが売れる。
ゲームが売れる。
店舗への来店も増える。
そこでさらにガンダムに触れる人が増える。
こうした循環が作られています。
ガンプラについては需要が強すぎることで供給能力が課題となっており、新工場への設備導入を進めており、好調さが分かります。
つまり現在のガンダムは、単純に「人気だから伸びている」だけではありません。
需要が増え、商品カテゴリーを増やし、生産能力まで増強し、さらに海外の販売拠点も増やしている成長事業となっています。
45年以上続いているIPが、ここに来て過去最大級の成長を見せているというのは、バンダイナムコのIP戦略の強さを象徴しています。
業績の推移
では、続いて業績の推移を見ていきましょう。
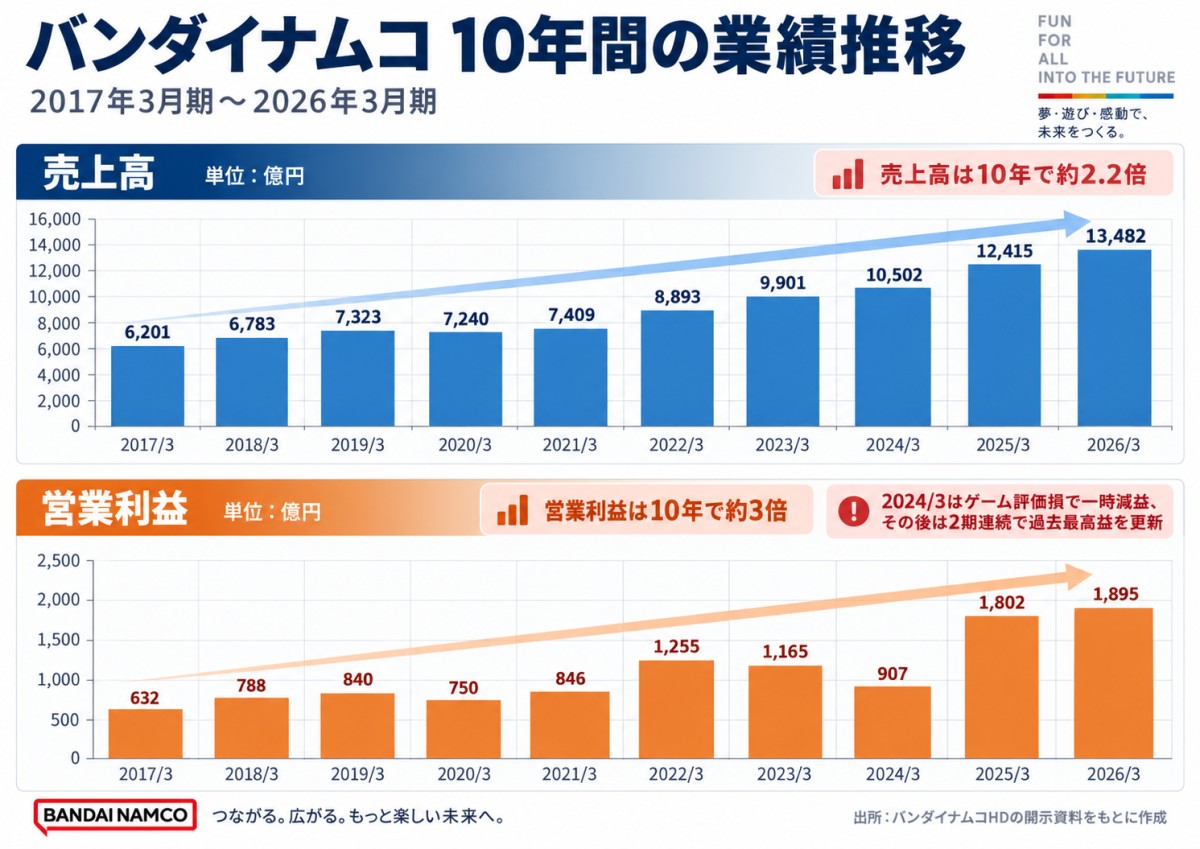
2017年3月期から2026年3月期までの10年間を見ると、売上高は右肩上がりで拡大しており、6200億円ほどから1兆3482億円まで約2.2倍に増加しています。
営業利益は2021年3月期までは増減ありつつ横ばい、2022年3月期は好調となるものの、そこから2024年3月期までは減益傾向と不安定な推移でしたが、2025年3月期以降は非常に好調で2026年3月期には1895億円となっています。
2017年3月期比では、ほぼ3倍まで増えて過去最高益となっています。
なぜ業績がここまで伸びたのか
では、なぜ近年はここまで成長したのでしょうか。
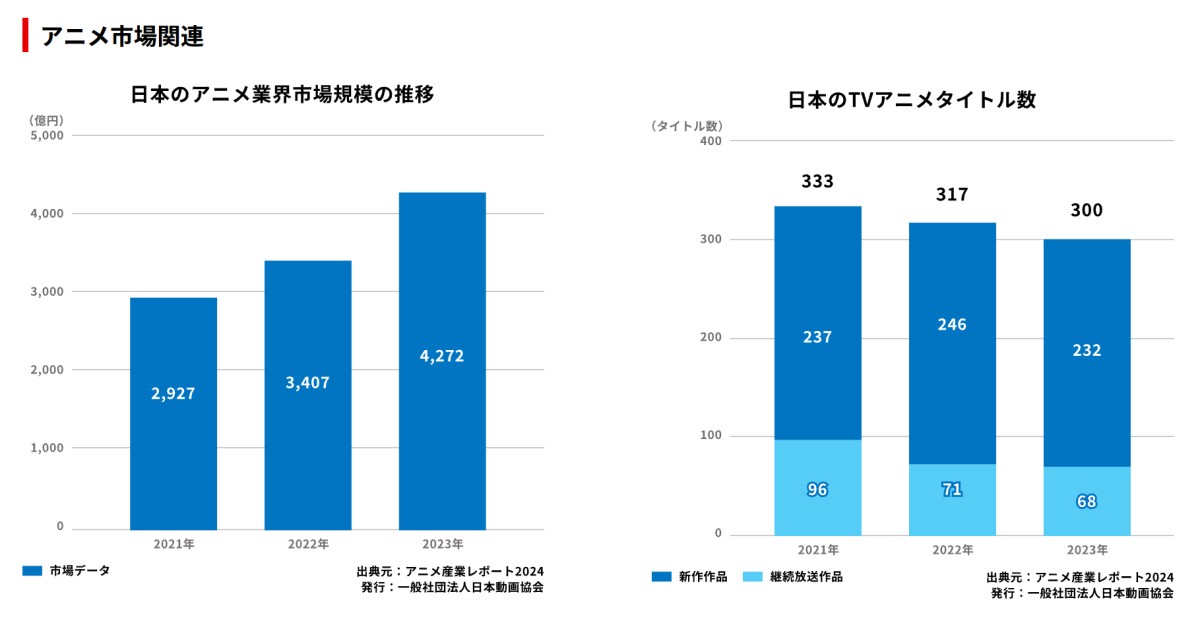
大きいのは、日本発のIPを取り巻く市場環境そのものが良くなったことです。
Netflixなどの動画配信サービスが世界的に普及し、日本のアニメを世界中で同じタイミングで見られるようになりました。
以前であれば日本でヒットした作品が、時間をかけて海外へ広がっていく形でしたが、現在では、映像作品をグローバルで配信し、同時期にゲームや商品を展開しやすくなっています。
会社側も、グローバル市場で日本IPの人気拡大が続いているとしています。
さらに顧客層の変化もあります。
玩具というと、以前は主に子ども向けの商品という印象が強かったと思います。
ですが現在では、子どものころからアニメやゲームに親しんできた世代が大人となり、フィギュア、プラモデル、カードなどにお金を使うようになっています。
さらに、いわゆる「推し活」のような消費も定着しました。
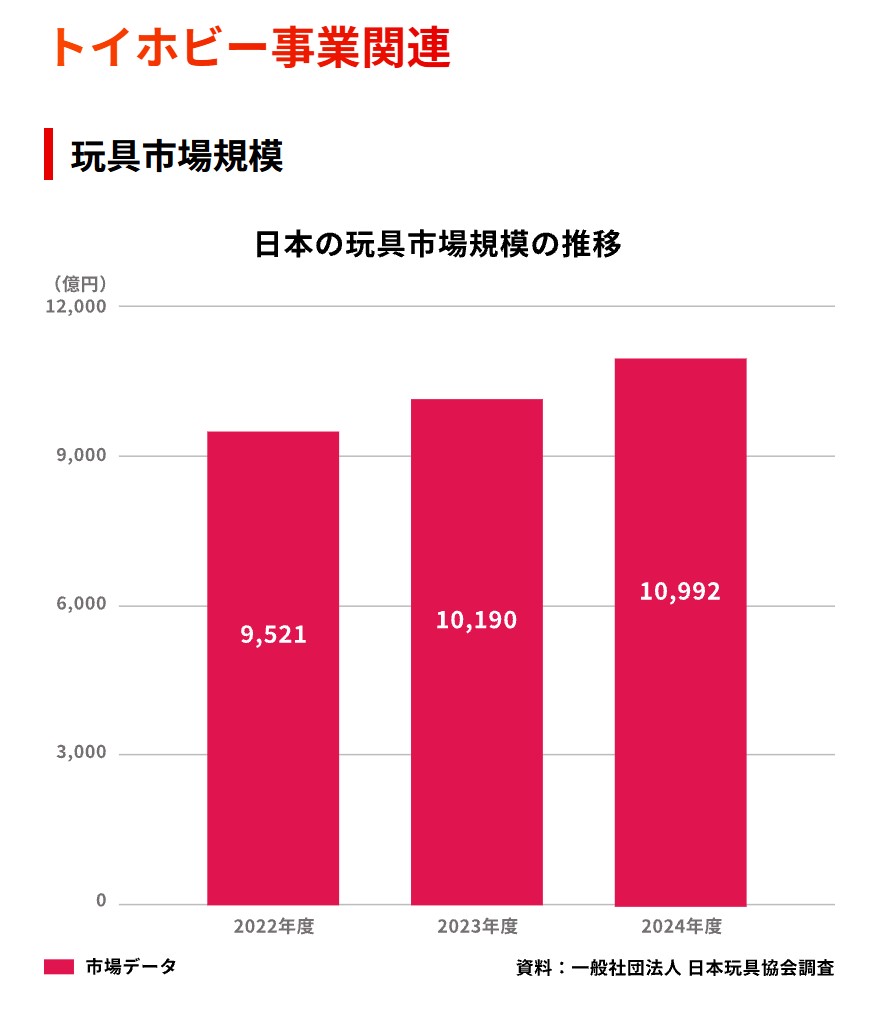
つまり少子化で子どもの数は減っている一方で、IP関連商品にお金を使う年齢層そのものは大幅に広がったわけです。
実際に少子化の中でも玩具市場は拡大を続けています。
さらに販売するカテゴリーも増えています。
特に近年ではトレーディングカードゲーム市場が大きく拡大し、バンダイもONE PIECEカードゲームなどをヒットしました。
2025年3月期の国内カードゲーム市場は3197億円まで拡大し、バンダイは世界3位のシェアを持つまでになっています。
こうした
「日本IPのグローバル人気拡大」
「大人層への顧客拡大」
「カードやカプセルトイなど商品カテゴリーの拡大」
が重なったことで、IPを大量の商品に展開できるバンダイナムコの強みが以前以上に発揮される環境になっています。
そういった中で先ほど取り上げたガンダムを中心に複数のIPが大きな成長を見せています。
成長の中心はトイホビー
そういった環境の中で、恩恵を最も大きく受けているのが、トイホビー事業です。
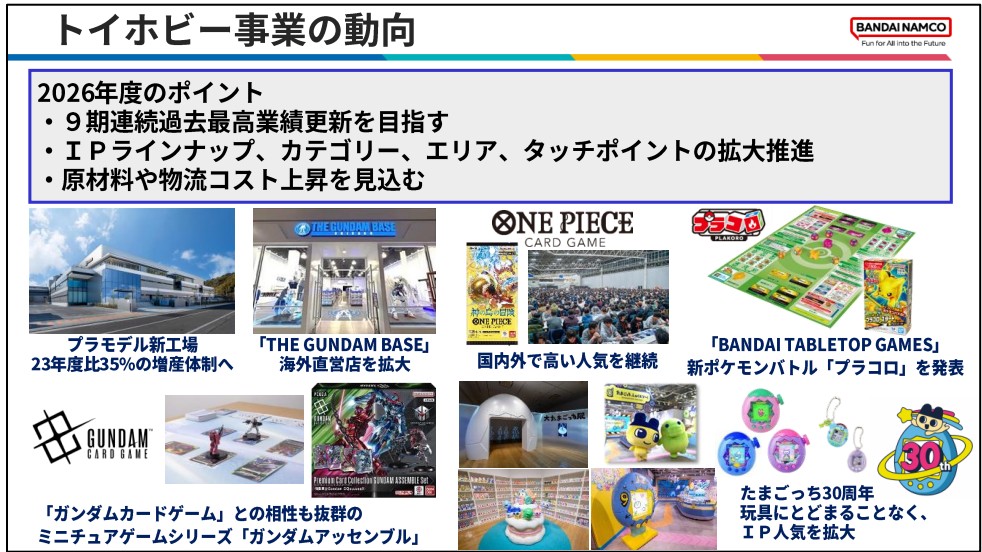
実際に2026年3月期まで8期連続で過去最高の業績を更新しており、右肩上がりで成長が続いています。
そして好調なのは特定の商品だけではありません。
ガンプラやフィギュア、一番くじなど大人向け商品に加え、カード、ガシャポン、菓子・食品、たまごっち、ステーショナリーなど幅広いカテゴリーが伸びています。
600以上のIPと多数の商品カテゴリーを持っているため、消費者の需要が変化した際に、成長している市場へ商品を投入しやすいため、市場の変化をとらえやすいという強みも効いていると考えられます。
実際に、会社側もトイホビーについて、ビジネスサイクルの速さを生かしてファンのニーズの変化に対応する点を強みとして挙げています。
ゲーム事業も立て直し
一方で、業績が常に順調だったわけではありません。
特に大きく苦戦したのが2024年3月期のデジタル事業です。
近年の大型ゲームは開発期間が長期化し、開発費も大きくなっていますが、新作の大型オンラインゲームが想定通りの成果を見せられず評価損を計上しています。
さらにその後のタイトル構成も見直し、開発中タイトルなどの処分損も計上しました。
その結果、2024年3月期のグループ営業利益は906億円まで大きく減少し苦戦をしています。
ですが、その後に進めた開発体制やタイトル審査の見直しが成果を見せています。
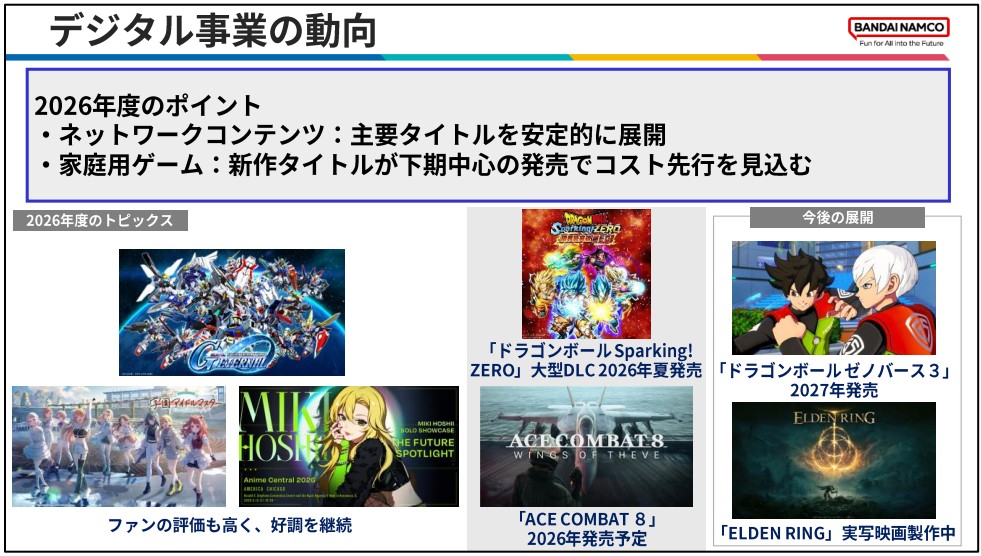
2025年3月期には「ELDEN RING SHADOW OF THE ERDTREE」や「ドラゴンボール Sparking! ZERO」などが世界的にヒット。
2026年3月期も「ELDEN RING NIGHTREIGN」がヒットしたほか、「SDガンダム ジージェネレーション エターナル」もスマホゲームの大きな収益源となっています。
ゲーム事業の立て直しは成果が出ていると考えられますから、今後も期待できそうです。
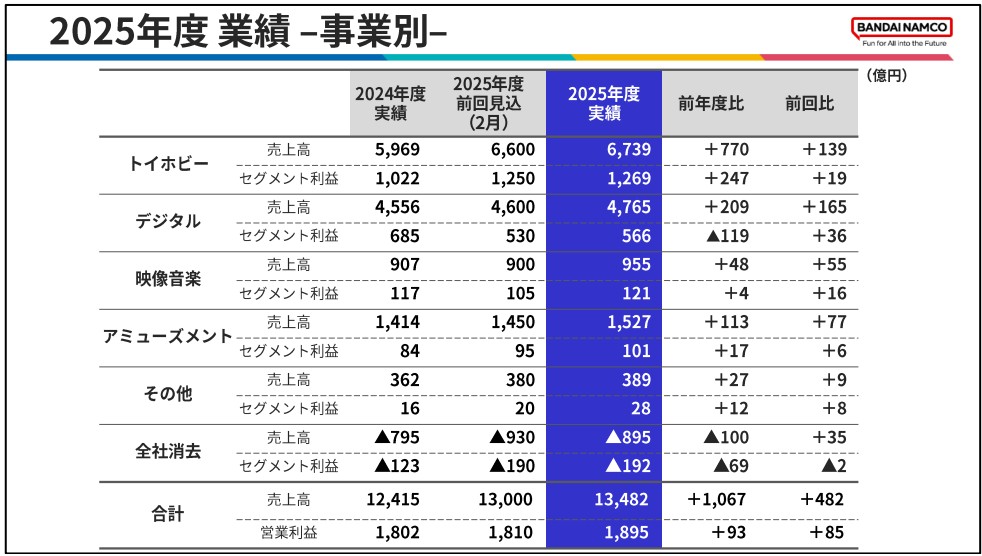
とはいえ、2026年3月期ではデジタル事業の利益は前期比では17.3%減となっています。
ゲームは大型タイトルのヒットによって業績が大きく変わるので、トイホビーほど安定した成長は期待しにくい事業ですから、このように一定の増減は起きやすいです。
その点は業績を見る際には注意が必要です。
とはいえ、現在はアプリゲームなど継続収益を得られる事業を安定基盤にしながら、大型家庭用ゲームのヒットを上乗せするポートフォリオへ変えようとしており、最低限の下支えを出来る収益構成を作ろうとしていますから、その取り組みの進捗には注目です。
ということで、現在のバンダイナムコは安定して成長するトイホビーを土台として、ゲームの大型ヒットがあればさらに業績が伸びる企業へ変化してきてたと考えられます。
直近の業績
最後に直近の2027年3月期第1四半期の業績を見ていきましょう。
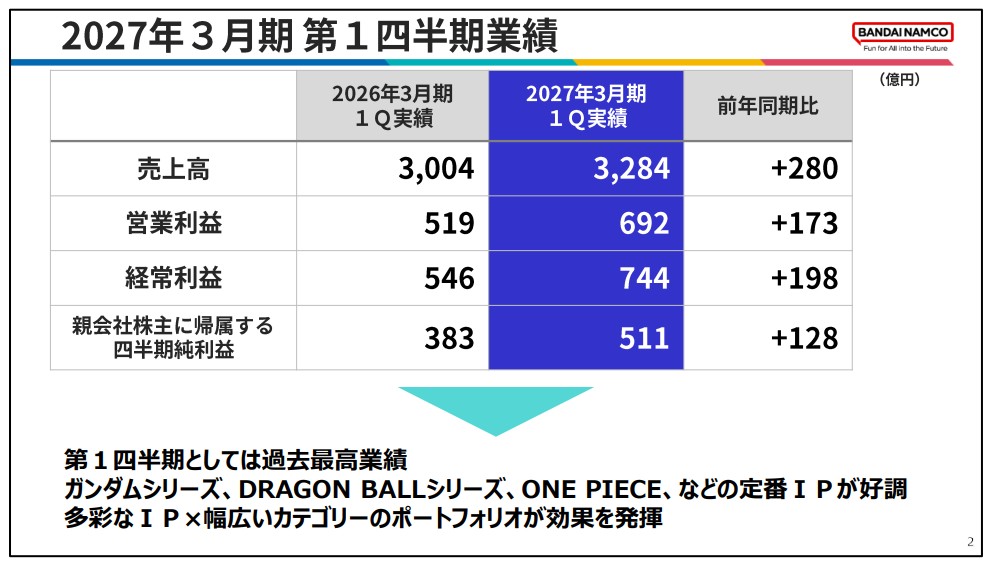
売上高:3284億円(+9.3%)
営業利益:692億円(+33.3%)
純利益:511億円(+33.0%)
増収増益となっており、第1四半期として過去最高の業績だとしています。
さらに第1四半期を受け、上半期の営業利益予想は当初840億円から1240億円へと400億円も上方修正しており、好調さが分かります。
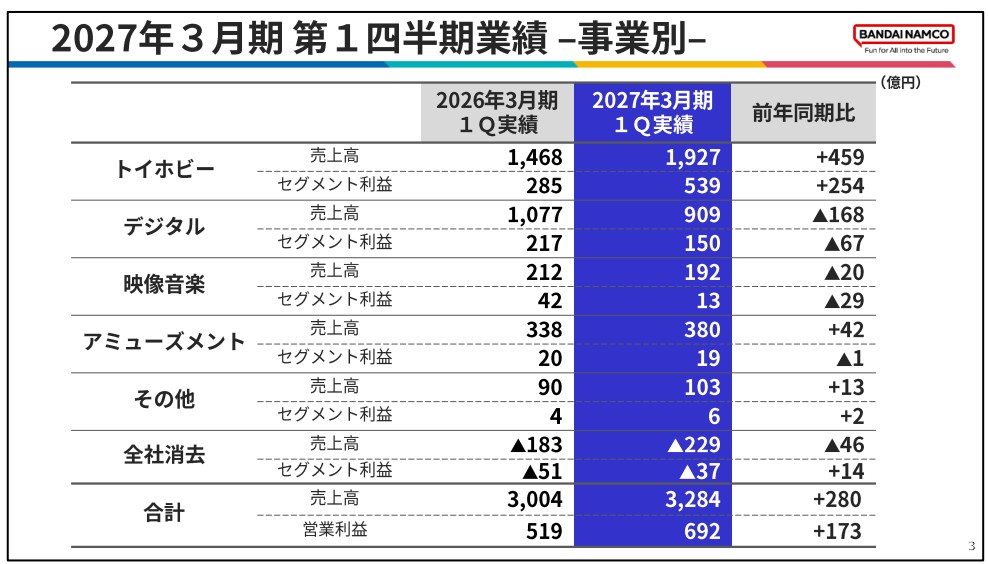
セグメント利益の前期比を見ていくと、
トイホビー事業:+254億円
デジタル事業:▲67億円
映像音楽事業:▲29億円
アミューズメント事業:▲1億円
その他:+2億円
となっており、好調なのはやはりトイホビー事業です。
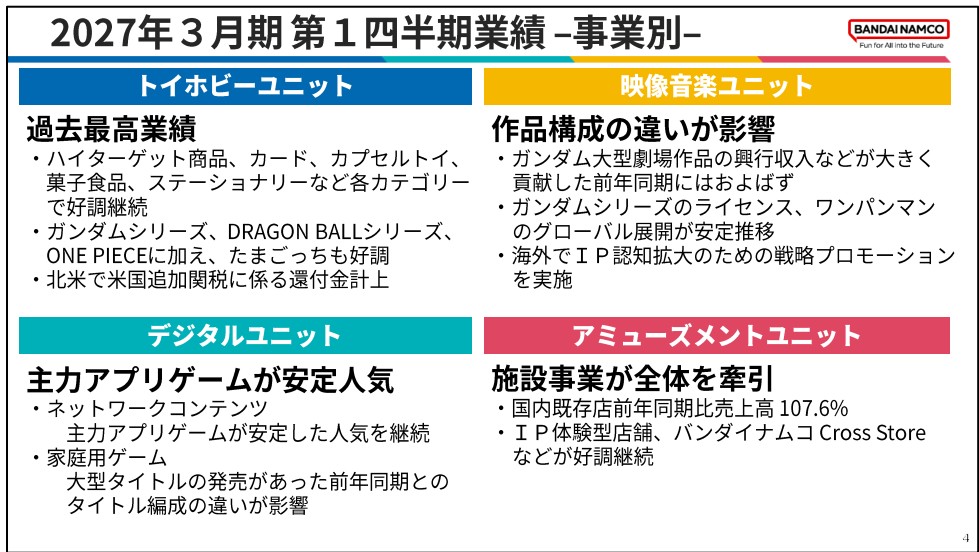
米国の関税に関する約35億円の還付金という一時的な好影響もありましたが、それを除いても大幅な増益です。
ガンダム、ONE PIECE、DRAGON BALL、たまごっちなどの定番IPを中心に、ほぼすべての商品カテゴリーが好調だったとしています。
主力のトイホビーの堅調な成長が続いており、今後も好調が期待出来そうです。
とはいえ、その一方でデジタル事業は、前年に大型家庭用ゲームの販売があった反動などから減収減益となっており、ゲーム関連の不安定さは表れていることが分かります。
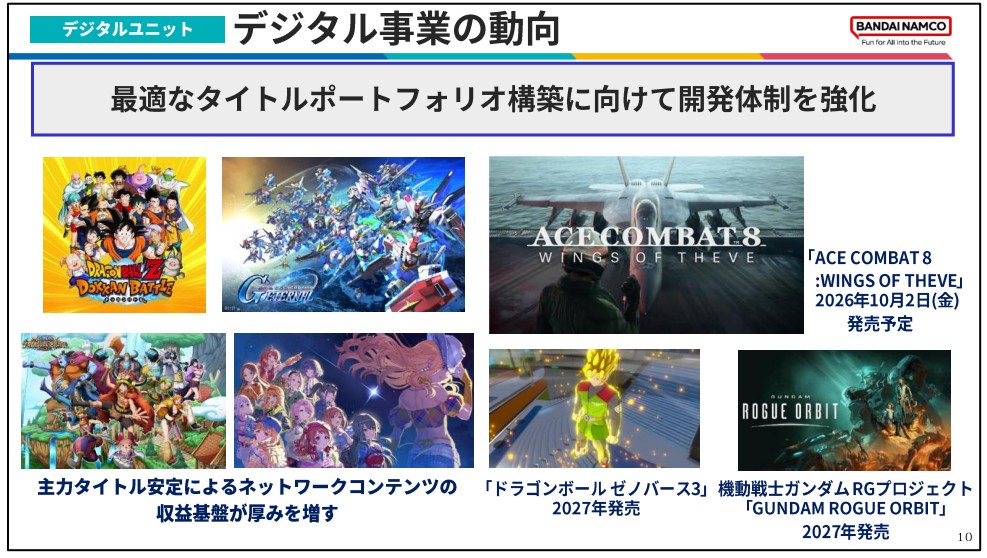
現在はゲームのヒットでさらなる上振れが期待できる状況になっていますから、その動向に注目です。
そして、今後はこの好調を維持しながら、海外売上比率を現在の4割強から50%以上へ高められるかが、大きな成長ポイントになりそうですから、その点も注目です。
すでに登録済みの方は こちら


読者限定の内容も逃しません。