自動車業界編:デンソー【6902】EV鈍化でも成長が続くデンソー、次の課題は利益率10%を実現できるか
事業内容
それではまず、事業内容から見ていきましょう。
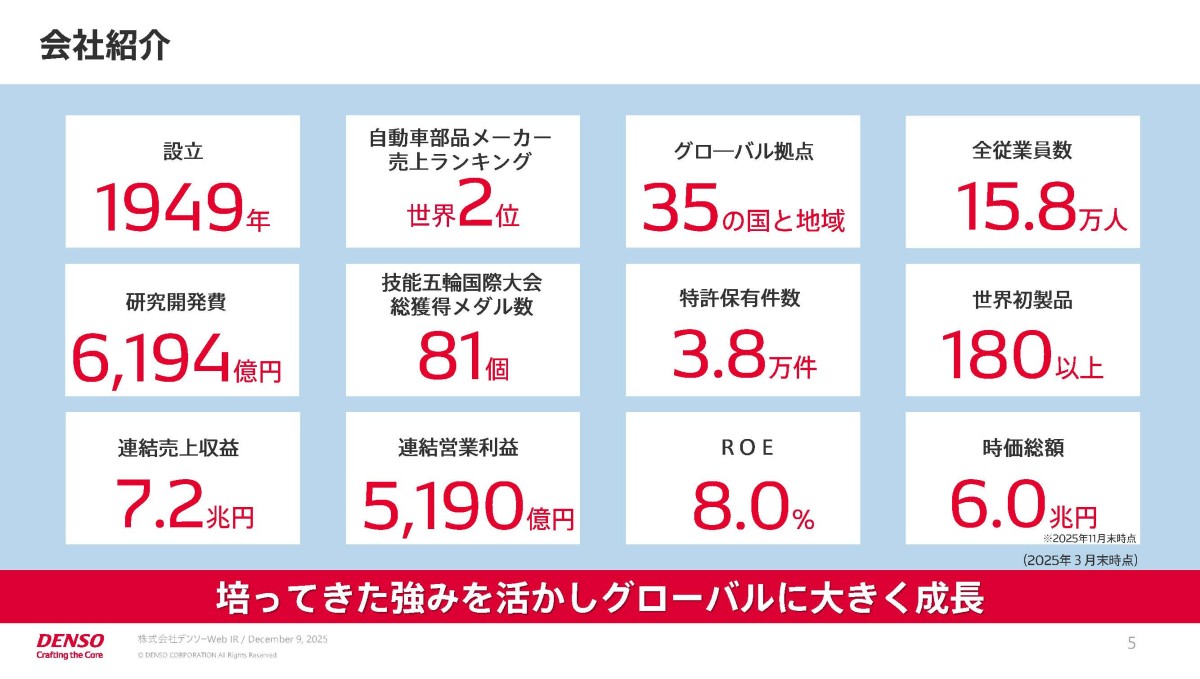
まず、企業としての立ち位置から触れていくと、世界最大級の自動車部品メーカーとなっており、2025年度の自動車部品メーカー売上高ランキングでは7.2兆円で世界2位の規模となっています。
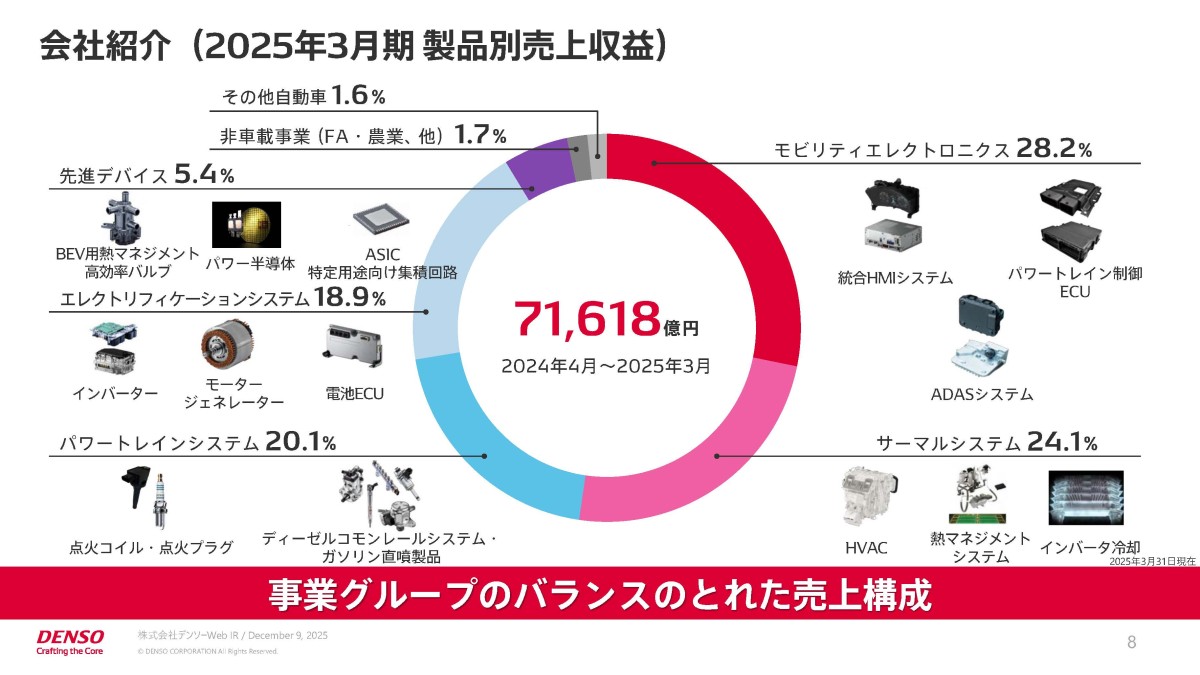
続いて、具体的な製品は主に以下の6つです。
①パワトレインシステム:ガソリン・ディーゼルエンジン向けの燃料噴射システム、点火プラグ、排気センサーなど
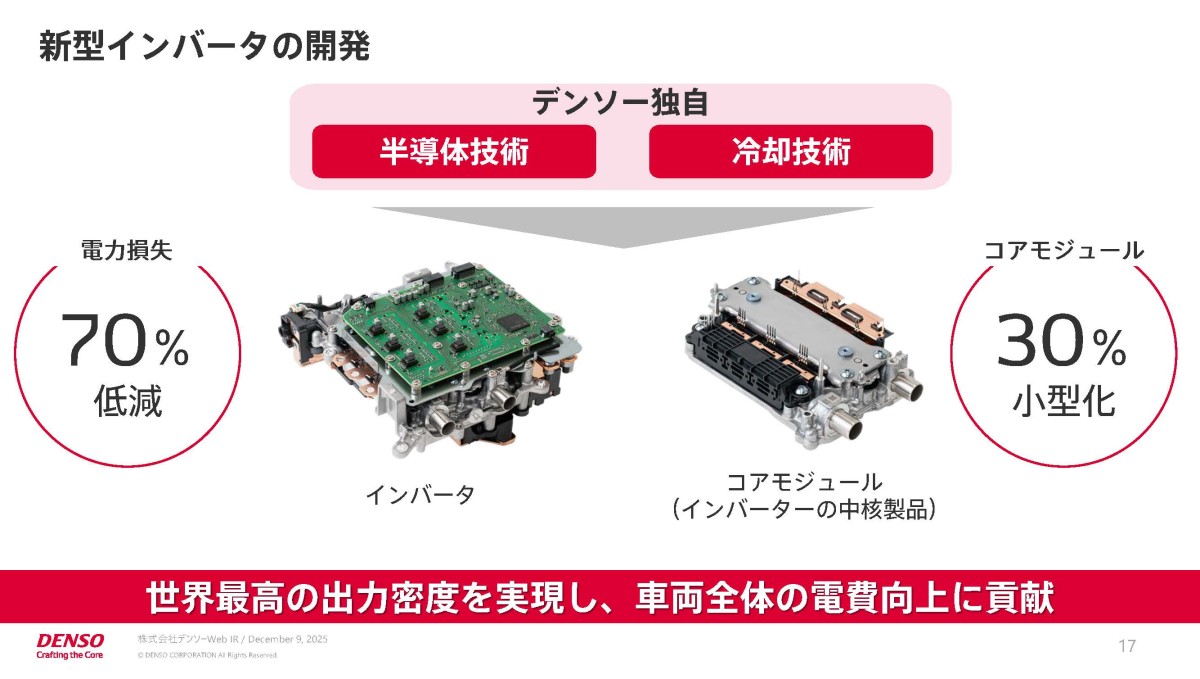
②エレクトリフィケーションシステム:HEV(ハイブリッド)やBEV(電気自動車)向けのインバーター、モーター、電源システムなど、電動化に必要となる製品
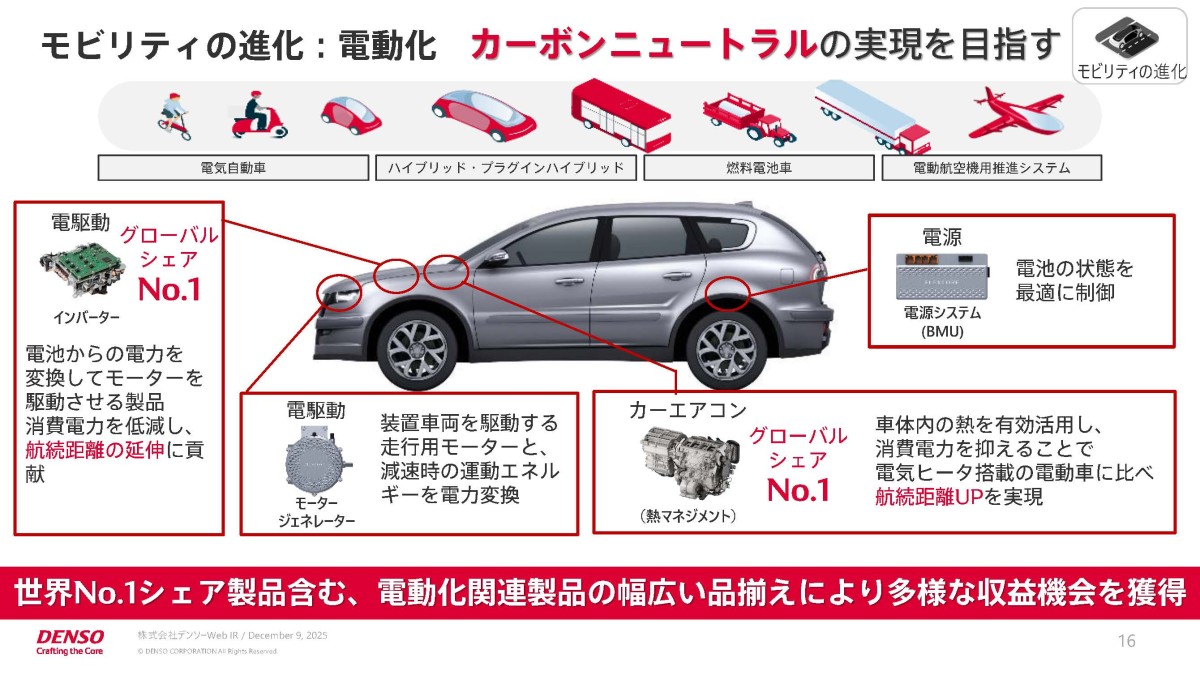
③サーマルシステム:カーエアコンや、車内・バッテリーなどの温度を管理する熱マネジメントシステム
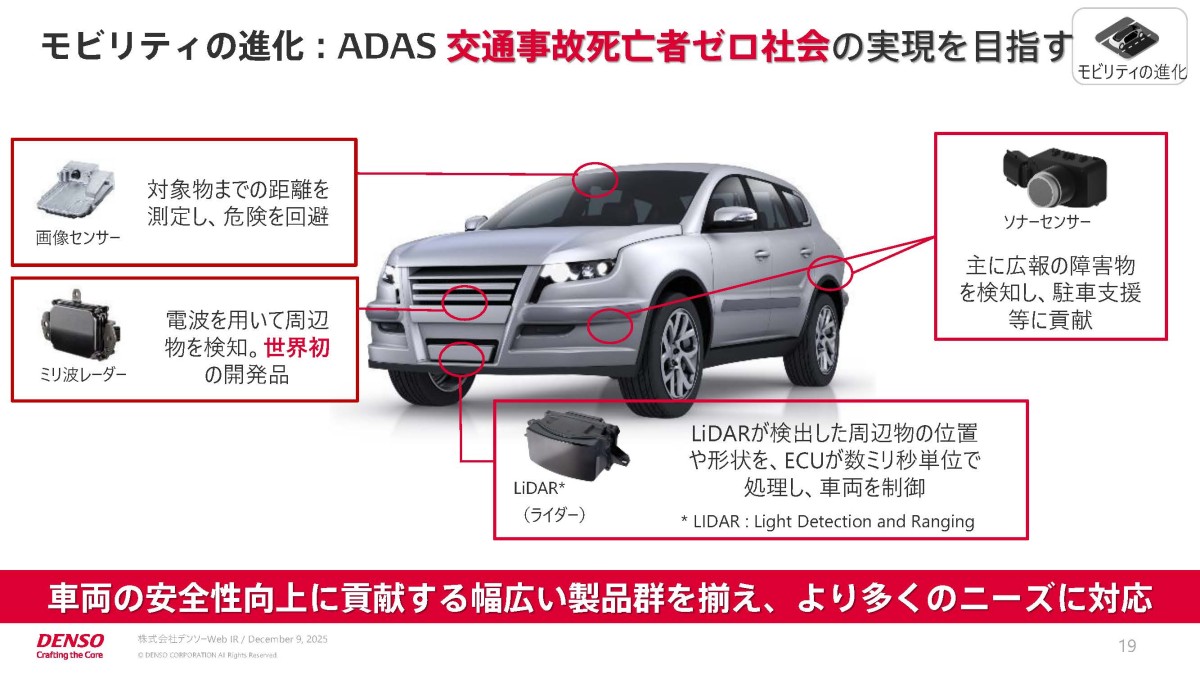
④モビリティエレクトロニクス:画像センサー、ミリ波レーダー、ECU、メーター、ヘッドアップディスプレイ、通信関連製品など
⑤先進デバイス:パワー半導体や各種センサーなど
⑥非車載事業:工場の自動化に関連するFAや農業関連事業など
内燃機関向けの依存度が特に高いのはパワトレインシステムのみで、電動化、自動運転やADAS(運転支援システム)、半導体、ソフトウェア、熱マネジメントなど、現在の自動車で重要性が高まっている幅広い領域でも自動車部品を展開している事が分かります。
事業構成
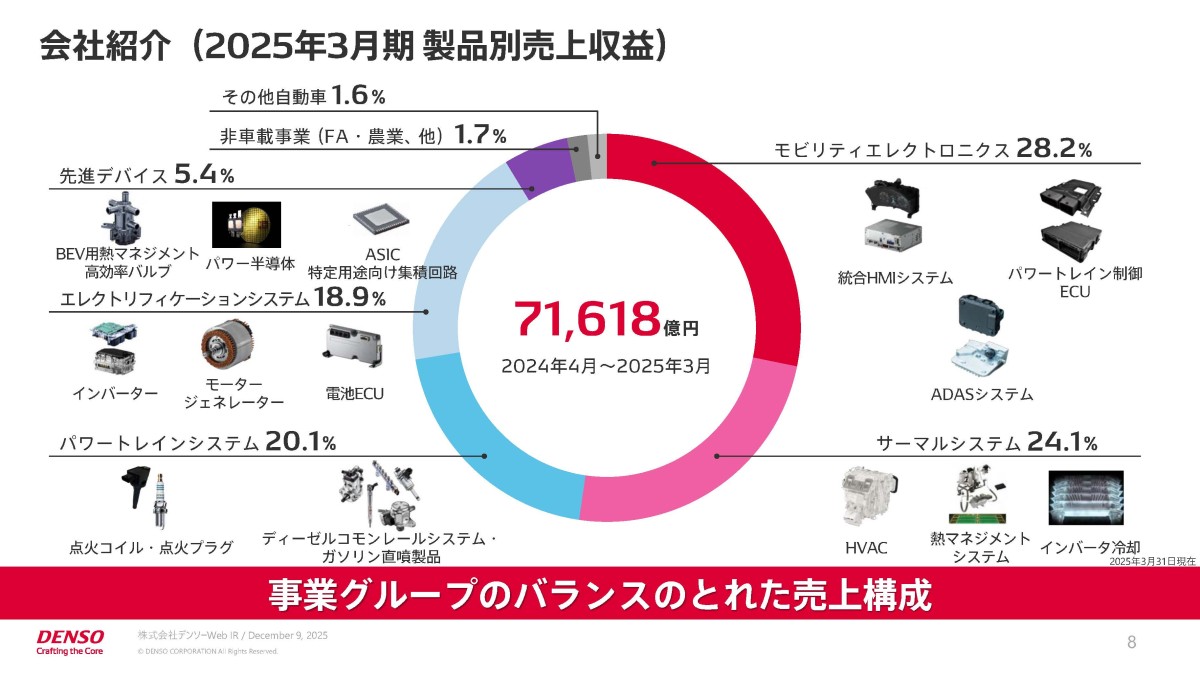
また2025年3月期の事業別の構成を見てみると、以下の通りです。
①モビリティエレクトロニクス:28.2%
②サーマルシステム:24.1%
③パワトレインシステム:20.1%
④エレクトリフィケーションシステム:18.9%
⑤先進デバイス:5.4%
⑥非車載:1.7%
⑦その他:1.6%
分散した構成ですが、ガソリン・ディーゼル車向けが中心となるパワトレインシステムは全体の2割程度だというところは1つのポイントです。
それ以外では、電動化や電子制御、熱マネジメント、半導体など、自動車産業の変化によってむしろ重要性が高まる製品を多く持っています。
自動車業界の変化に対しては強みを持った企業だということです。
地域別構成比
続いて、どの地域で事業を行っているのかを見ていきましょう。
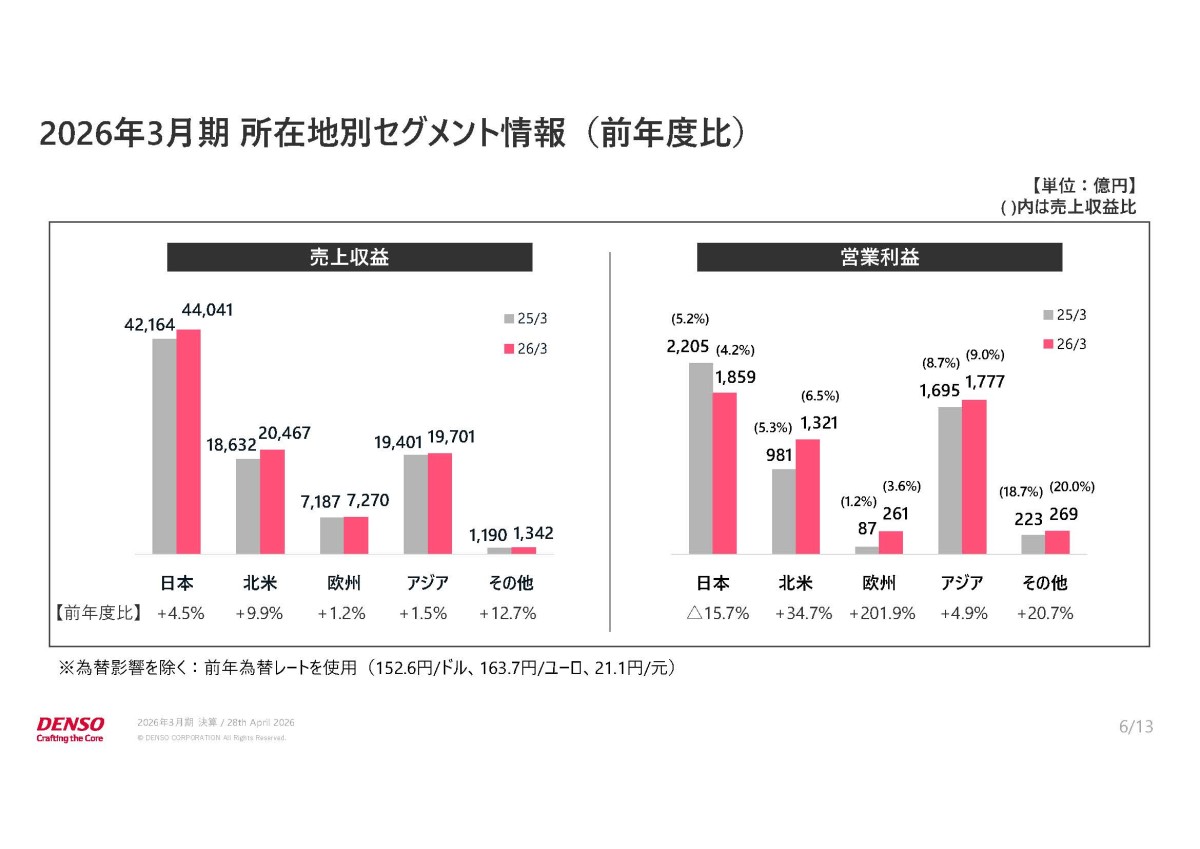
2026年3月期の地域別売上構成は
・日本:約41%
・北米:約27%
・欧州:約9%
・アジア:約22%
・その他:約2%
となっています。
日本が最大ではありますが、海外売上が約6割を占めているグローバル企業です。
そして、デンソーを理解するうえで欠かせないのがトヨタとの関係です。
冒頭で触れたように、デンソーはもともとトヨタ自動車から分離独立した企業で、2026年3月末時点でもトヨタ自動車はデンソー株の22.24%を保有する筆頭株主です。
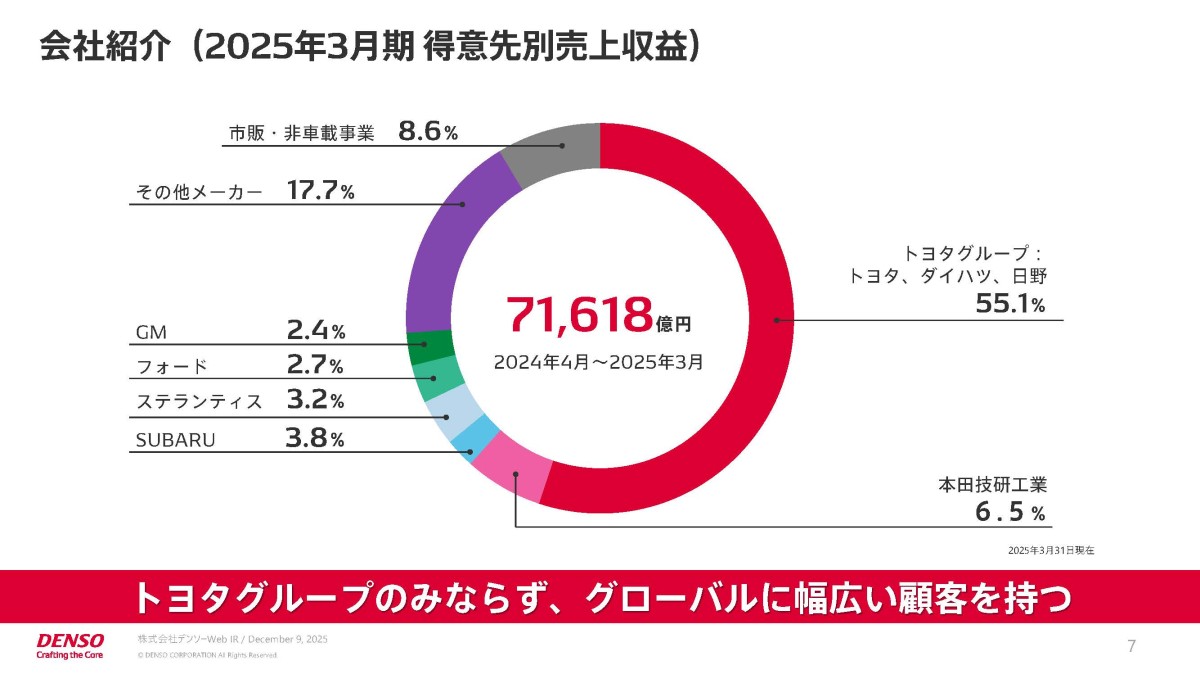
2025年3月期の顧客別売上構成をみても、
・トヨタグループ:55.1%
・ホンダ:6.5%
・SUBARU:3.8%
・ステランティス:3.2%
・フォード:2.7%
・スズキ:2.5%
となっており、売上の半分以上をトヨタグループが占めています。
なので、グローバルの動向が重要な企業でもありますが、その中でもグローバルでのトヨタグループの動向が業績に与える影響が大きい企業だということです。
トヨタ自体の動向にも注目です。
業績推移
続いて2017年3月期から2026年3月期までの売上収益と営業利益の推移を見ていきましょう。
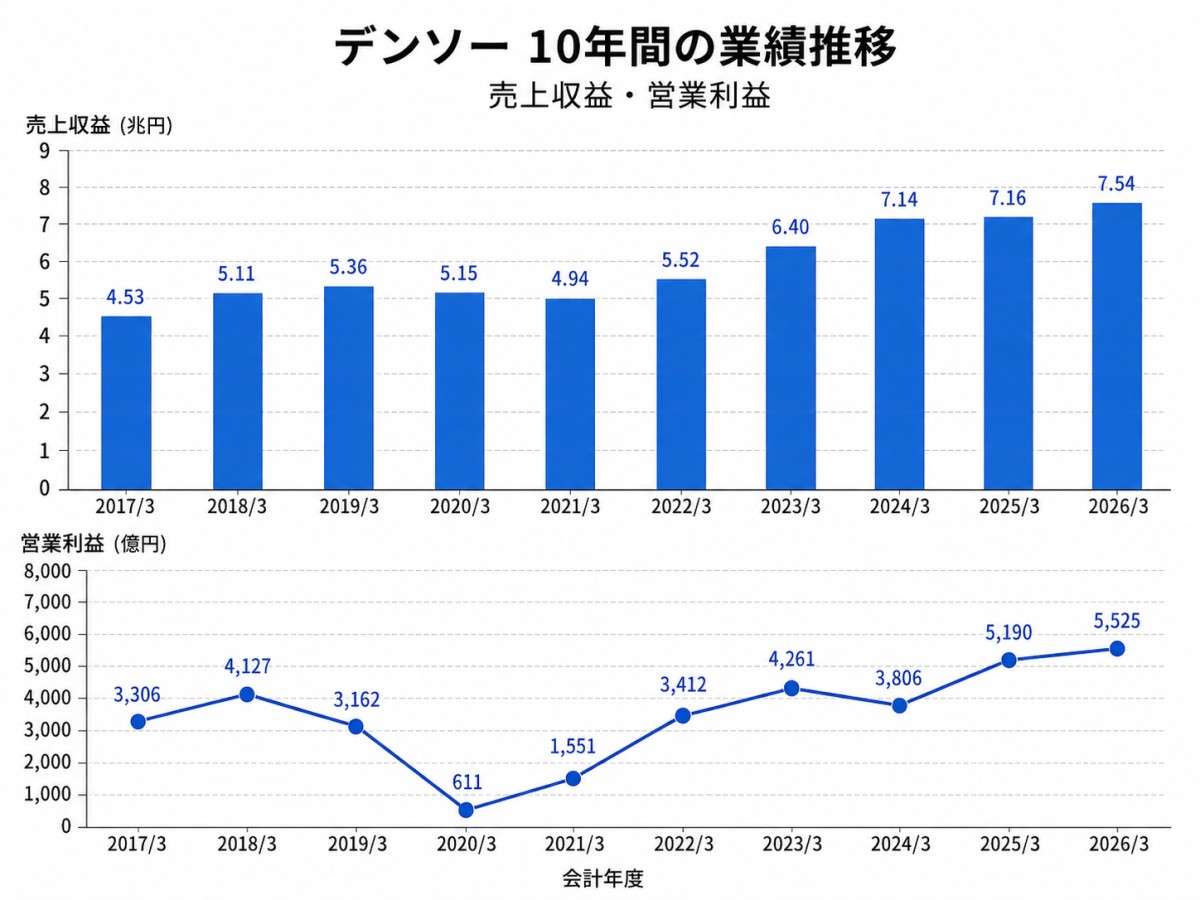
売上は横ばい傾向が続いていましたが2023年3月期以降に拡大し、2017年3月期には4.5兆円ほどだった売上が、2026年3月期には7.5兆円と10年間で1.7倍近い規模になっています。
営業利益は増減ありつつの推移で2020年3月期~2021年3月期は特に低迷しています。ですが、2025年3月期以降はコロナ以前と比べても明確に高水準となっており、2017年3月期の3306億円に対して、2026年3月期は5525億円で過去最高益となっています。
業績推移の理由
では、なぜこのような推移になったのでしょうか。
2010年代後半に起きていたのは成長投資の拡大でした。
自動運転や電動化など将来成長に向けた研究開発・設備投資が増加したことで、売上は増加しても利益面は伸び悩み増減ありつつの推移となったわけです。
そこから、2020年3月期は利益面が大幅に低迷しましたが、これは燃料ポンプを中心とした大規模な品質問題に伴う2000億円を超える品質関連費用と、新型コロナによる生産減少が重なっています。
そして、2021年3月期もコロナの影響が残ったことで売上は5兆円を割り込みました。
つまり2019~2021年ごろは、将来投資の増加+品質問題+コロナという複数の要因が重なり、利益面では苦しい時期だったわけです。
そして2022年3月期以降は再び大きな成長局面に入ります。
なぜ近年は成長したのか
特に売上は、2021年3月期の4兆9367億円から2026年3月期には7兆5400億円まで拡大しました。
わずか5年間で5割以上増えています。
その理由はいくつかあります。
まず1つ目は、自動車生産の回復です。
コロナ禍では世界的に自動車生産が減少し、その後も半導体不足によって十分に車を作れない状況が続きました。
しかしその状況が徐々に正常化し、自動車生産が回復しました。
2つ目は、電動化・ADAS(運転支援)関連製品の拡大です。
自動車の販売台数が増えたことだけでなく、車1台に搭載されるデンソー製品の金額自体が増えています。
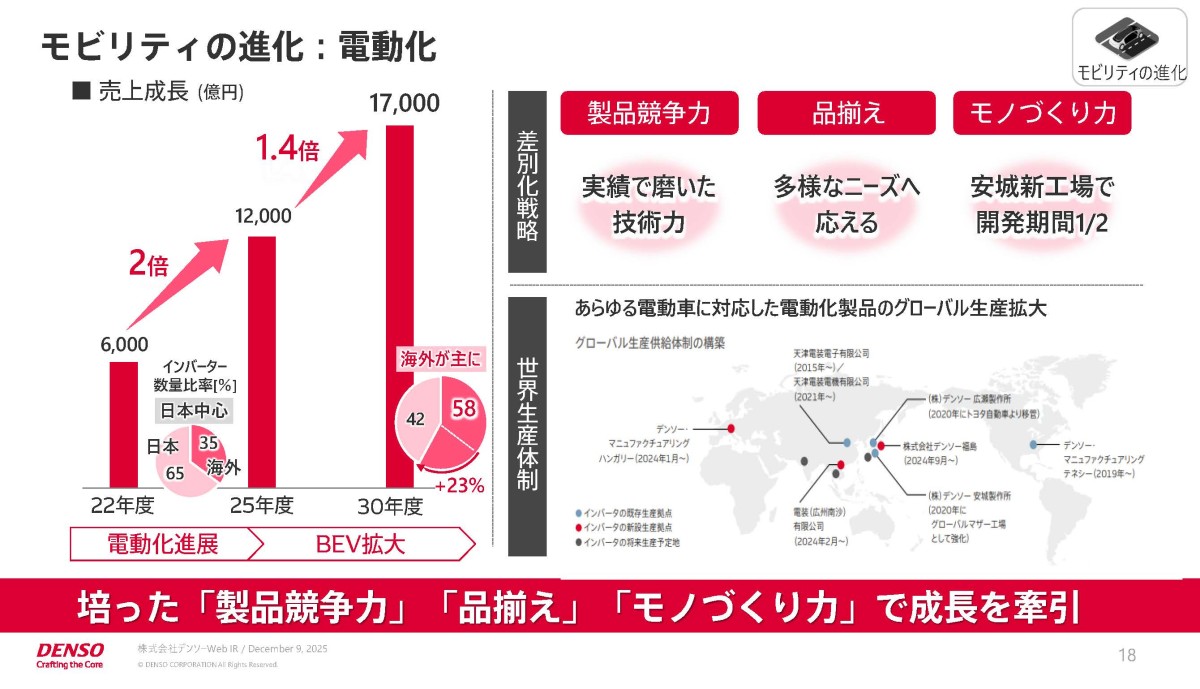
例えば電動車ではインバーターやモーター、バッテリー制御などが必要になります。
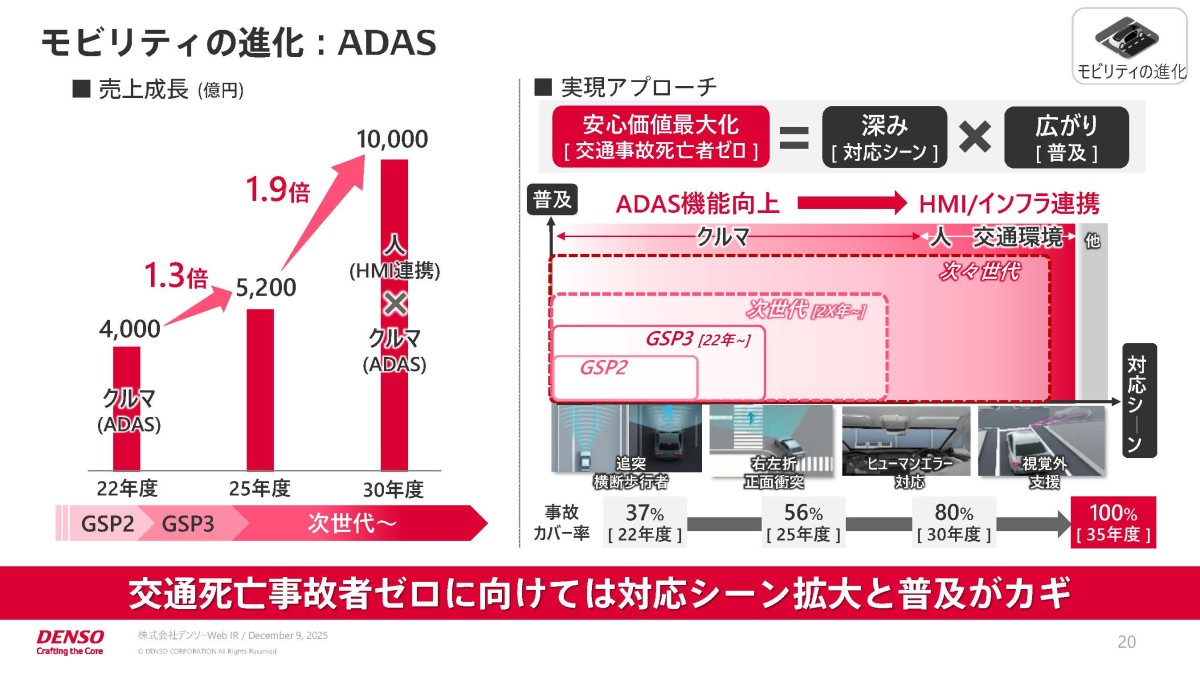
またADASの普及によって、画像センサーやミリ波レーダー、ECUなども搭載されるようになっています。
実際にデンソーは、2023年3月期の過去最高売上について、電動化や安全関連製品の拡販を主要因の1つとして挙げています。
つまり、自動車の台数とデンソー製品の1台当たり搭載額の両方が伸びたことで、売上が大きく伸びたということです。
3つ目が、円安です。
海外売上が約6割を占めていますから、為替の影響も受けやすい企業で、近年の円安は業績を押し上げています。
そして4つ目が、収益体質の改善です。
コロナ禍や品質問題を経てデンソーは「Reborn21」と呼ばれる改革を進め、固定費削減や合理化、価格転嫁などを進めてきました。
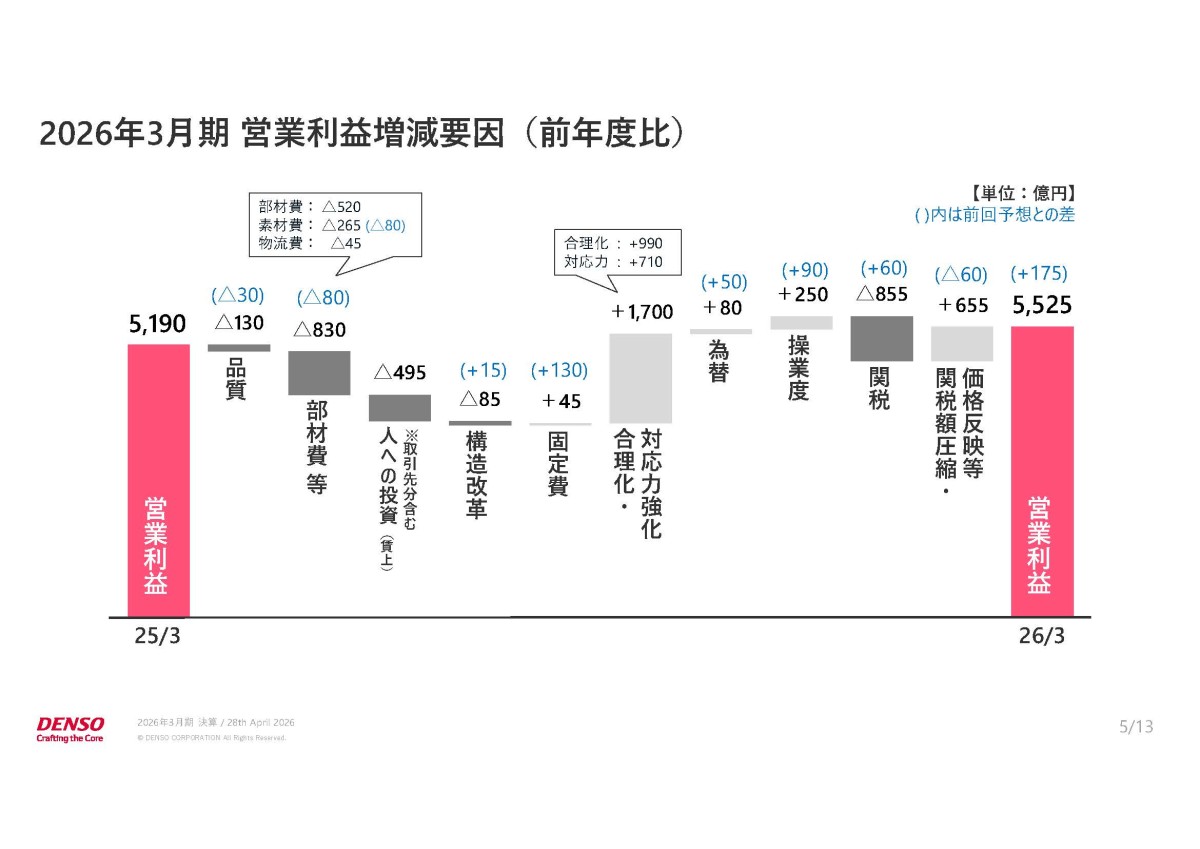
2022年3月期には、こうした収益構造改革の成果も増益要因となっていますし、直近の2026年3月期も対応力強化や合理化は計1700億円ほど営業利益を押し上げ、資材費の上昇を打ち返す事が出来ています。
収益体質の改善が続いており、それも利益を押し上げているということですね。
このように、自動車生産回復、電動化・ADASによる1台当たり売上増加、円安、収益改善が組み合わさって、大きな成長につながっていたわけです。
円安やADAS搭載車の増加といった状況が続く中で、今後も堅調な業績が期待出来そうです。
EV鈍化でどうなるのか
このように近年は堅調なデンソーですが、一方で市況の変化という状況にも置かれています。それがEVの鈍化です。
数年前まで自動車業界では、ガソリン車からBEVへ一気に移行していくという見方が強くありました。
なので、デンソーも電動化関連への大規模な投資を進めていました。
ところが近年は、地域によってBEVの普及スピードに大きな差が出ています。
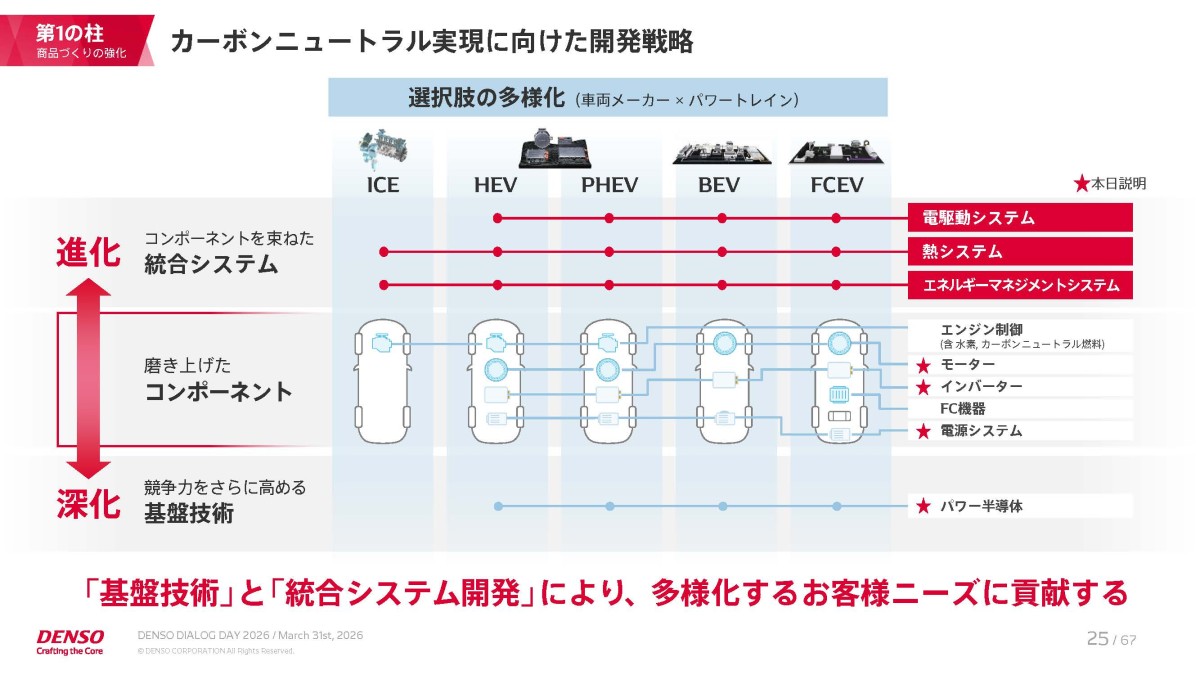
HEV(ハイブリッド)やPHEV(プラグインハイブリッド)の需要が強く、BEVだけに一本化するのではなく、HEV・PHEV・BEV・FCEV(燃料電池自動車)など複数が長期間併存する「マルチパスウェイ」と呼ばれる状況が現実的なシナリオとなってきました。
では、この変化はデンソーに逆風なのでしょうか。
必ずしもそうとは限りません。 デンソーの電動化製品はBEV専用ではなく、インバーターやモーター、電池制御などHEVやPHEVにも必要です。
そもそもトヨタ向けをメインとするデンソーの技術は、BEVだけでなく、トヨタが強みを持つHEVやPHEV、FCEVなどにも対応できるものが多いです。
そのため、BEVが想定より伸びなくても、車の省エネ化の何らかの技術を搭載した車両が拡大することは、少なくとも短中期では比較的対応しやすい環境だと考えられます。
もちろん、BEV市場の成長が遅くなれば、BEV向けに行ってきた多額の設備投資の回収には時間がかかります、さらに電動化の大きなマーケットである中国ではBYDをはじめとした中国メーカーの成長が続き、日系自動車メーカーが苦戦しています。
巨額投資の回収の遅れや減損リスクもあります、短期的には堅調な業績が期待出来ますが、中期的にはから、電動化の遅れに関しては注意が必要です。
成長戦略
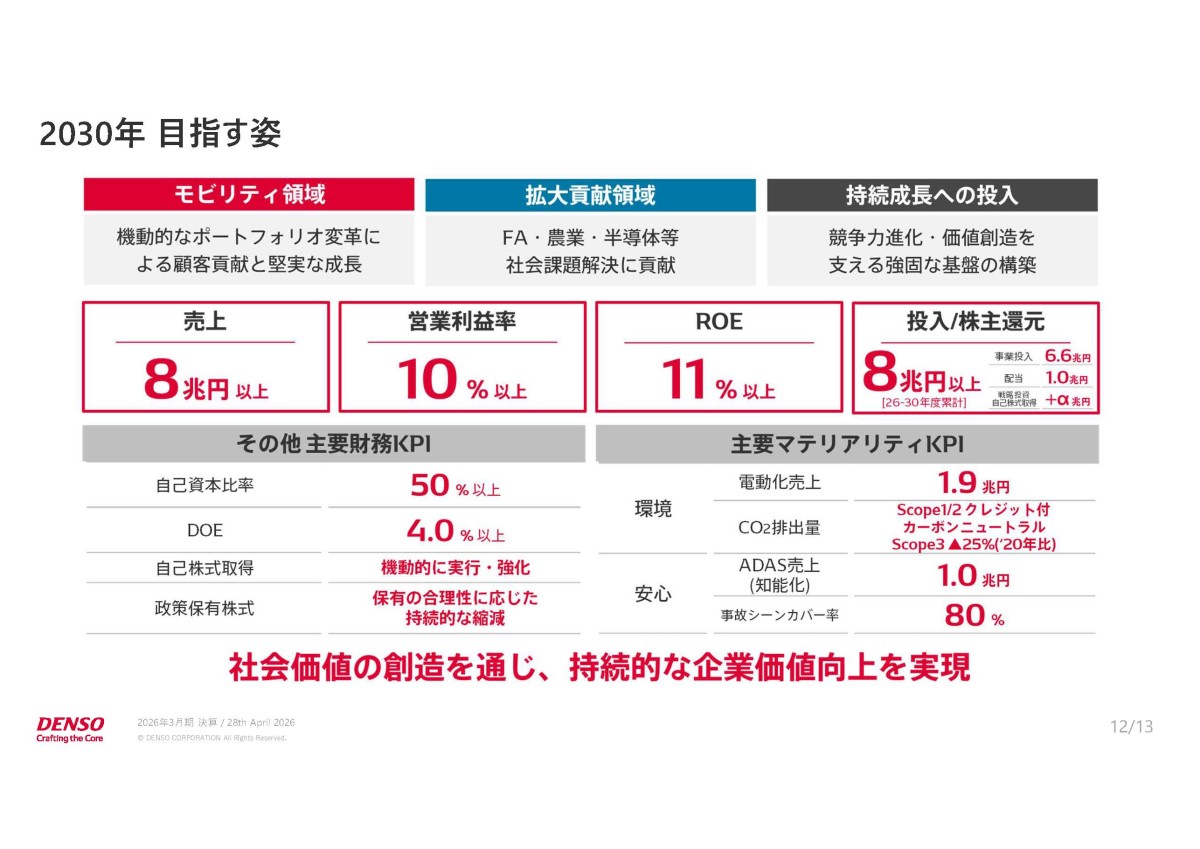
続いて2030年の目標を見ていくと、売上8兆円、営業利益率は10%以上とさらなる成長を目指しています。
どのようにこの目標を達成するのか成長戦略についてさらに詳しく見ていってみましょう。
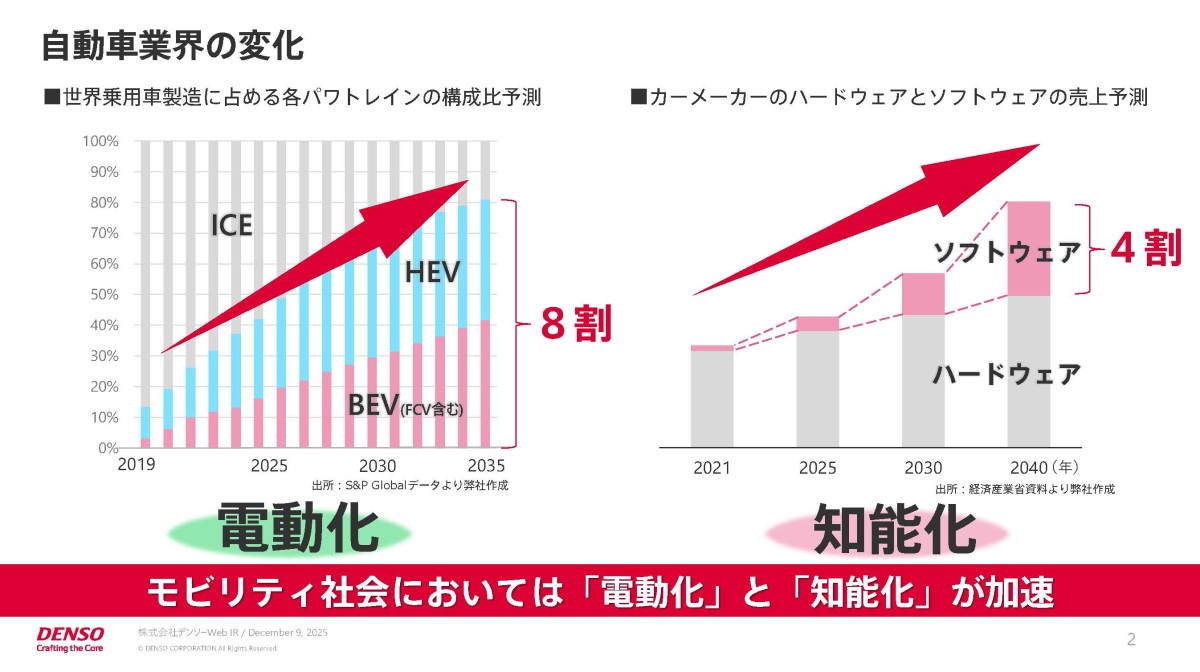
大きな取り組みは、今後進むと予想される電動化と知能化の流れを汲んだ4つです。
①電動化
まずは引き続き電動化です。
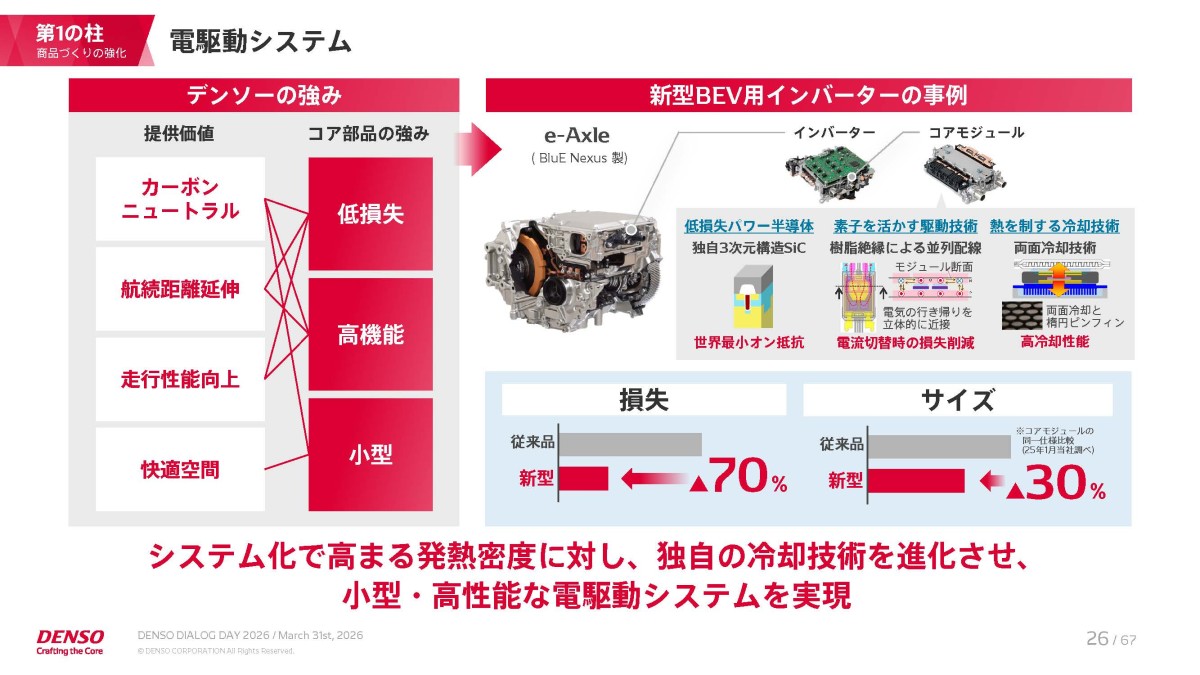
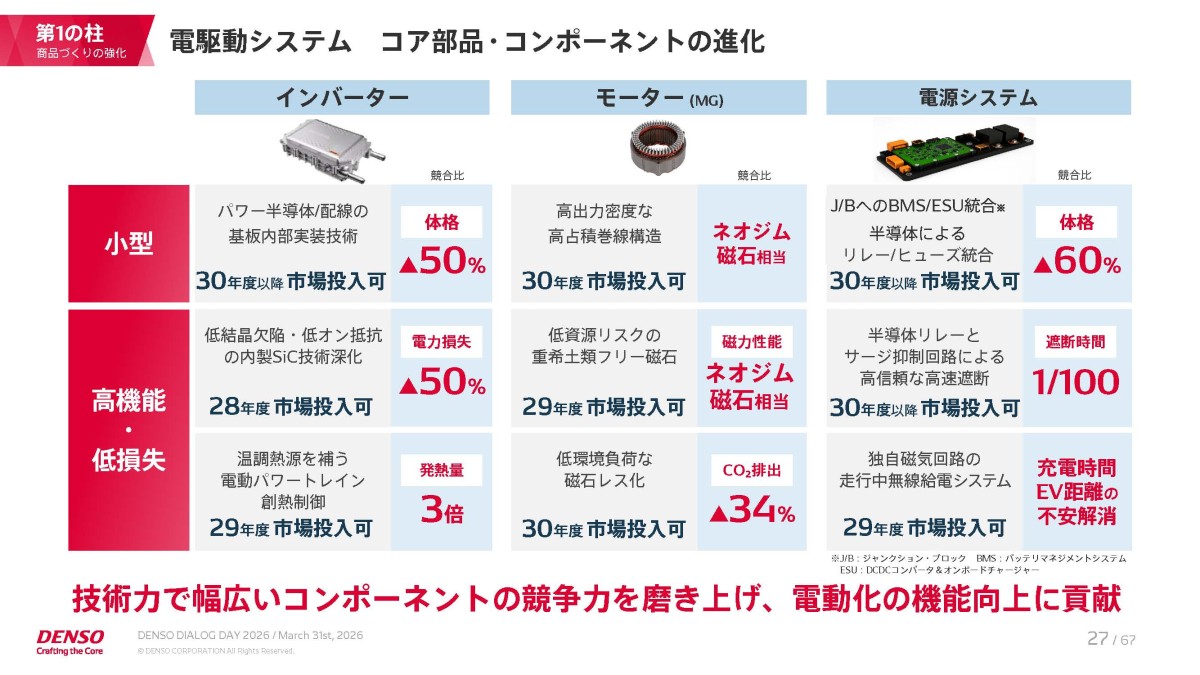
デンソーではインバーターやモーター、バッテリー監視ユニットなどを展開しています。先ほど触れたように、これらはBEVだけでなくHEVやPHEVでも使われているため引き続き拡大が期待されます。
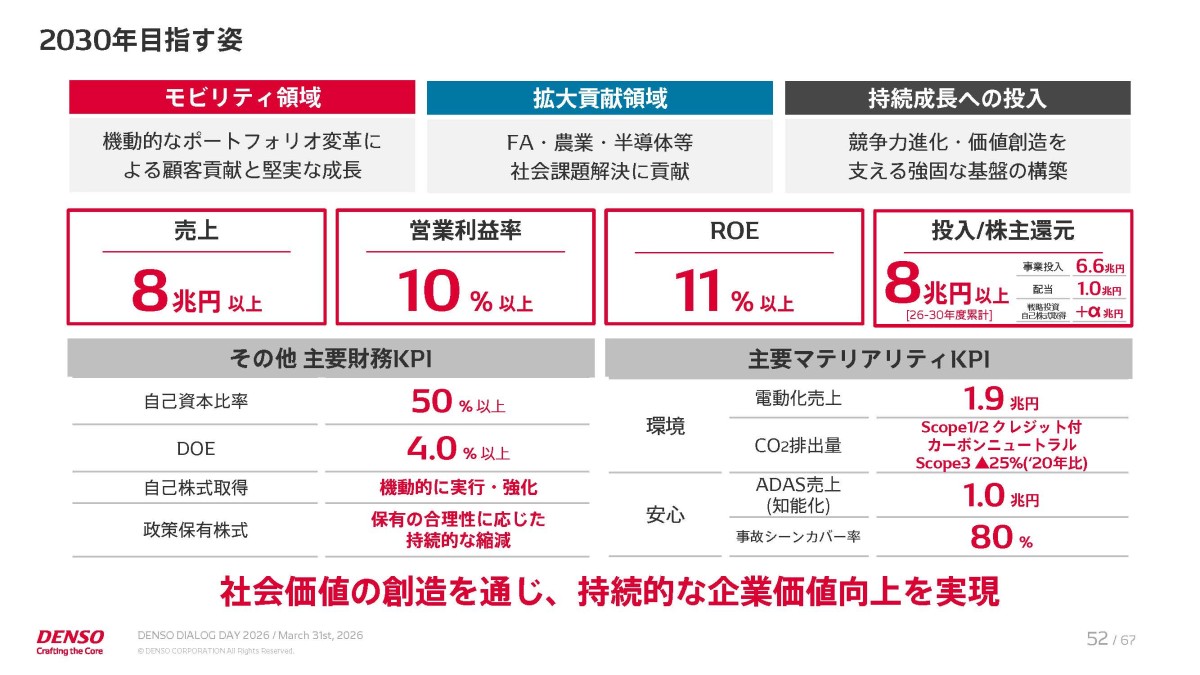
2030年に電動化領域だけで売上1.9兆円を目指していますので、以前のような「BEV市場がどれだけ伸びるか」だけではなく、さまざまなパワートレインで電動化率がどれだけ高まるかに注目です。
②知能化・ADAS
2つ目が知能化です。
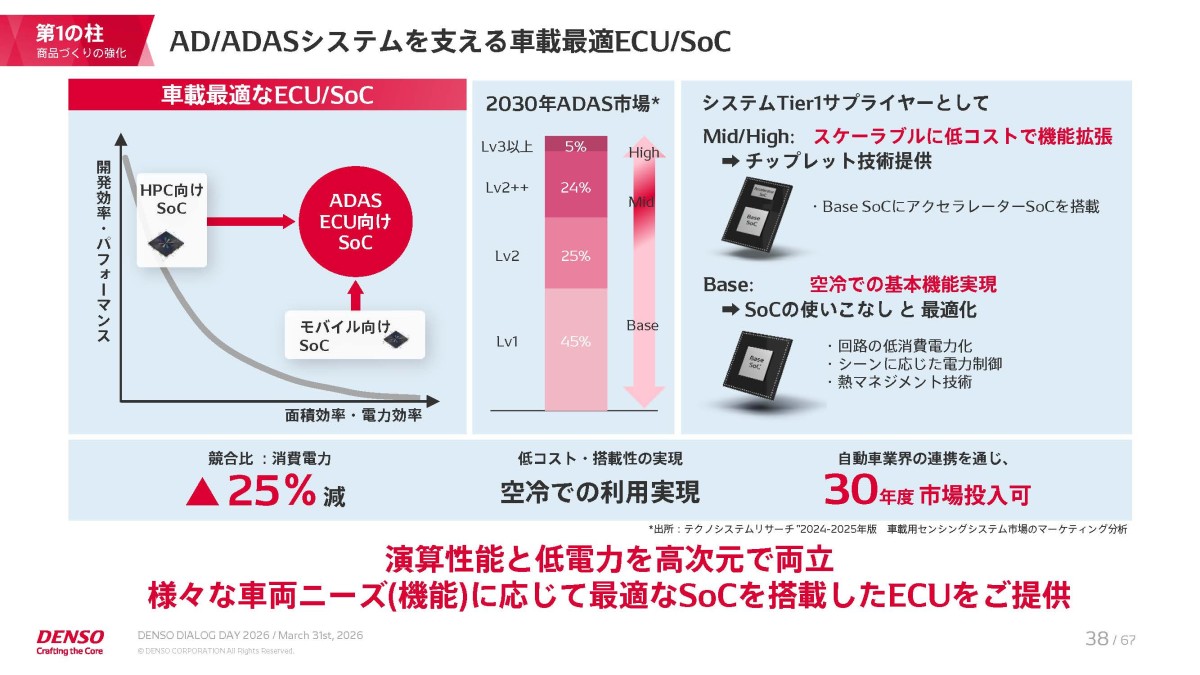
自動車ではADASや自動運転の普及によって、カメラ、ミリ波レーダー、センサー、ECUなどの搭載量が増えています。
さらに今後はSDV、つまりソフトウェアによって自動車の機能を継続的に更新していく考え方も広がっています。
こうなると、自動車は単純な機械製品から、より多くの半導体やセンサー、ソフトウェアを搭載する電子機器に近づいていきます。
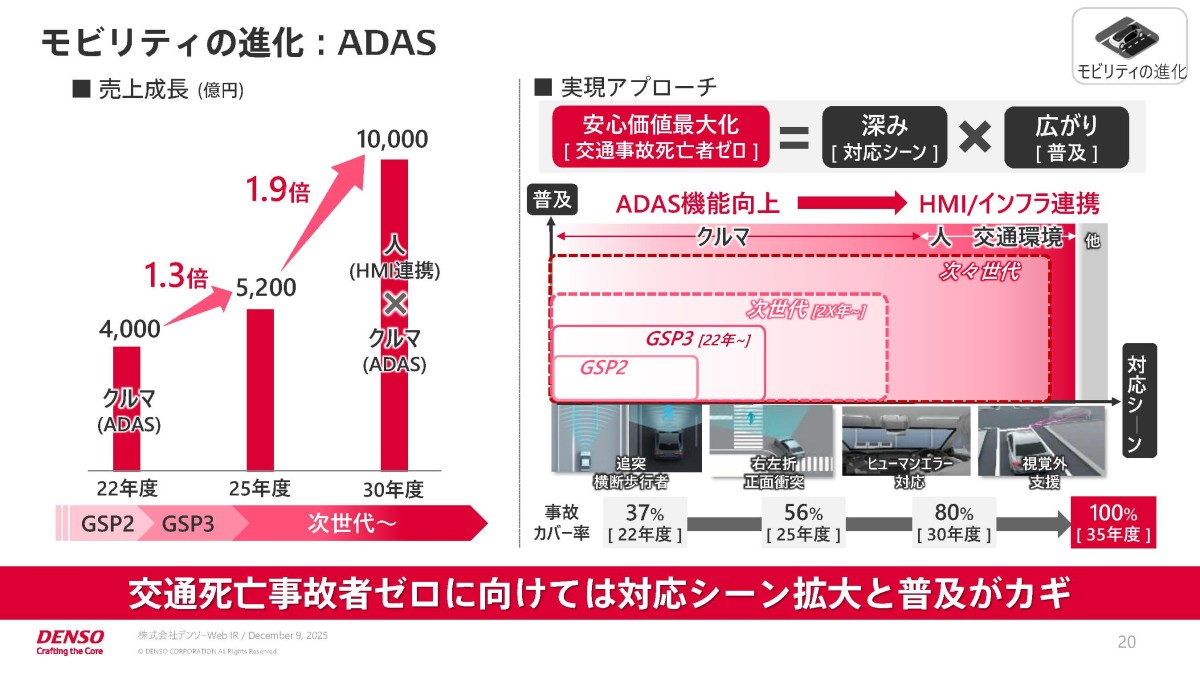
デンソーは2030年のADAS売上1兆円を目標としています。
自動車販売台数が大きく増えない成熟市場でも、1台当たりの電子部品搭載額を増やせる可能性がある分野ですから、成長が期待されます。
③熱マネジメント
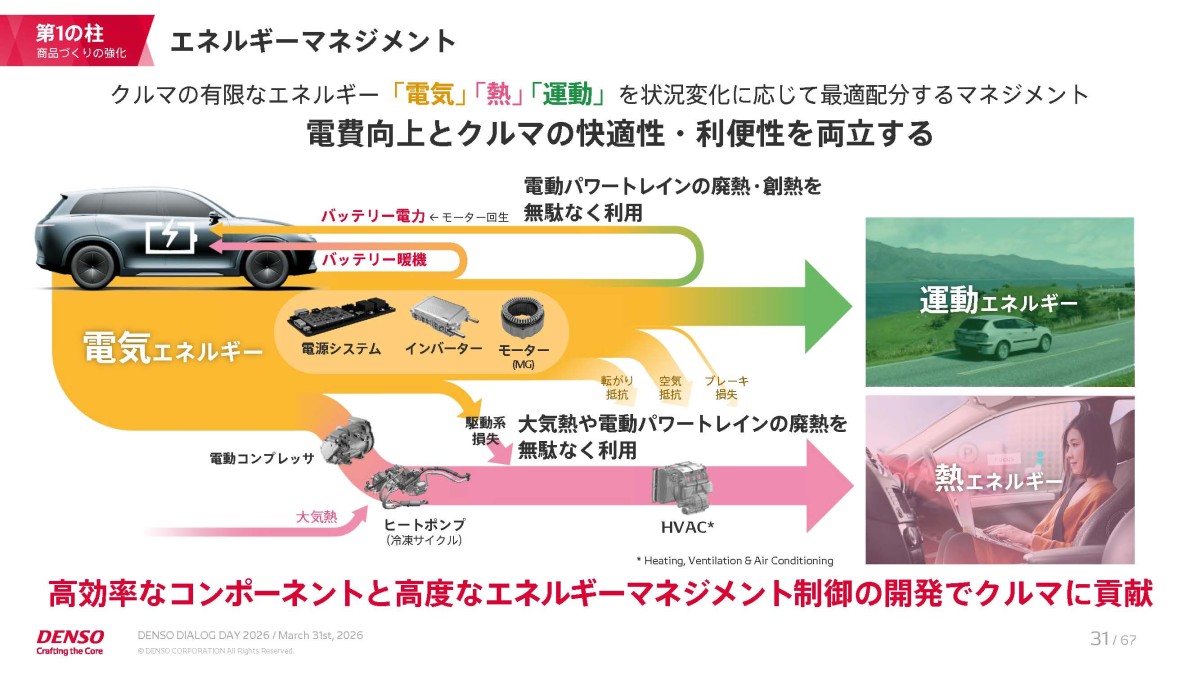
3つ目が熱マネジメントです。
電動化が進むほど重要になるのが熱管理です。BEVでは暖房による電力消費が航続距離に影響し、バッテリーも温度によって性能や充電速度が変わります。
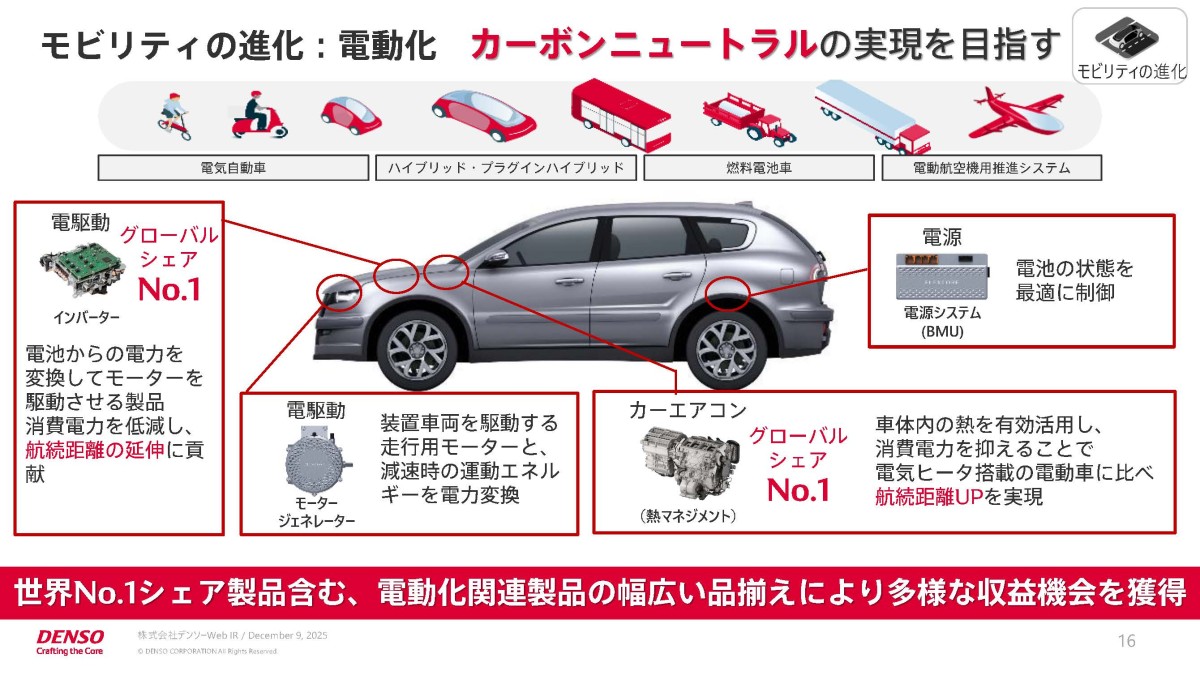
デンソーはカーエアコンでグローバルトップの競争力を持ち、その技術を車両全体の熱マネジメントへ広げています。BEVだけでなくHEV・PHEVでも必要となるため、マルチパスウェイ化でも成長が期待できる領域です。
④半導体・ソフトウェア
そして4つ目が、それら全てを支える半導体とソフトウェアです。
厳密にはデンソーは半導体・ソフトウェアを「成長領域」というより、全社の競争力を支える基盤技術と位置付けています。
ですが今後のデンソーを見るうえでは極めて重要です。
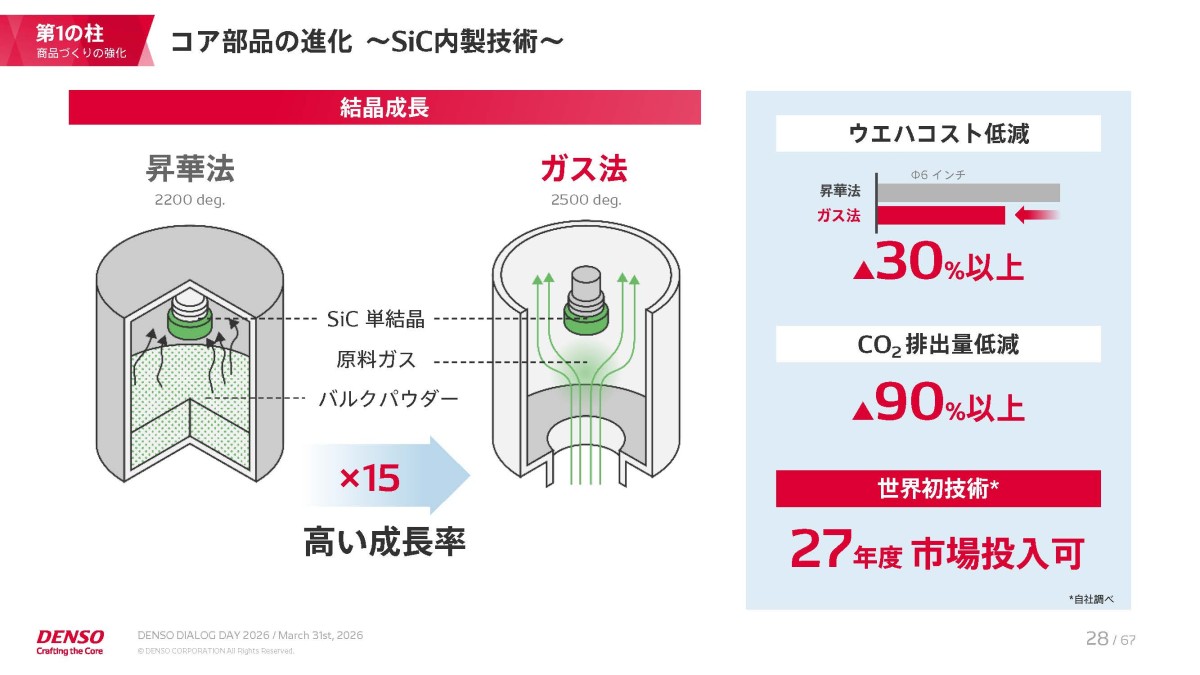
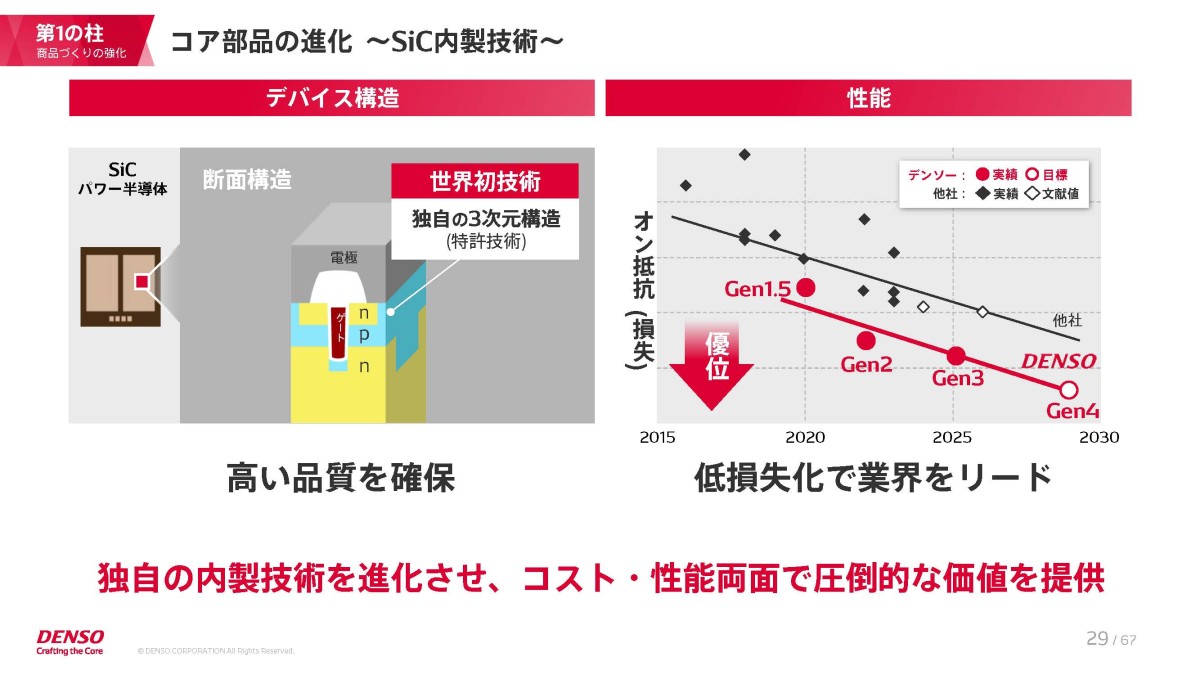
電動化ではパワー半導体、ADASでは演算処理を行う半導体、SDVでは大量のソフトウェアが必要になります。
つまり、電動化・ADAS・熱マネジメントという個別製品を伸ばすだけでなく、その中核部品や制御まで自社で持つことで、車両全体をまとめて提案できる企業になるというのがデンソーの方向性です。
自動車部品メーカーから、車両全体のシステムを提供する企業へと役割を広げようとしていますから、その点にも注目です。
利益率の改善はさらに必要
このように近年は堅調で、成長も期待できる事業を持つデンソーですが、それでも2026年3月期は、営業利益率は約7.3%で十分な水準とはいえません。
原材料高もありますし、研究開発費は増え続けており、成長投資によっても利益率を高めること自体は難しくなっています。
デンソー自身も、2025年度までの中期計画では営業利益率10%を目標としていたものの、積極的なリソース投入や品質費用などによって未達となったことを課題として挙げています。
売上を伸ばせるかどうかより、電動化やADASへの巨額投資を本当に高収益につなげられるかは今後注目して見ていくべきでしょう。
直近の業績
それでは、最後に直近の2027年3月期1Qを見ていきましょう。
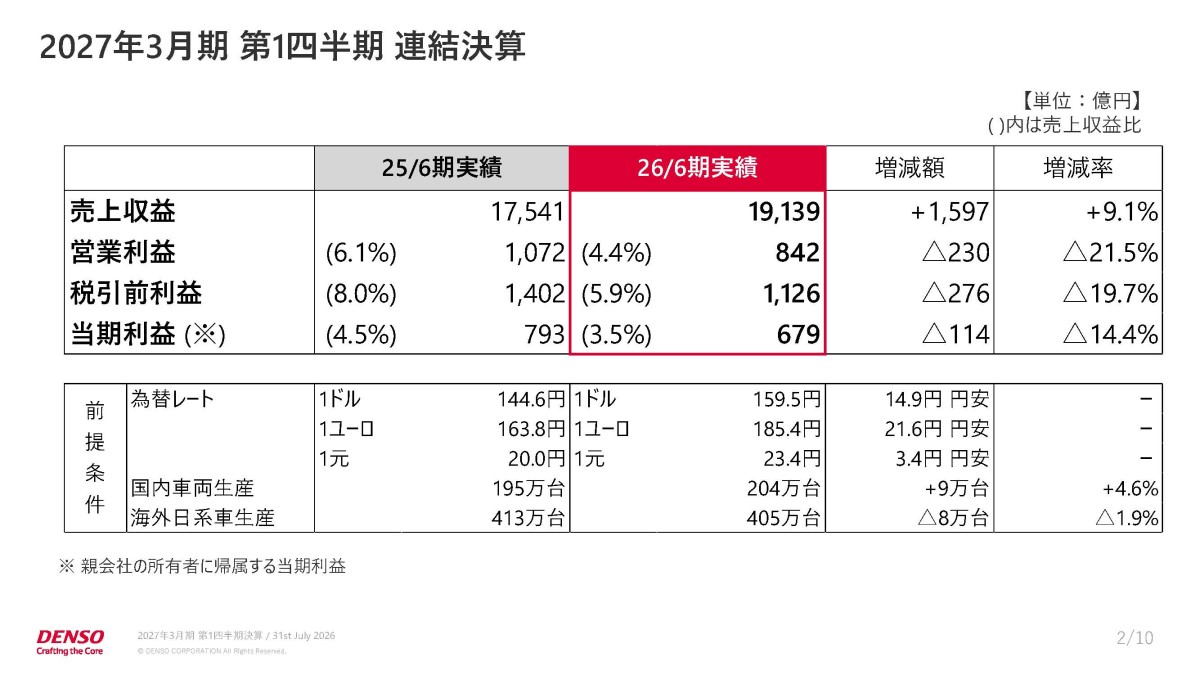
売上収益:1兆9139億円(+9.1%)
営業利益:842億円(▲21.5%)
親会社所有者帰属利益:679億円(▲14.4%)
で増収ながらも減益となっています。
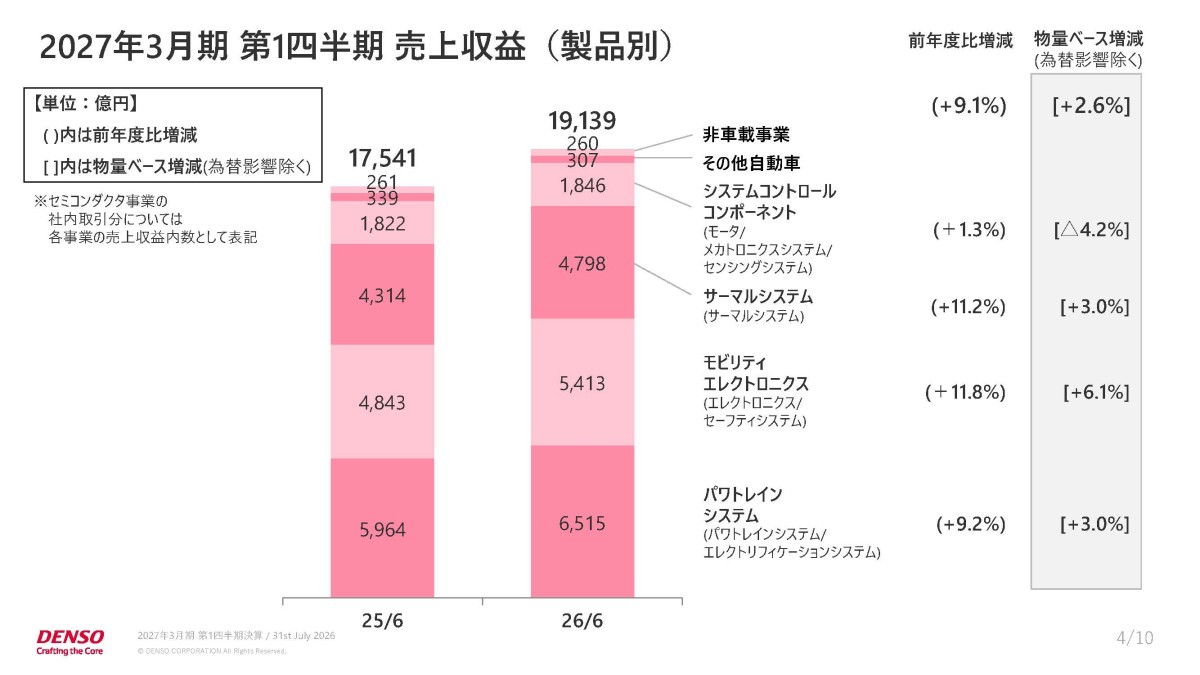
売上が伸びた要因は、自動車販売の増加に加えて、電動化・知能化領域の需要拡大です。
まさにデンソーが成長領域としている製品の拡販が続いています。
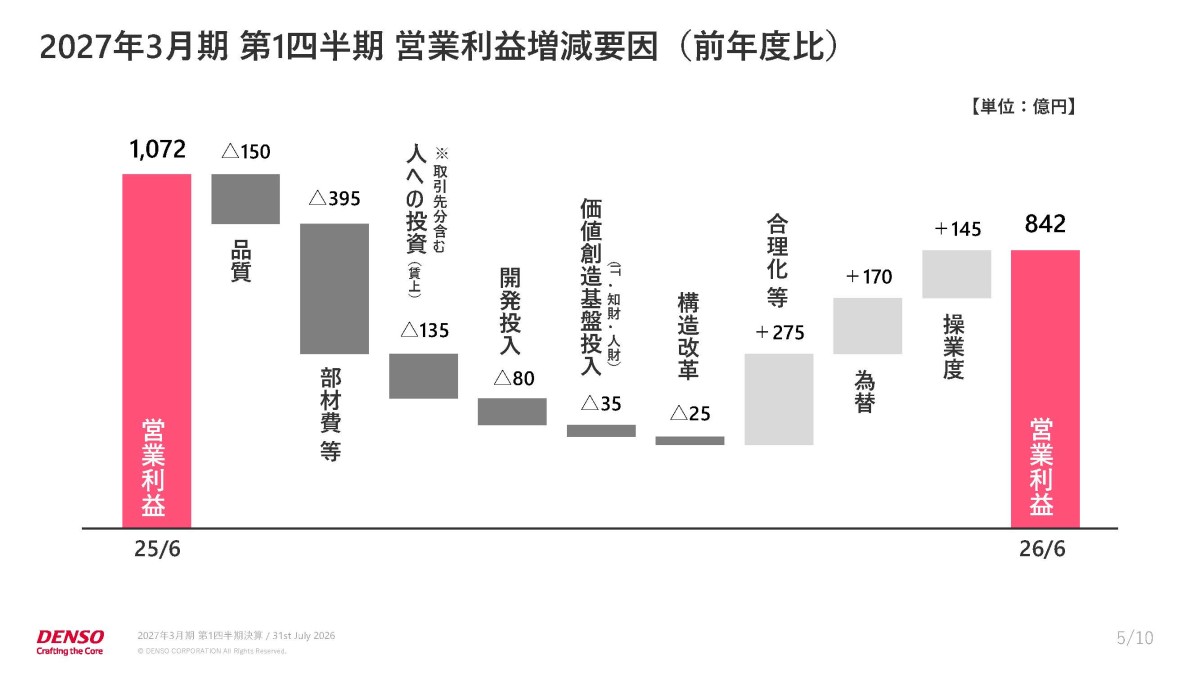
一方で利益面では、部品・材料価格の上昇や、将来成長に向けた投資の強化がマイナス要因となりました。
円安による好影響や合理化などの原価低減の取り組みは進んだものの、それ以上にコスト増加が大きく出ています。
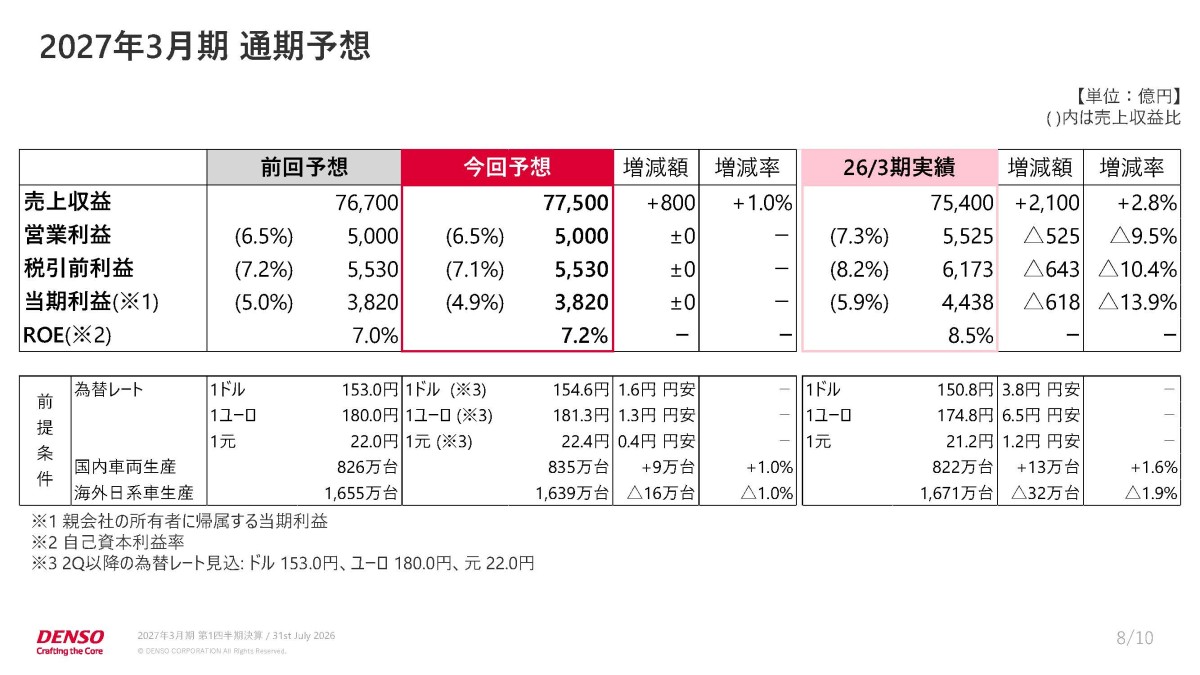
通期予想については、1Qの車両生産や為替を踏まえて売上予想を、800億円上方修正しています。
一方で利益予想は据え置きで、前期の5525億円からは9.5%の減益予想となっています。
これは、先ほど見てきた電動化・知能化製品も伸びているものの、利益率の改善にはまだつながっていないということです。
今後は収益性の改善を進められるかに引き続き注目です。
すでに登録済みの方は こちら


読者限定の内容も逃しません。