エンタメ業界編:サイバーエージェント【4751】「広告・ゲーム会社」から「IP企業」へ変われるか転換点を迎えるサイバーエージェント
事業内容
それではまず、事業内容から見ていきます。
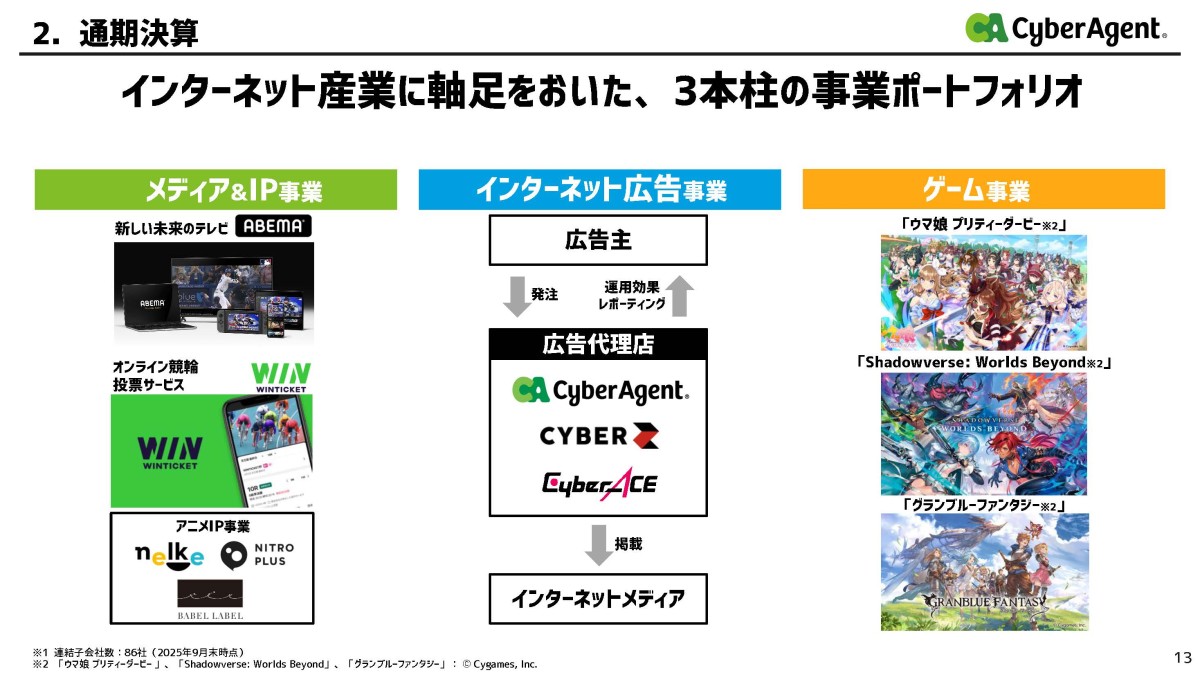
現在の主要な事業セグメントは以下の3つです。
①メディア&IP事業:ABEMA、WINTICKET、アニメ・映像制作、IP関連事業など
②インターネット広告事業:企業向けのネット広告運用やAIを活用した広告支援など
③ゲーム事業:「ウマ娘」「シャドウバース」などのスマートフォンゲームを中心としたゲーム開発・運営
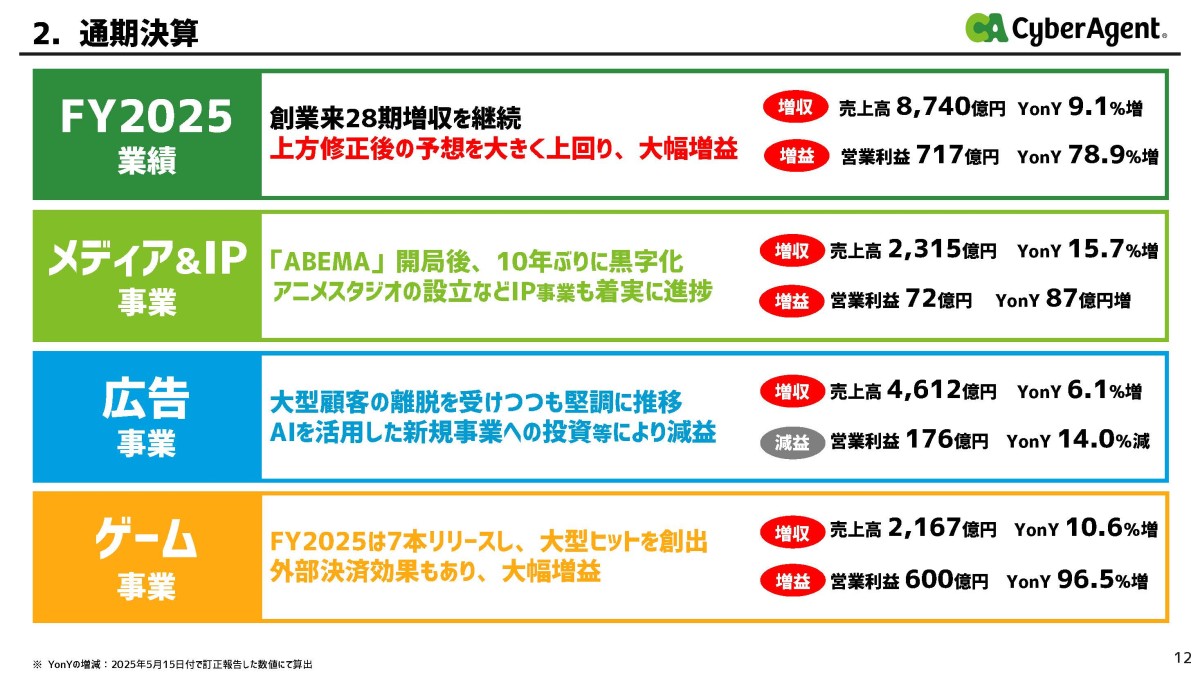
2025年9月期のセグメント別の構成は以下の通りです。
売上高
・メディア&IP:2315億円
・インターネット広告:4612億円
・ゲーム:2167億円
営業利益
・メディア&IP:72億円
・インターネット広告:176億円
・ゲーム:600億円
売上では祖業である広告事業が最大ですが、利益ではゲーム事業が圧倒的に大きいです。
そして巨額の赤字が出ている時期も長かったメディア事業も黒字化しています。
現在のサイバーエージェントは、広告で安定した大きな売上を作り、ゲームで大きな利益を稼ぎ、ABEMAを中心とするメディア&IPを新たな成長事業に育てている企業だと考えると全体像が分かりやすいです。
業績の推移
続いて10年間の業績を見ていきます。
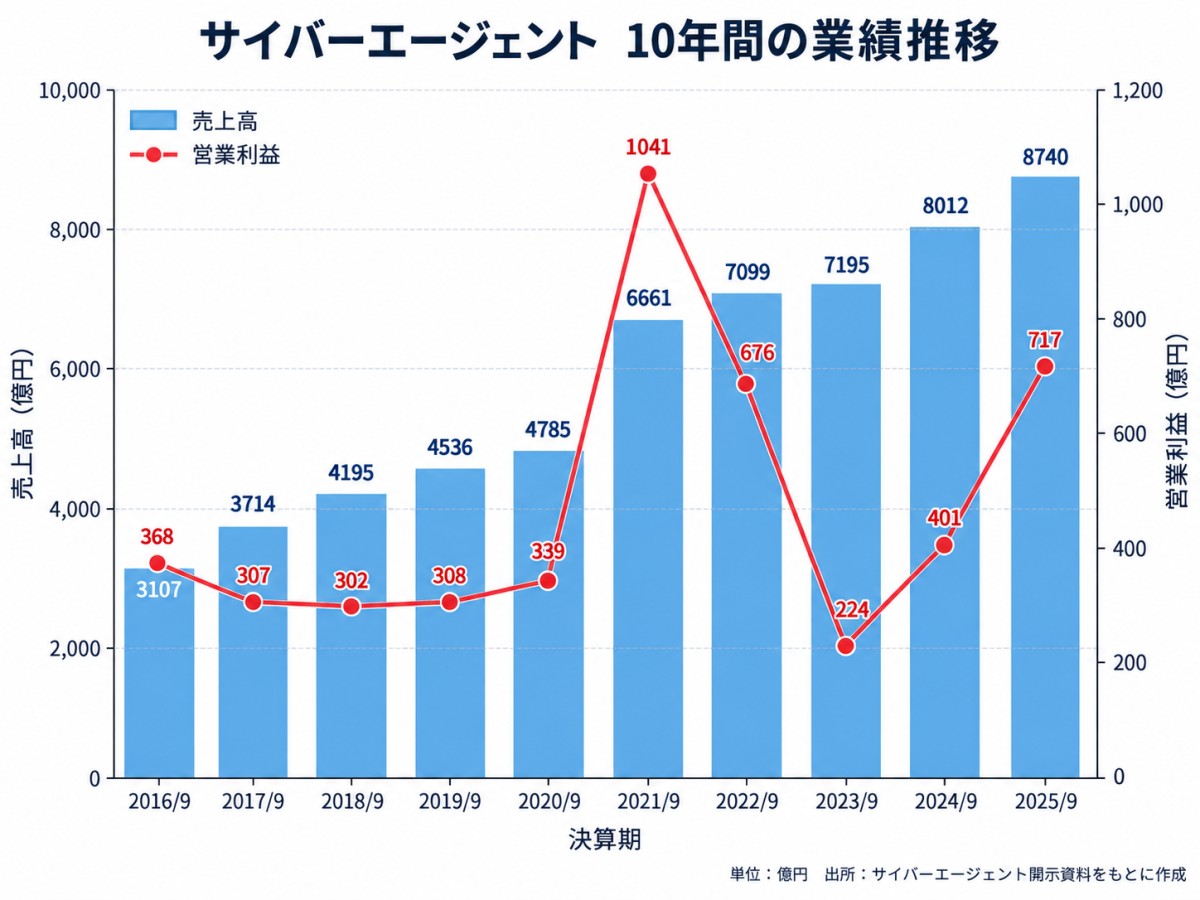
売上は増加が続いていますが一方で利益面は増減ありつつの推移となっています。
2016年から「ABEMA」を開始したためその先行投資が続き、売上は増加する一方で利益面は伸び悩みが続きました。ですが2021年9月期は大幅増益で好調となっています。
この年は「ウマ娘」が大ヒットしています。
ゲーム事業の利益が急増し、全社の営業利益も1000億円を超えました。
しかし、その後はウマ娘の勢いが落ち着いたことなどでゲーム事業の利益が減少し減益が続き、ワールドカップの放映権獲得にも大きく投資をした2023年9月期には全社の営業利益も224億円まで縮小しています。
このように、サイバーエージェントはゲームのヒットやABEMAへの先行投資によって利益が大きく変動する企業だったわけです。
ところが、その後は2024年9月期に401億円、2025年9月期には717億円まで営業利益が回復しています。
今回は単純にゲームの新作が当たったという話ではなく、ゲーム、メディア&IPのそれぞれで収益基盤が強化された事が影響しています。
各事業の状況をもう少し詳しく見ていきましょう。
広告事業は今でも大きな収益基盤
まず祖業のインターネット広告事業です。
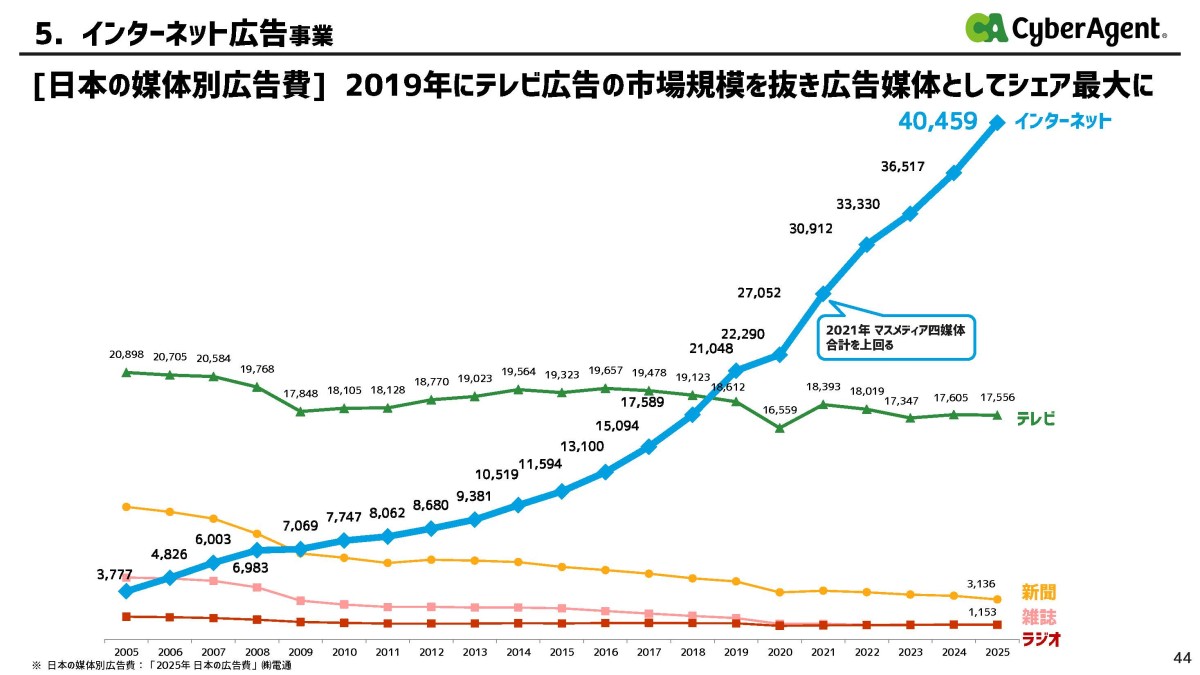
2025年の国内インターネット広告費は4兆459億円まで拡大し、日本の総広告費に占める割合も50.2%と初めて過半数となりました。
今やインターネット広告は広告市場の中心となり、サイバーエージェントは現在も国内トップクラスの規模を持っています。
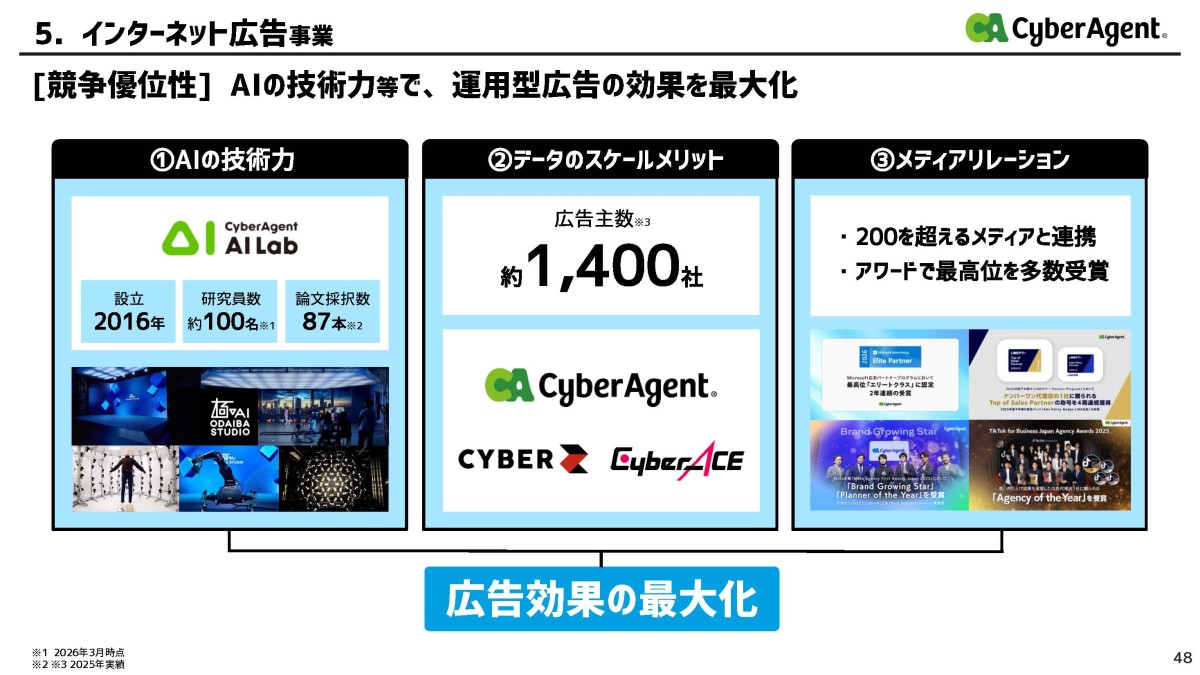
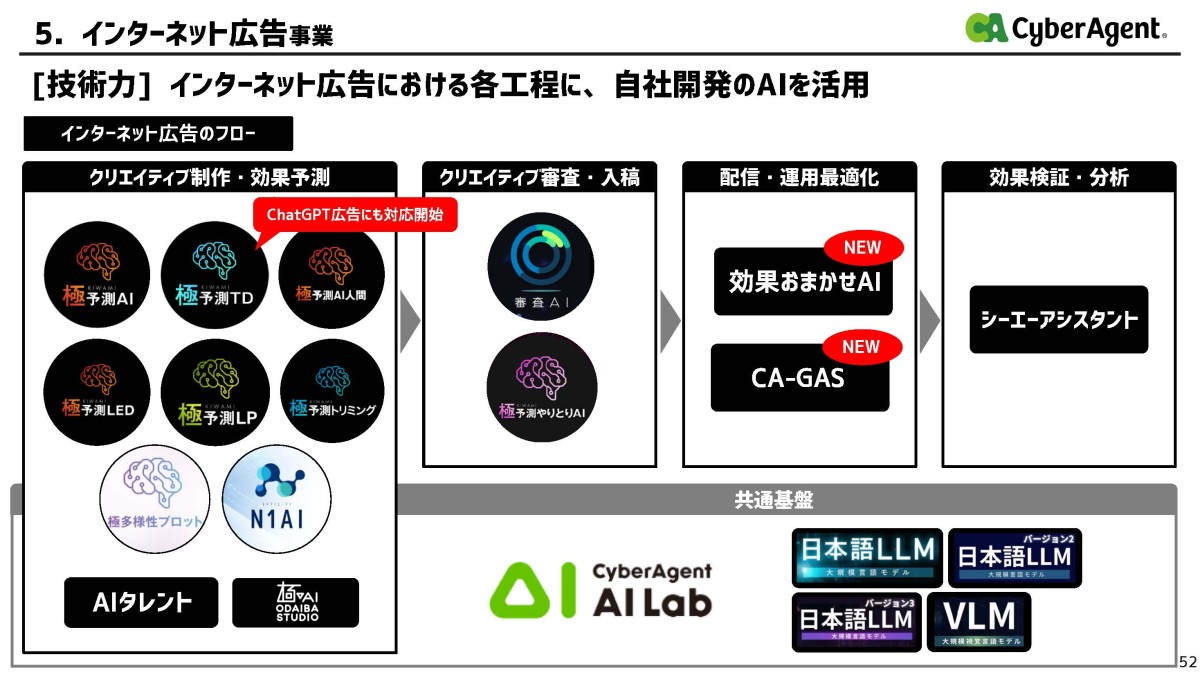
強みとしているのは、長年蓄積してきた広告運用のノウハウやデータ、そしてAIです。
2016年にはAI研究組織「AI Lab」を設立しており、広告効果を予測してクリエイティブを生成する「極予測シリーズ」など、研究成果を広告事業へ積極的に実装しています。
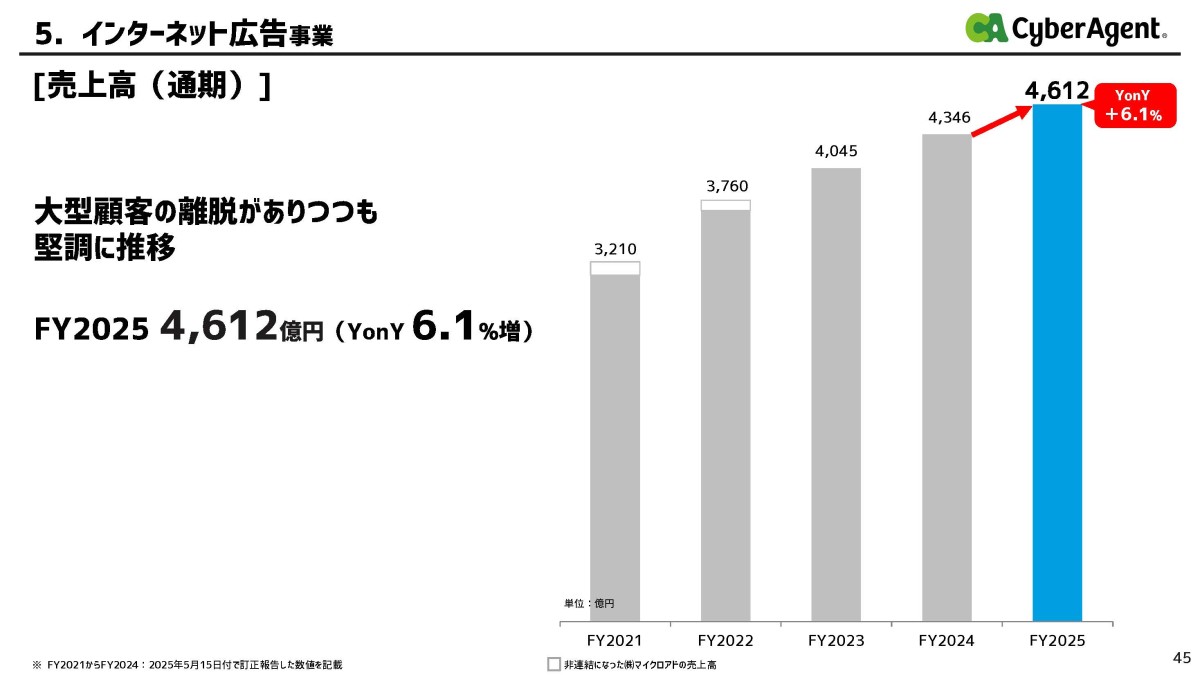
市場の拡大やこういった取り組みが奏功しインターネット広告事業は拡大が続いています。
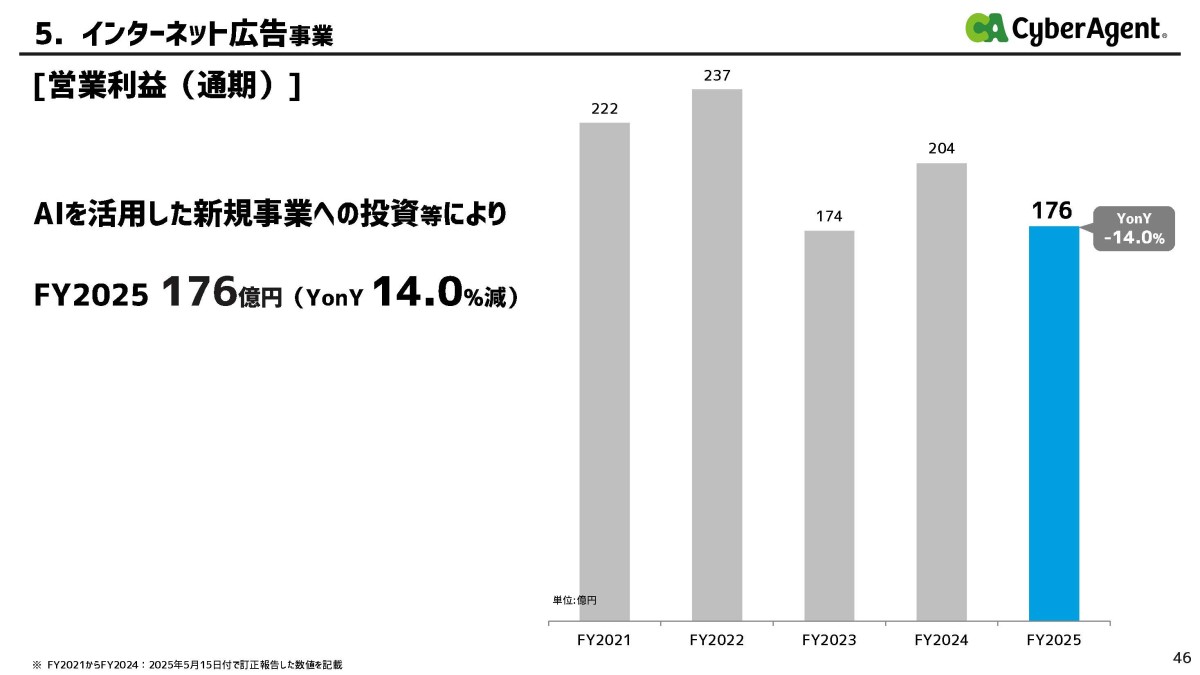
その一方で実は営業利益は増減ありつつの推移となっています。
これはAIを活用した新規事業への投資なども影響しており、売上規模の割には利益率がそれほど高くない事業となっています。
さらに今後は生成AIによって広告運用そのものが自動化されていく可能性もあります。
GoogleやMetaなどプラットフォーム側がAIによる広告配信の自動化を進めれば、人間が細かく広告を運用すること自体の価値は低下する可能性があります。
広告市場の拡大とは裏腹にインターネット広告で大きな利益を出す事は難しくなっていると考えられます。
ですが、これは後ほど触れれますが、サイバーエージェントの場合は広告事業単体で収益を得るだけでなく、広告運用の能力をゲームやIPのマーケティングにも活用できます。
この点は広告専業企業にはない強みです。
国内最大級のゲーム開発体制
続いてゲーム事業です。
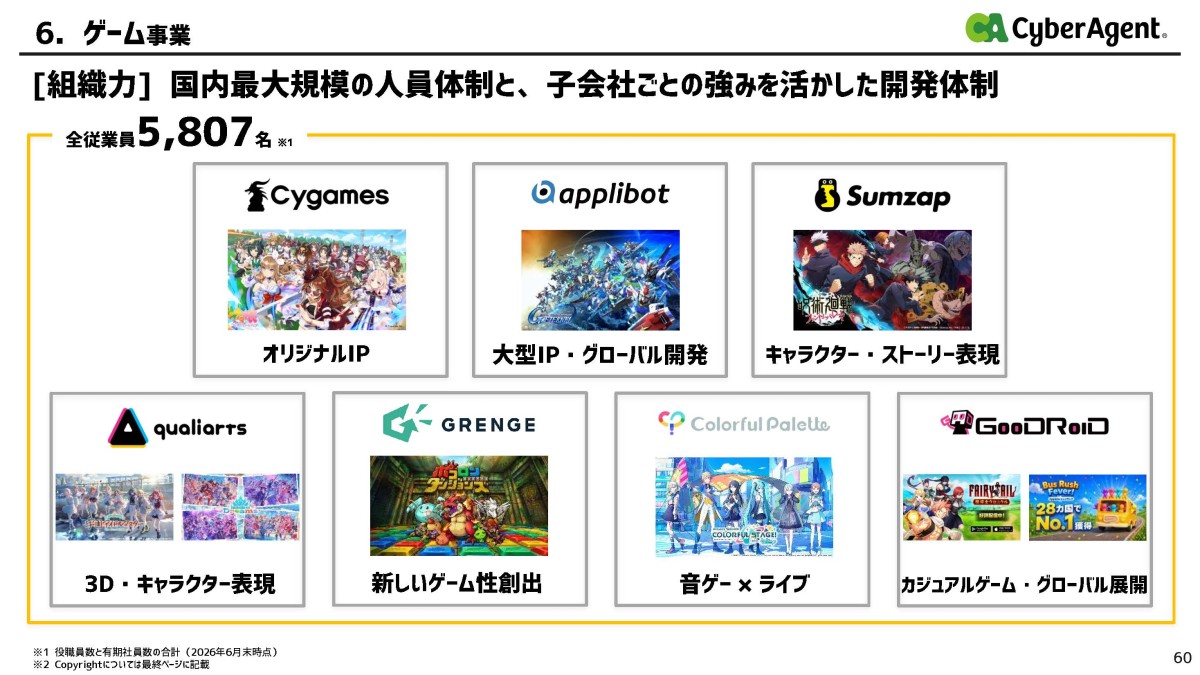
サイバーエージェントグループにはCygames、QualiArts、アプリボット、Colorful Palette、サムザップなど多数のゲーム会社があり、ゲーム部門には5000人を超える従業員がいます。
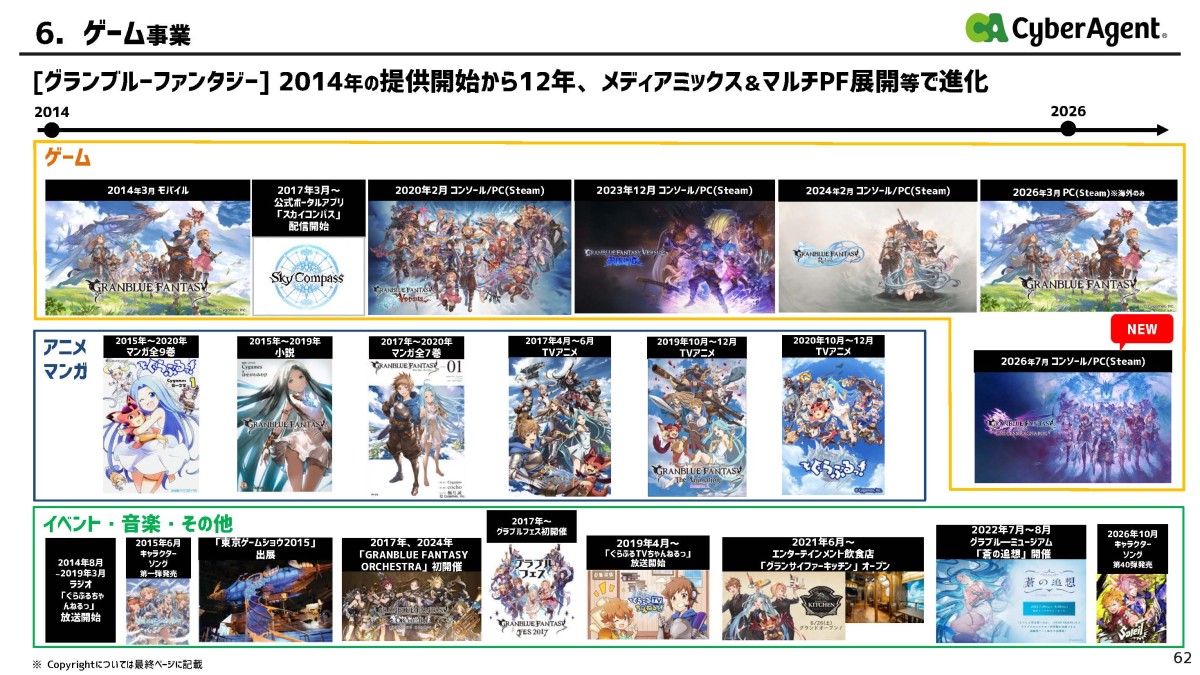
代表的なゲームには、以下のようなものがあります。
・ウマ娘 プリティーダービー
・プロジェクトセカイ
・グランブルーファンタジー
・学園アイドルマスター
・SDガンダム ジージェネレーション エターナル
・ちいかわぽけっと
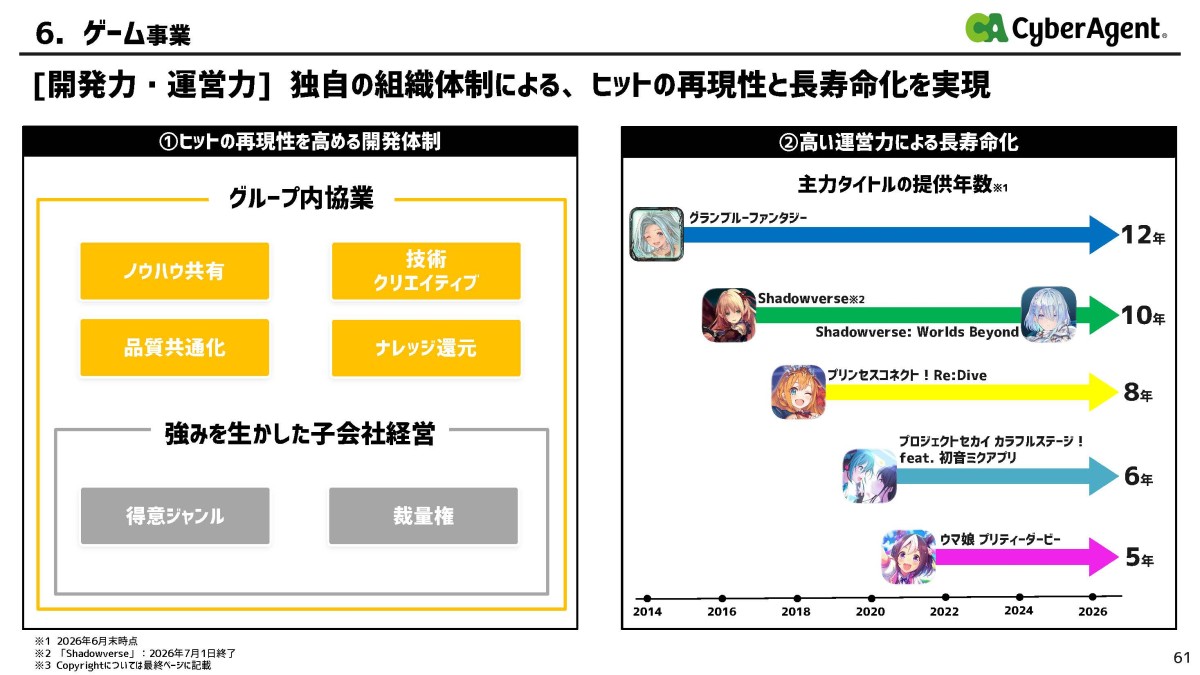
長期で収益を生んでいる作品も増えており、業績の下支えがしやすくなっています。
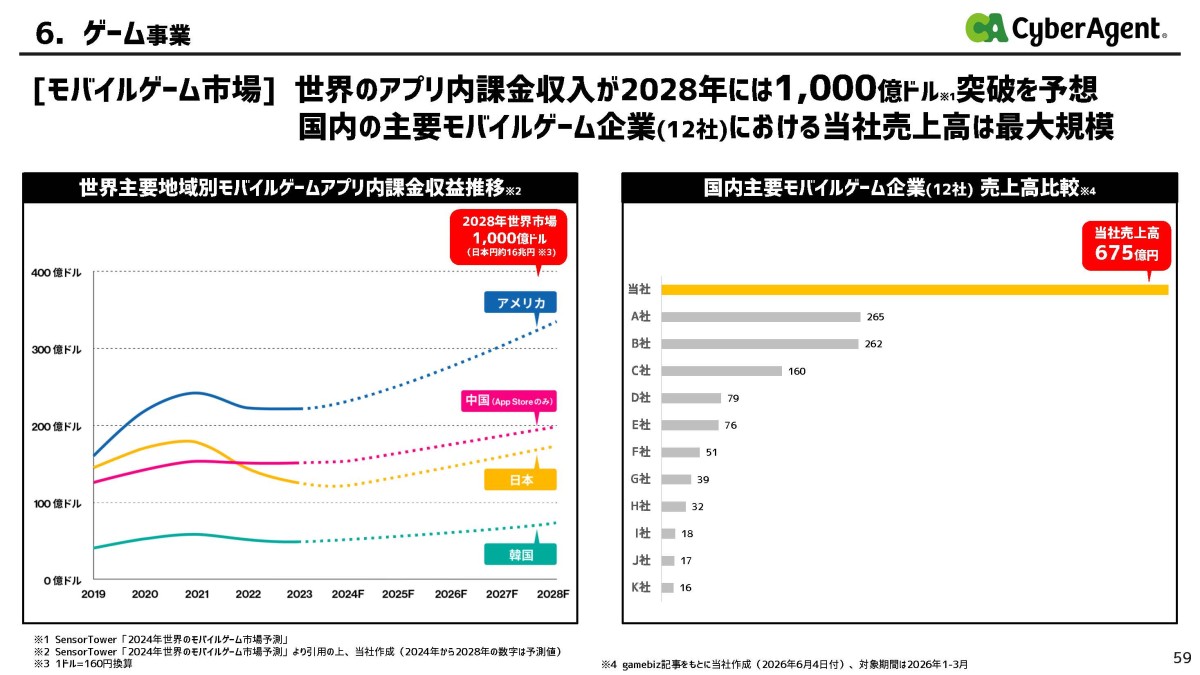
国内でも最大級のスマホゲーム開発体制ですし、定期的に大きなヒットも出すためスマホゲームの制作能力では国内ではかなりトップクラスにいると考えられます。
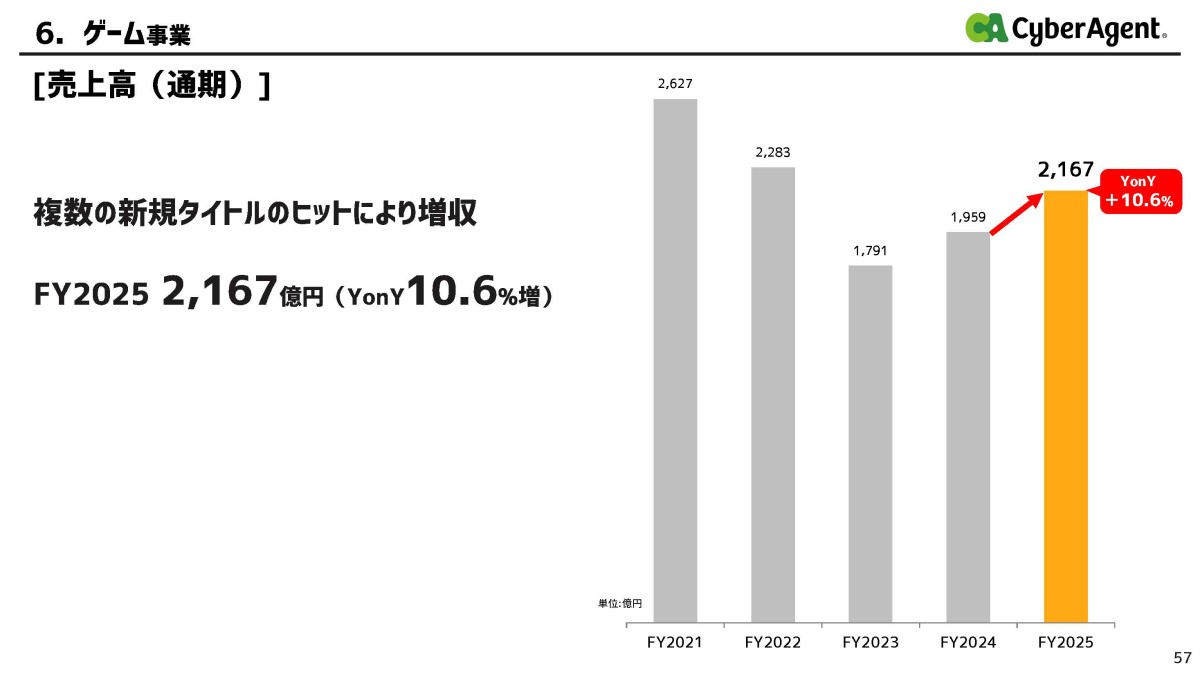
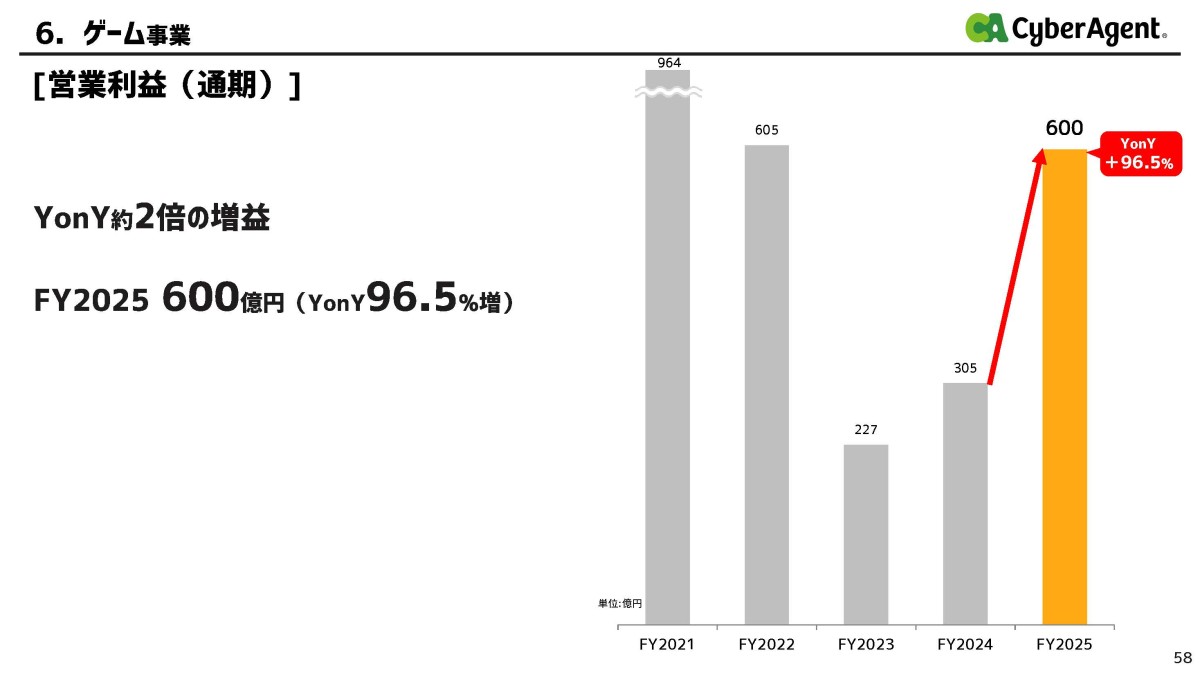
そういった高い制作能力を持つ中で、2025年9月期には新作ゲームを7本リリースし、ゲーム事業は売上2167億円、営業利益600億円となり、営業利益は前期比で約2倍となりました。
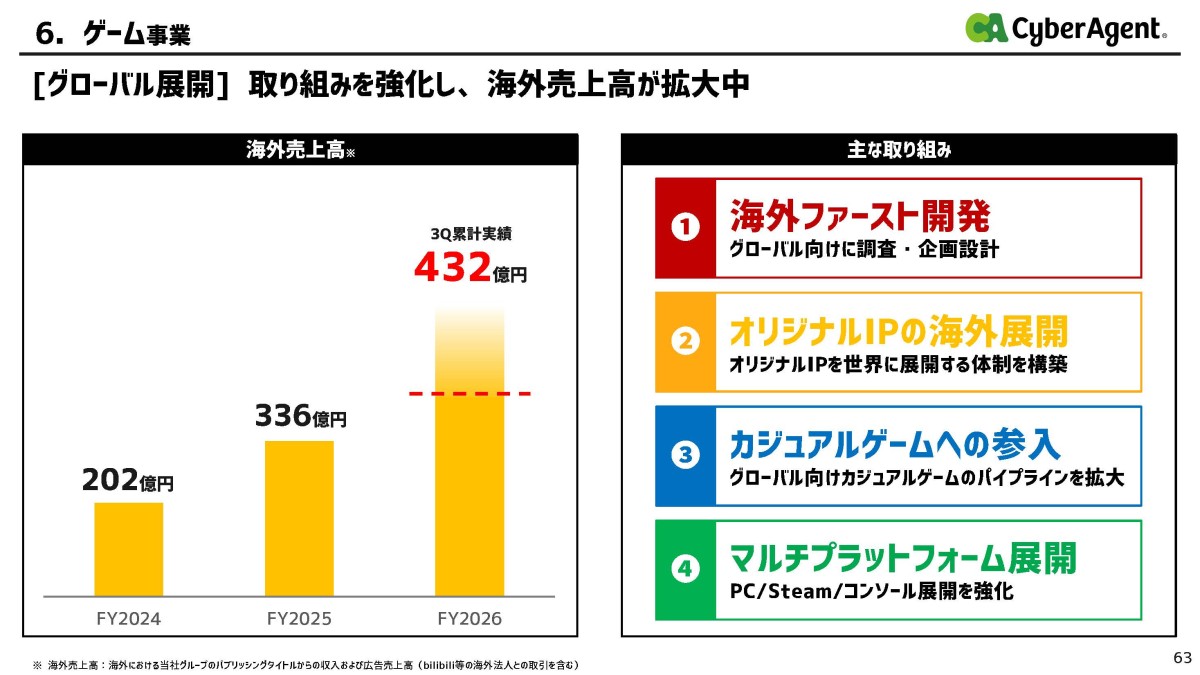
加えて海外展開も進んでいます。
「ウマ娘」の英語版が米国や欧州を含む複数地域でSteam売上ランキング1位となるなど、海外売上高は大きく伸び2026年9月期は3Q時点で過去最大の432億円まで拡大しています。
複数タイトルや海外でも稼げる体制を作り始めており、以前と比較すると安定して高水準の利益を出せる体制になっていると考えられます。
とはいえゲーム事業は依然としてヒット作による業績変動が大きい事業ですからヒット作が出るかどうかには注目です。
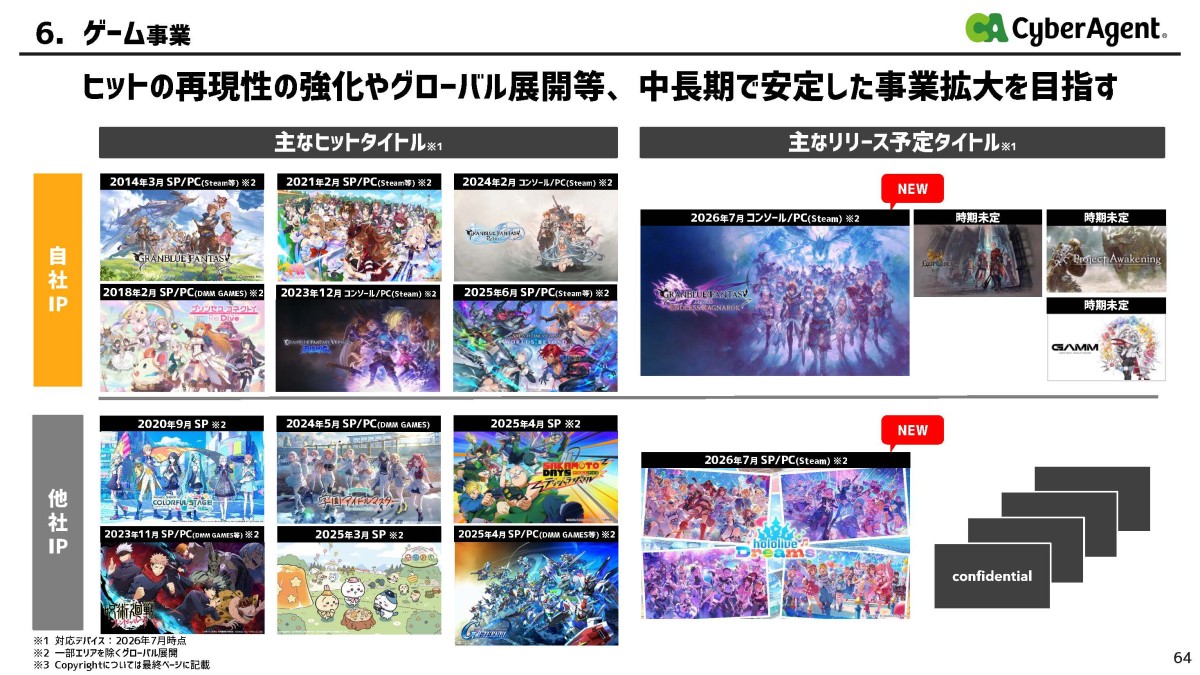
また、ゲーム事業でもう1つ特徴的なのは、自社IPと他社IPの両方で実績を持っていることです。
Cygamesでは「ウマ娘」や「グランブルーファンタジー」のような自社IPを生み出す一方で、「アイドルマスター」「ガンダム」「ちいかわ」など、他社の強力なIPを使ったゲーム開発も行っています。
これはこの後に触れるIP戦略にとっても重要です。
IPを持っている企業からすると、スマートフォンゲームを作るなら、開発するだけではなく何年間も運営し、イベントを開催し、新しいキャラクターを追加しながらユーザーを維持する能力が必要です。
サイバーエージェントは長年この経験を積み重ねており、会社自身も有力IPホルダーからゲーム開発の相談が増えているとしています。
ABEMAは10年の投資を経て黒字化
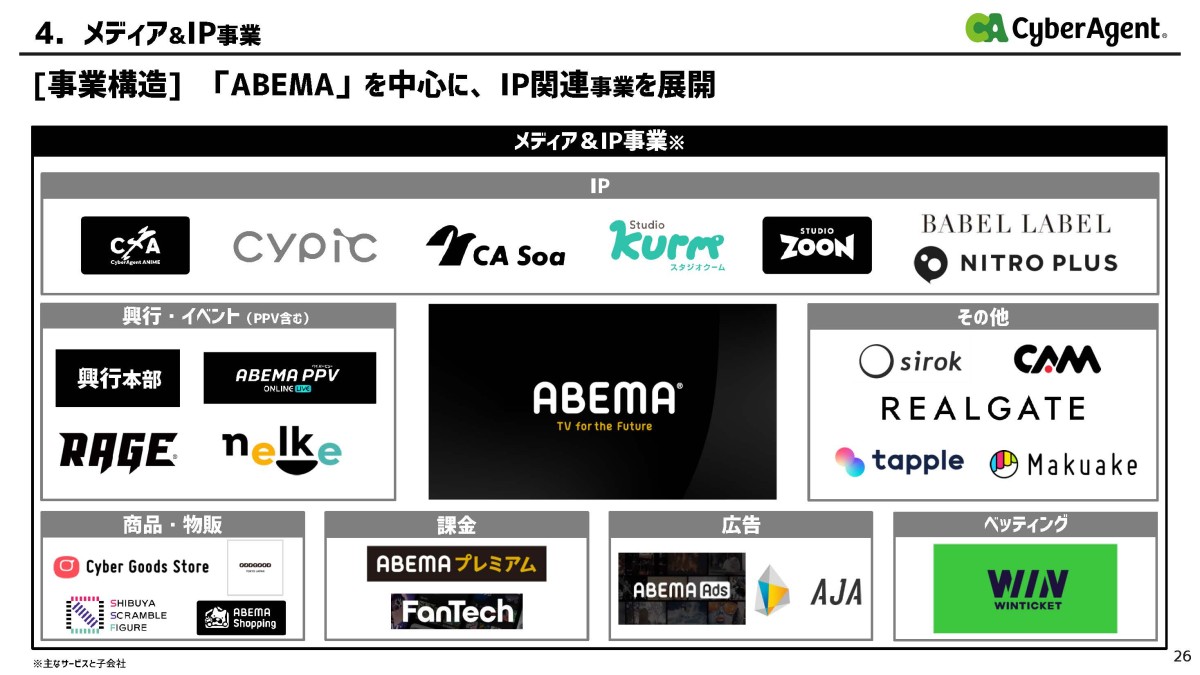
そして大きく状況が変わったのがメディア&IP事業です。
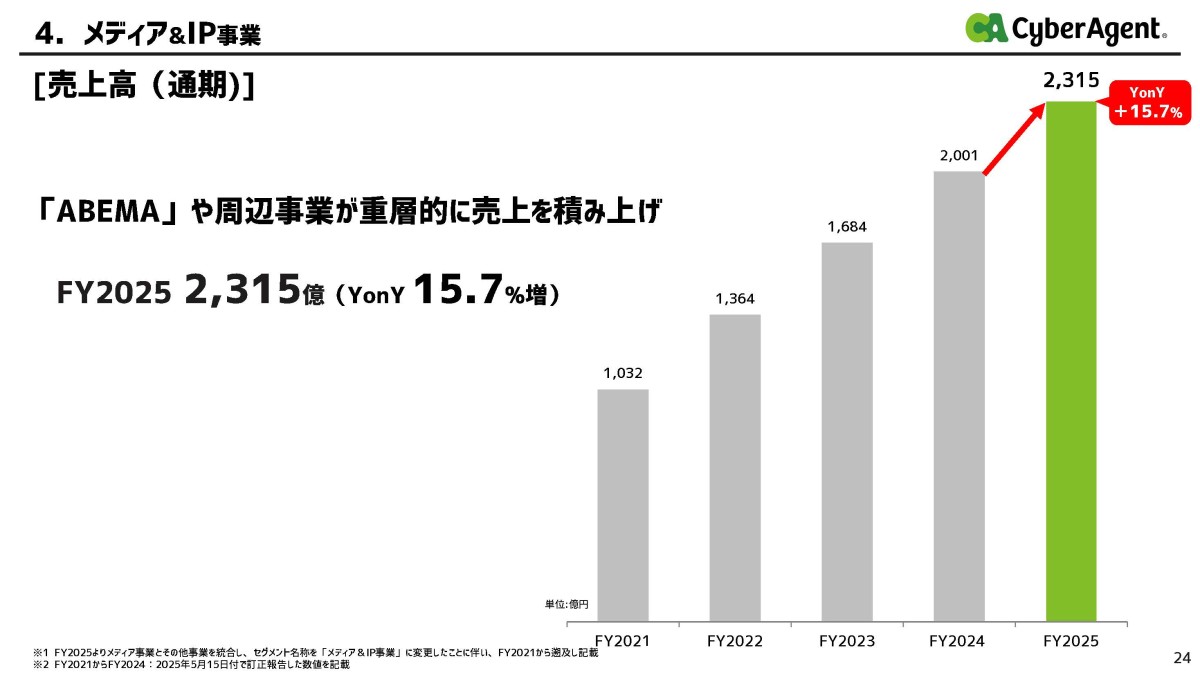
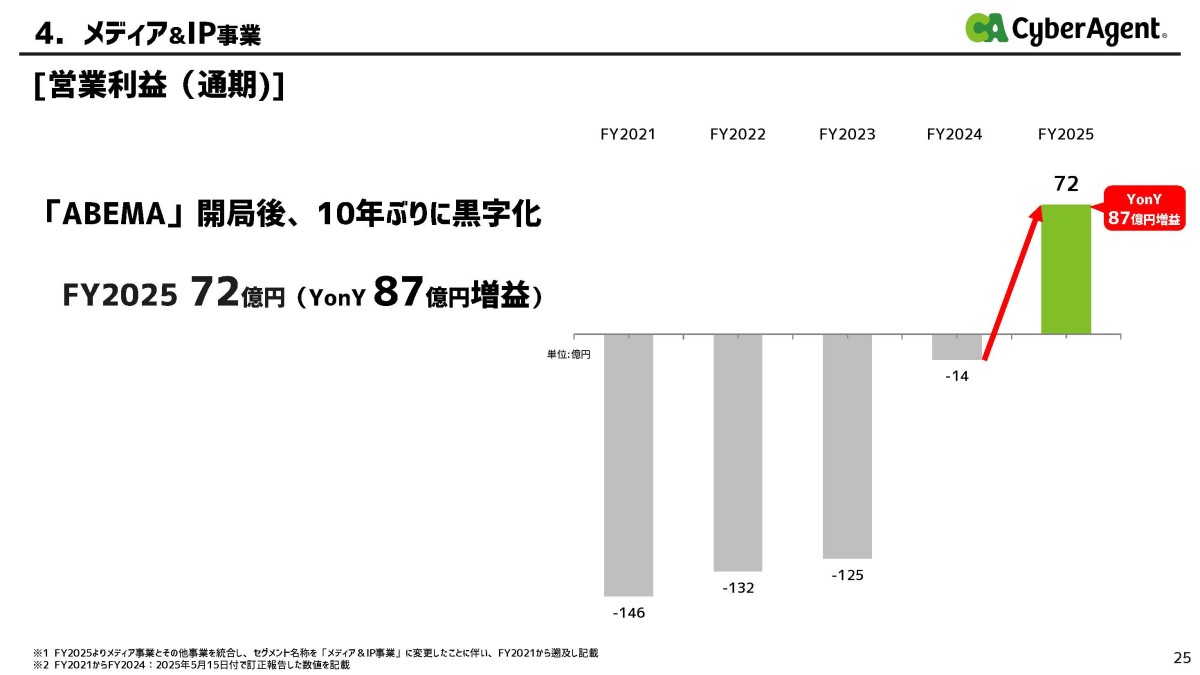
ABEMAは長期間にわたり巨額の先行投資を続けてきましたが、2025年9月期には、ABEMAを中心とするメディア&IP事業が営業利益72億円となり、ABEMA開始から10年目で初めて年間黒字を達成しています。
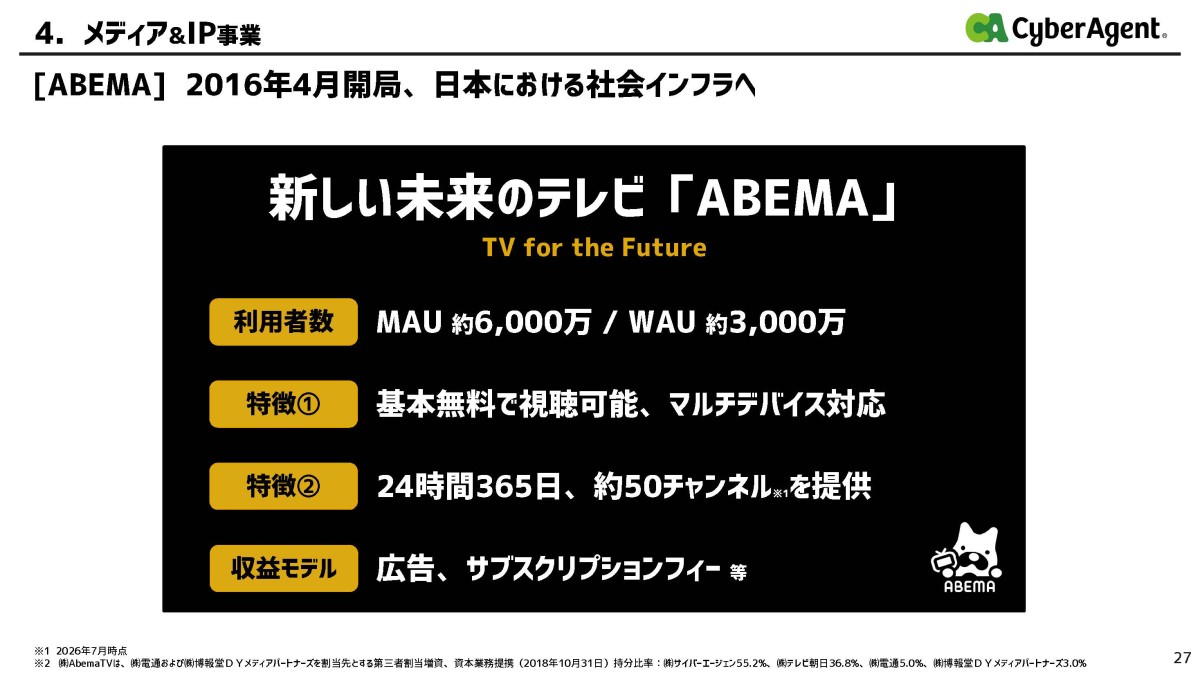
利用者も増加しており、週間利用者数は3000万人を超え、月間の利用者数は6000万人まで拡大しています。
以前のサイバーエージェントは、ゲームなどで稼いだ利益をABEMAへ投資するという状況でしたが、ABEMA自体の収益基盤が整ったことで、今度はABEMAを他の事業を伸ばすための「集客装置」として活用できる段階に入っています。
「広告・ゲーム会社」から「IP企業」へ
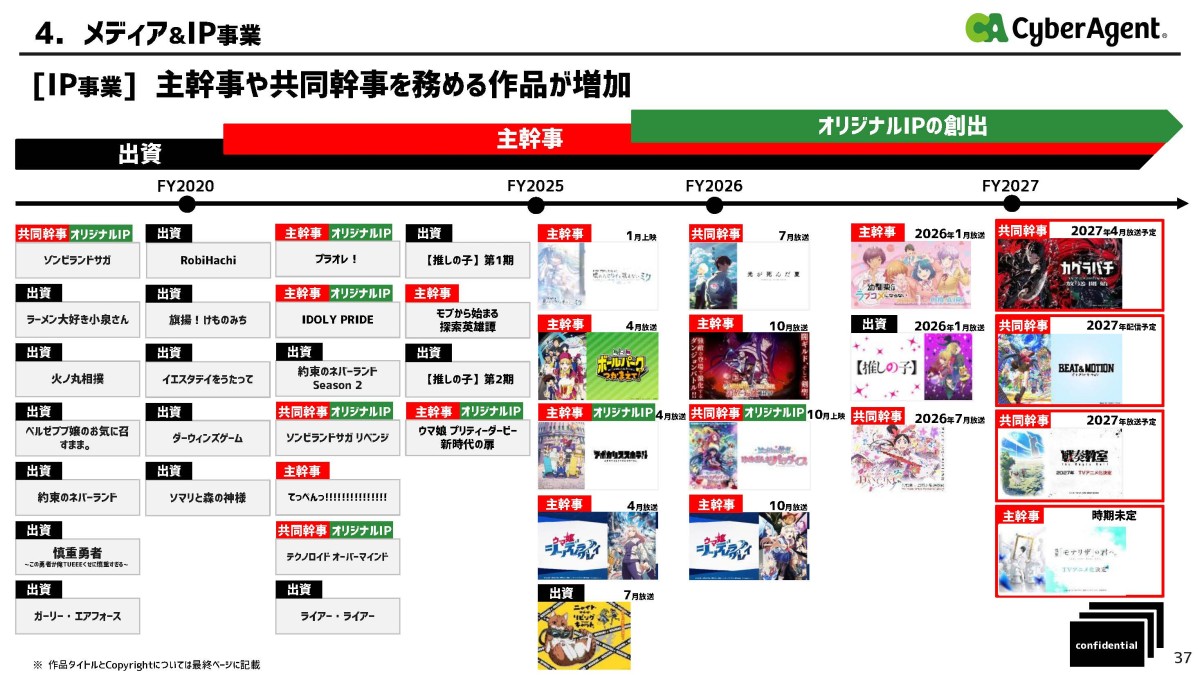
そしてこういった変化の中で現在、サイバーエージェントが特に力を入れているのがIP事業です。
2024年には「アニメ&IP事業本部」を設立し、アニメ企画やプロデュース、制作機能の取り込み、映画やドラマを制作するBABEL LABELの買収などかなり積極的な投資を続けています。
さらに2026年には、Cygames傘下だったCygamesPicturesをサイバーエージェントの直接子会社とし、「サイピク」へ社名変更しました。
ゲーム会社の一部門という位置付けから、サイバーエージェント全体のIP戦略を担うアニメ制作会社へ移っています。
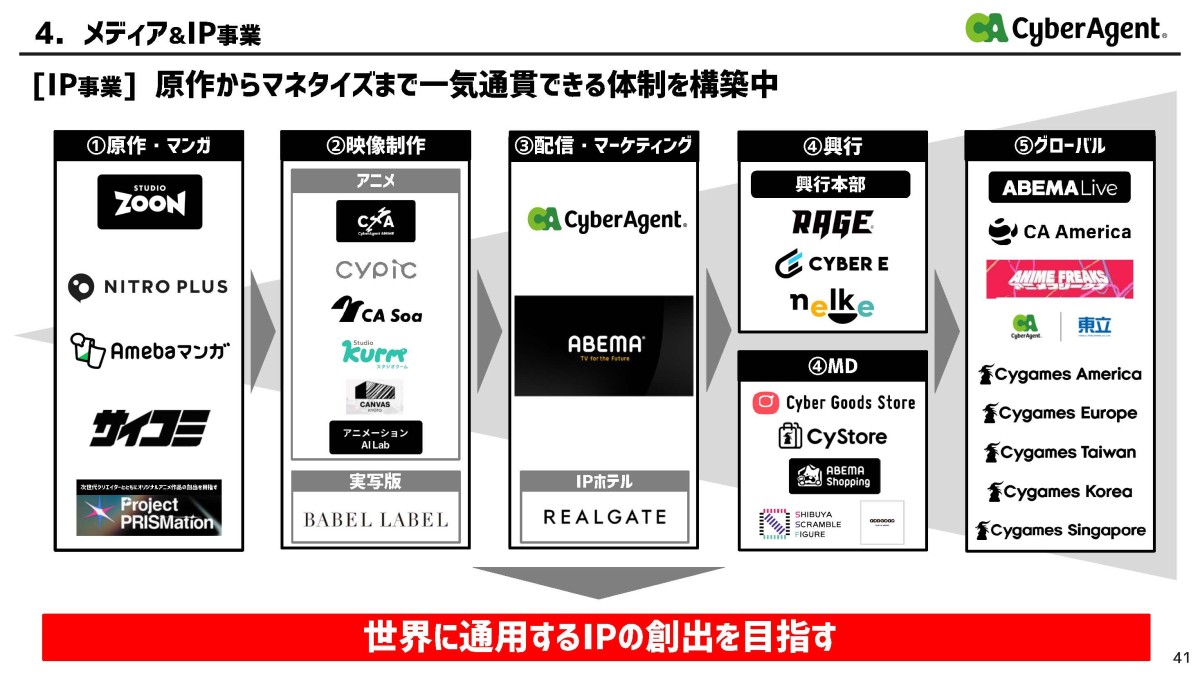
会社が目指しているのは、
原作・漫画
→ アニメ・実写制作
→ ABEMAなどで配信・マーケティング
→ ゲーム
→ グッズ
→ イベント・舞台
→ 海外展開
まで一気通貫で行える体制です。
そしてこれは、十分に可能性がある取り組みだと個人的には考えています。
というのもサイバーエージェントがこれまで積み上げてきた事業と相性がいいからです。
ゲームを作る高い能力がありますし、ABEMAという大規模な配信先があります。
国内最大級のインターネット広告事業を持っているので、広告運用やマーケティングも得意です。
さらにアニメ、映画、舞台、グッズなどの制作機能まで揃い始めています。
つまりIPを持つ側からすると、「サイバーエージェントに相談すれば、アニメ化だけでなくゲーム化や配信、その後の展開までまとめて考えられる」という企業になりつつあるわけです。
「ちいかわ」の映画制作は象徴的
その変化を象徴しているのが、大ヒットとなっている『映画ちいかわ 人魚の島のひみつ』です。
このアニメーション制作をサイバーエージェント子会社のサイピクが担当しています。
もちろん、IPは外部のものですが、これほど大規模な外部IPの劇場作品でアニメーション制作を任されたことは、サイピクの制作会社としての実績になります。
そしてグループ会社のアプリボットはスマートフォンゲーム「ちいかわぽけっと」も開発しています。
同じ外部IPに対して、映画制作とゲーム開発という複数の領域から関わることができるようになっています。
実際にちいかわが、ヒットした事で今後も同様な外部IPの獲得は期待できるでしょう。
ABEMAがあることもIP事業では大きな強み
さらにIPビジネスではABEMAの存在も重要です。
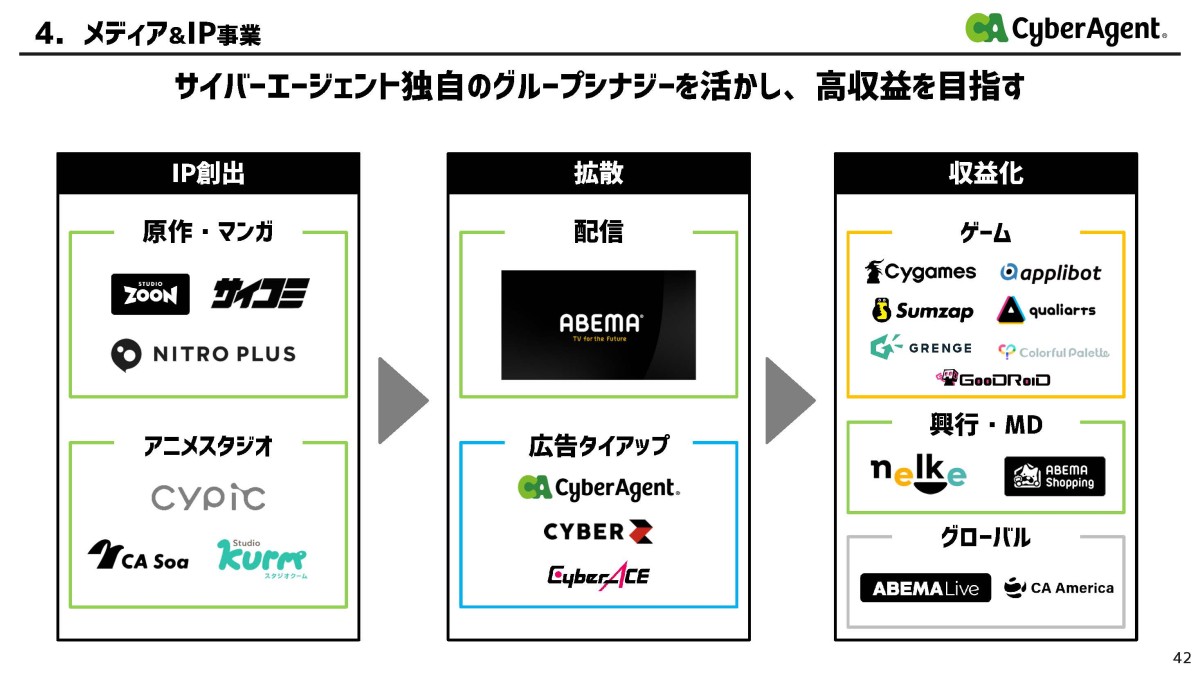
通常、アニメや映像作品を制作しても、それを視聴者へ届ける配信先や宣伝手段が必要です。
サイバーエージェントの場合はABEMAという大規模なユーザー基盤を自社グループで持っています。
例えばグループが関わったアニメをABEMAで配信し、特別番組などを展開しながら認知を高め、そのIPをゲームやグッズ、舞台などへ展開できます。
実際にKADOKAWAとの共同幹事作品「光が死んだ夏」では、アニメ制作を担当し、ABEMAでも高い視聴実績を残した後、舞台化まで進んでいます。
つまりABEMAは単純な動画配信サービスではなく、IPを育てるための巨大なユーザー接点にもなってきています。
このようにサイバーエージェントは他のIP活用企業には無いような強みを数多く持っています。なので自社IPを育てるだけでなく、他社の協力IPの獲得競争においても優位性があるはずで、このIP展開には可能性があると考えられます。
残る課題は海外
とはいえ、国内はかなり強力だと考えられますが、一方で海外には課題があると考えられます。
日本国内ではABEMAという配信基盤や広告事業、ゲーム事業を持っていますが、海外ではNetflixやCrunchyrollのような配信網を持っているわけではありません。
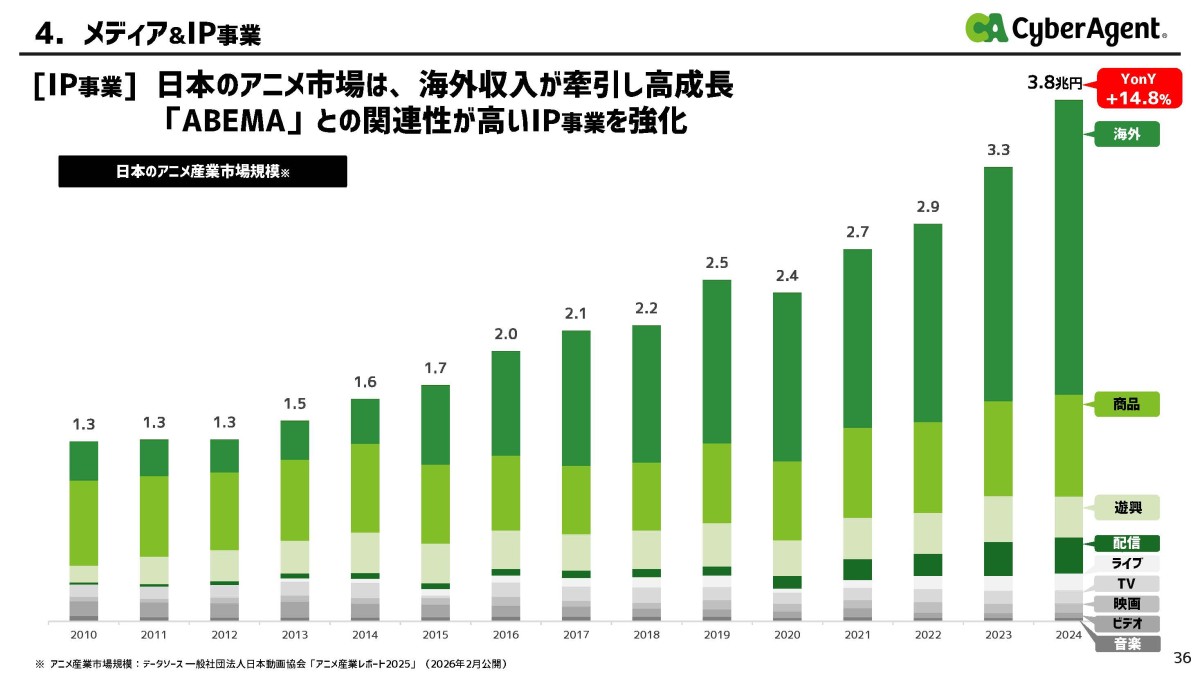
IP市場は日本国内だけでなく海外市場の成長が非常に重要になっていますから、海外でも展開できるのかは自社IPの成長、他社IPの確保の両面にとって重要です。
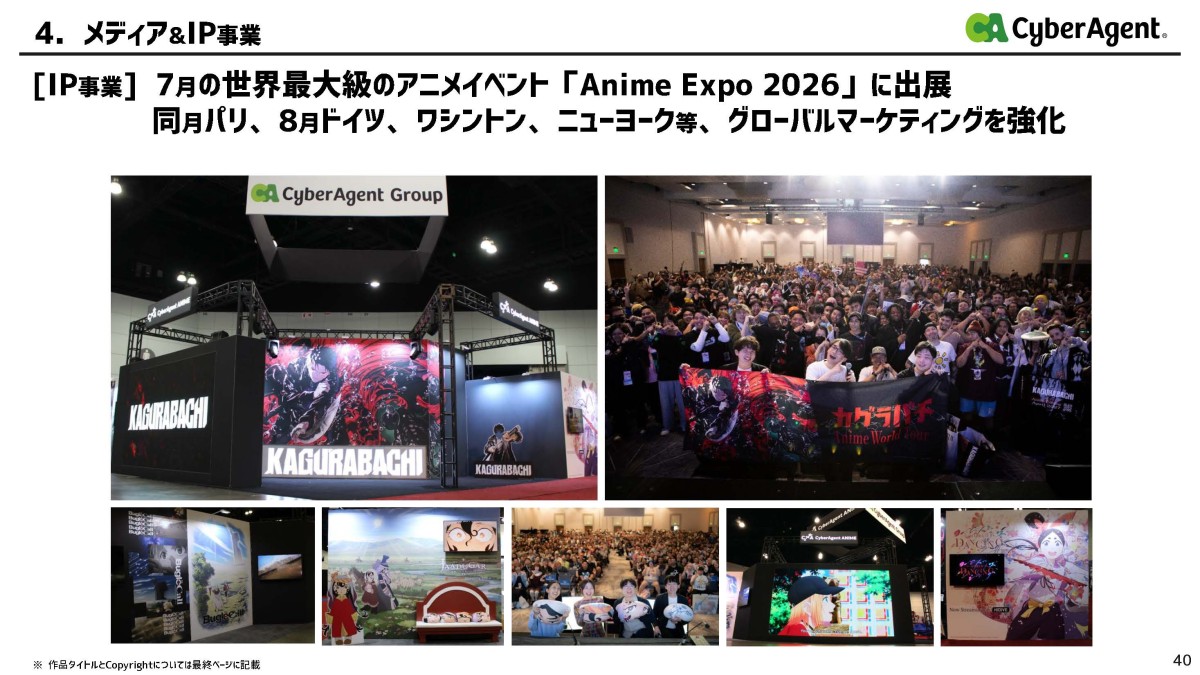
それもあってかサイバーエージェントは、海外展開をかなり強化しています。
先ほど見たようにまず成果が出始めているのがゲームです。とはいえ、国内と比べれば海外の流通やマーケティング基盤はまだ構築途中です。
サイバーエージェントが本格的なIP企業へ成長できるかを見るうえでは、海外展開が次の大きなポイントになりそうですから注目です。
直近の業績
最後に直近の2026年9月期3Q累計の業績を見ていきます。
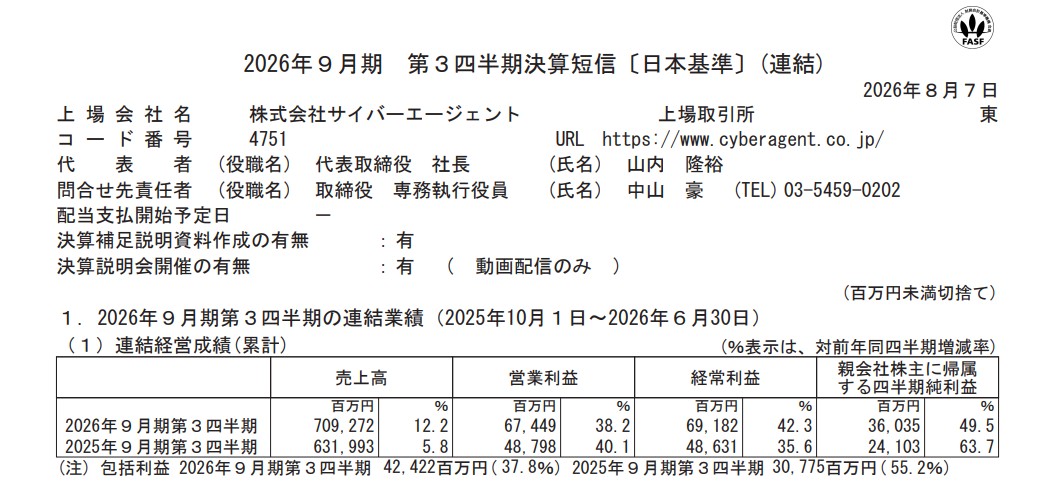
売上高:7093億円(+12.2%)
営業利益:674億円(+38.2%)
経常利益:692億円(+42.3%)
純利益:360億円(+49.5%)
大幅な増収増益となっています。
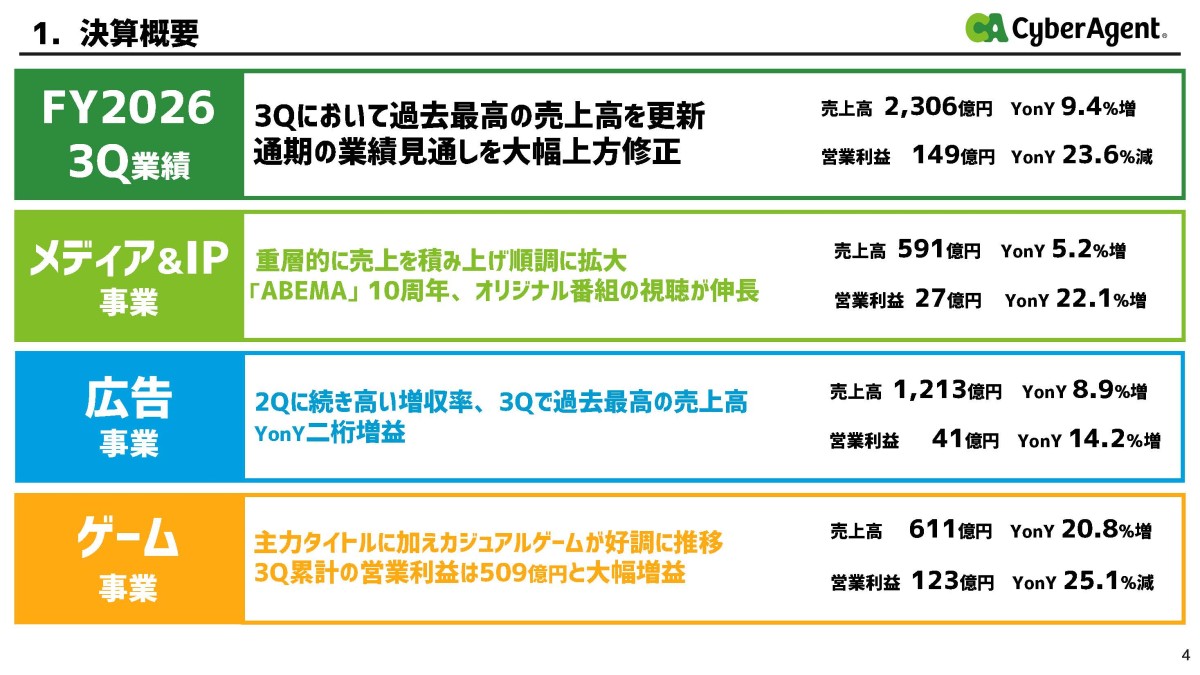
このように、メディア&IPとゲームが大きく利益を伸ばしています。
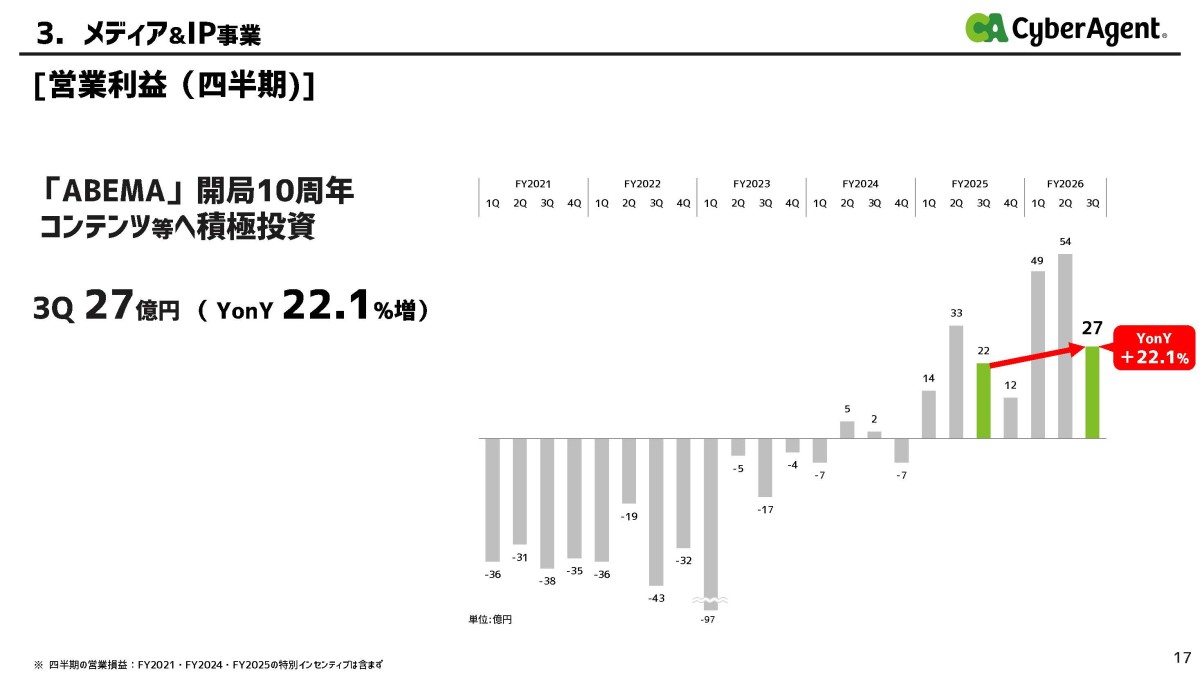
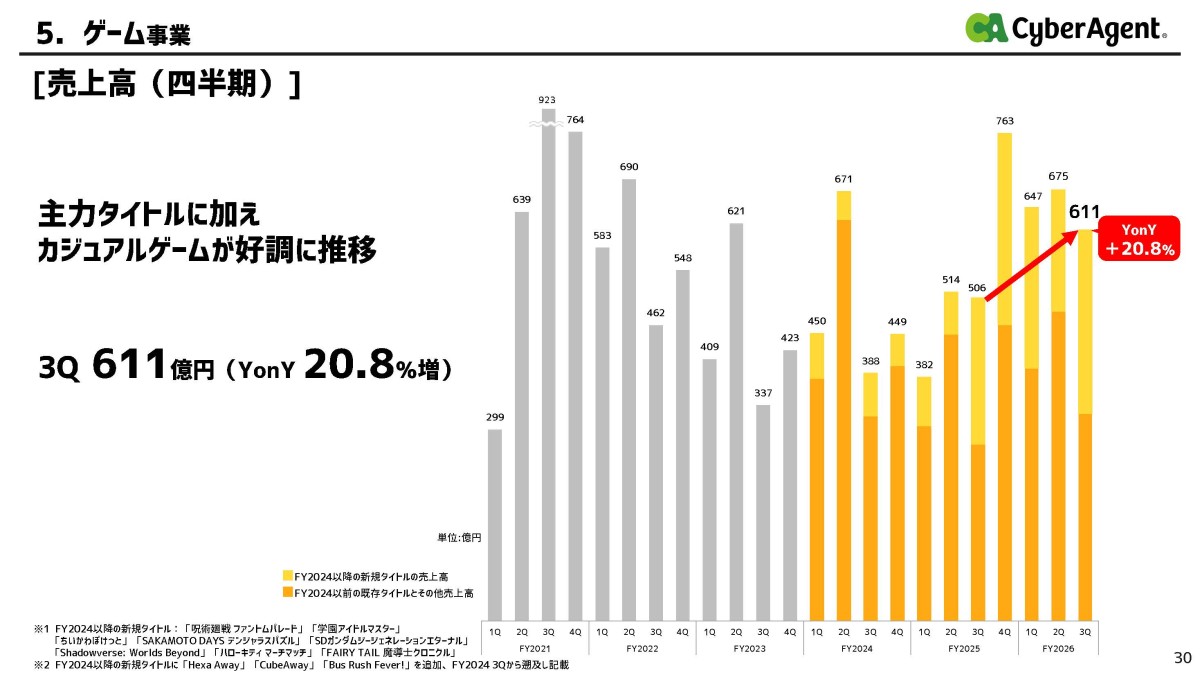
メディアIPは拡大が続いており、ゲームも主力タイトルだけでなくカジュアルゲームも好調と複数タイトルで収益を得ることが出来ています。
今後も好調が期待出来そうです。
まとめ
ということで、現在のサイバーエージェントはABEMAを中心とするメディア&IP事業が黒字化し、アニメ、映画、漫画、舞台、グッズなどIP関連の機能も急速に拡充しています。
その結果、
広告によるマーケティング力
+ゲーム開発力
+ABEMAというユーザー基盤
+アニメ・映像制作力
を組み合わせてIPを育てる企業へ変化し始めています。
もちろん、ゲーム事業は依然としてヒット作による業績変動が大きく、広告事業ではAIによる運用のコモディティ化も考えられます。
またIP事業では、海外展開をどこまで強化できるかという課題もあります。
ですが、現在のサイバーエージェントはIP企業として大きな変化が期待できる状況にもいると考えられます。
今後を見るうえでは、単純に「次のヒットゲームが出るか」だけではなく、ABEMAを使ってIPを育て、ゲームや広告、映像制作を組み合わせながら、国内外で収益化できる企業になれるかに注目です。
すでに登録済みの方は こちら


読者限定の内容も逃しません。