エンタメ業界編:任天堂【7974】Switch 2は1.5億人のSwitchユーザーを次世代へ引き継げるのか
事業内容
それではまず、事業内容から見ていきましょう。
任天堂の事業は、大きく分けると以下の2つです。
①ゲーム専用機
・Nintendo Switch 2、Nintendo Switchなどのハード
・ゲームソフト
・追加コンテンツ
・Nintendo Switch Onlineなど
②IP関連収入等
・映画などの映像コンテンツ
・スマートフォン向けコンテンツ
・キャラクターなどのロイヤリティ
・オフィシャルストアでのグッズ販売など
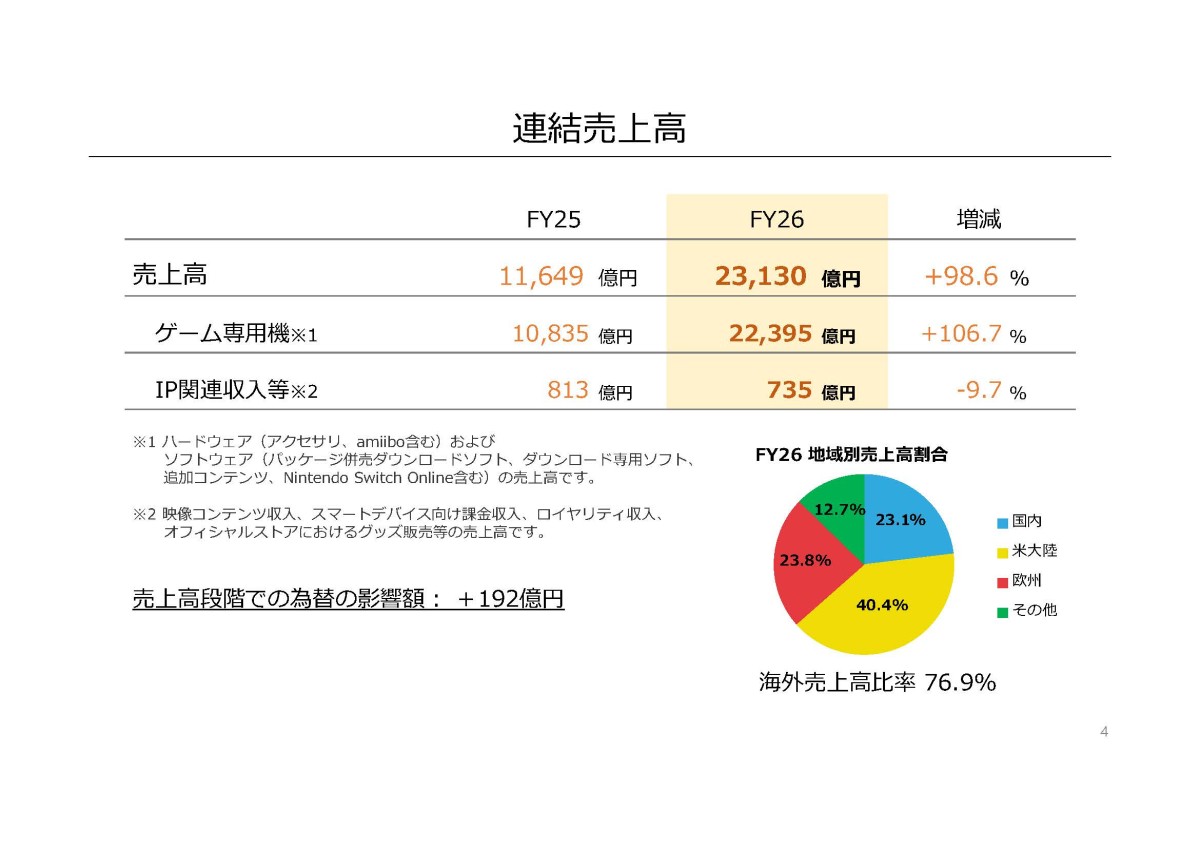
2026年3月期の売上構成は、以下の通りです。
・ゲーム専用機:97%
・IP関連収入等:3%
映画やテーマパーク、キャラクターグッズなどの展開もかなり増えていますが、売上規模で見ると現在も圧倒的にゲーム事業を主力とする企業です。
ゲーム事業の特徴
では、そのゲーム事業をもう少し詳しく見てみましょう。
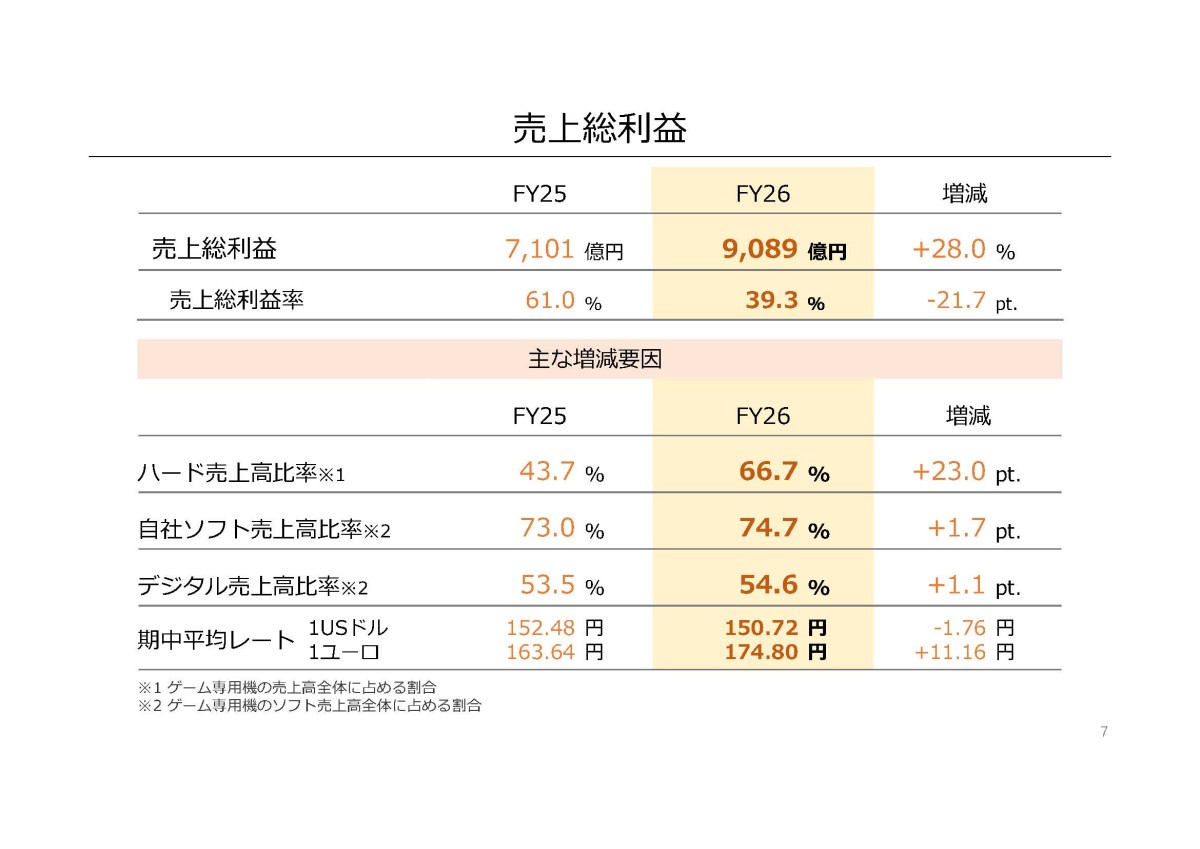
任天堂の大きな特徴は、任天堂自身が作る「自社ソフト」の比率の高さで、2026年3月期は任天堂ゲーム機向けの自社ソフト比率が74.7%となっています。
任天堂は、ゲーム機を作るだけでなくそこで売られているゲームの大半も自社で作っているということです。
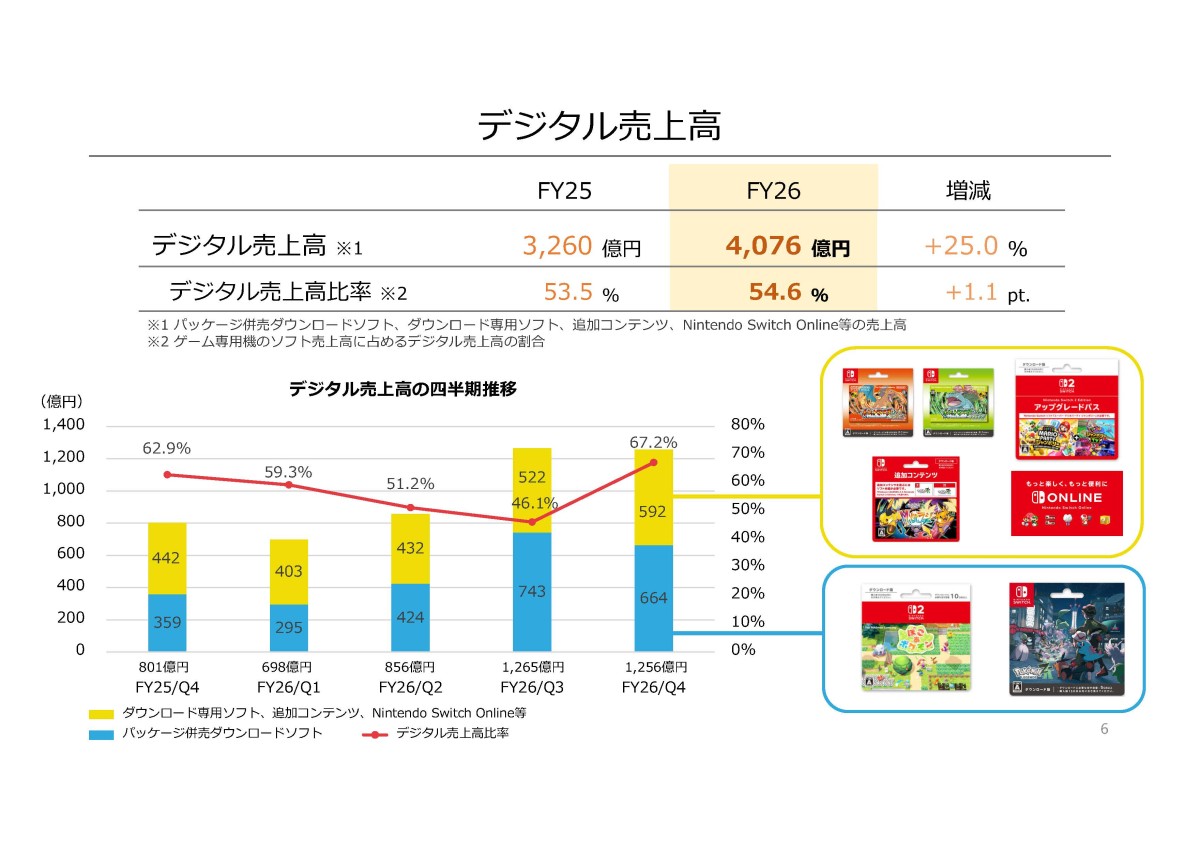
また、ソフト販売ではデジタル化も進んでいますが、これは追い風となります。
デジタル販売ではパッケージの製造や物流が必要ありませんから、販売コストを抑えやすく高収益化が期待されます。
さらに実店舗の売り場面積の制約という制約もないため、過去作品を長期間販売できるというメリットもあります。
マリオやゼルダといった「定番タイトル」が多いのも任天堂の特徴ですから、それをデジタルで長く販売できるようになったことは、大きな変化です。
2026年3月期のゲーム専用機のソフト売上に占めるデジタル比率は54.6%となっており、以前と比べて高収益が期待できるようになっています。
とはいえプレイステーションなどと比べると低い水準ですから、まだデジタル化の余地はあると考えられますので、比率の上昇が進むかには注目です。
任天堂は海外が主力
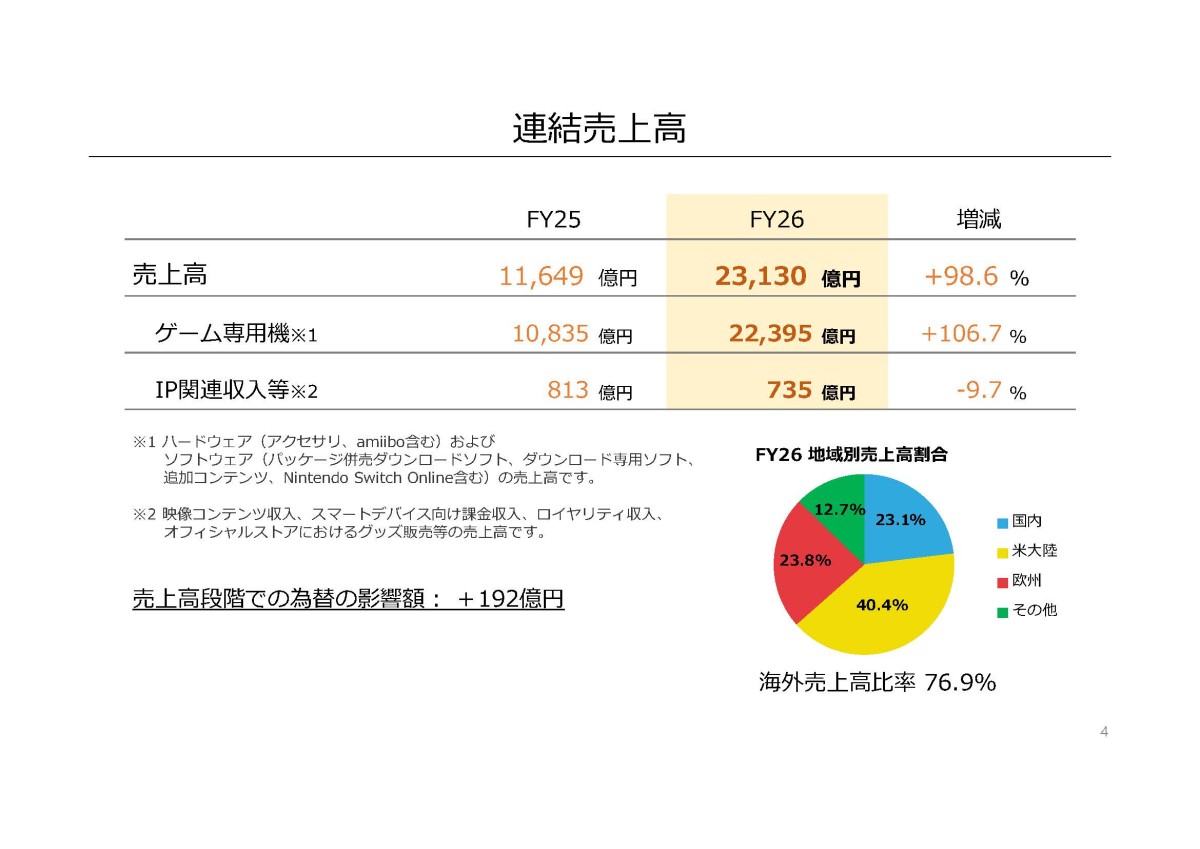
続いて、2026年3月期の地域別の売上構成を見ていくと
・日本:23.1%
・米大陸:40.4%
・欧州:23.8%
・その他:12.7%
となっており、海外売上比率が76.9%で欧米を中心に海外が主力の企業となっていることが分かります。
そのため為替の影響も大きく、円安は円換算した売上や利益を押し上げる要因となります。
業績拡大に重要なのはハードの浸透
続いて、任天堂の基本的なビジネスモデルについて一度整理してみます。
精密機器であるハードとソフトで収益性が高いのがどちらなのかというと、圧倒的にソフトです。なのでソフトの販売が重要になります。
ですがゲーム機を持っていない人に、ソフトを販売することはできませんので、まずハードを買ってもらう必要があります。
つまり
ゲーム機を普及させる
→ユーザーを増やす
→そのユーザーに何本ものソフトを販売する
という流れが重要になるということです。
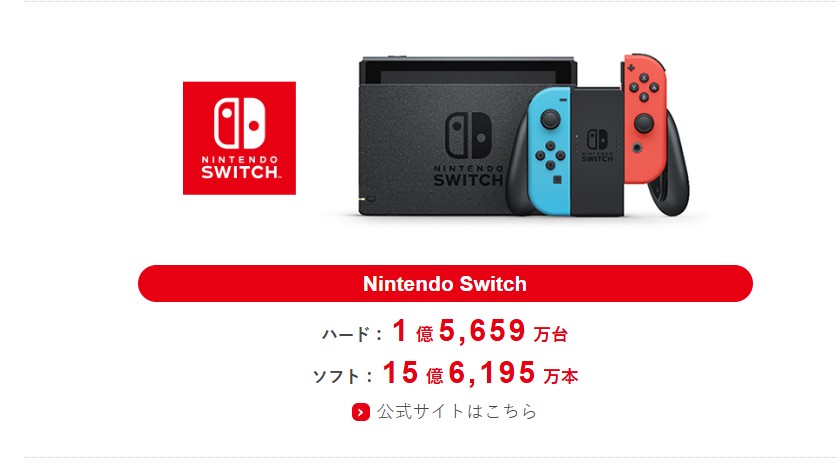
実際、この流れが上手くいき任天堂においても最大のヒットとなったNintendo Switchは、2026年6月末時点で
・ハード:1億5659万台
・ソフト:15億6195万本
まで販売されています。
単純計算ではハード1台当たり約10本ものソフトが売れていることになります。
ハードを大きく普及させられれば、自社で作った高収益のソフトを何本も販売できる。
これが任天堂の成功パターンです。
逆にハードのヒットが出ないと不調となる可能性が高まります。
業績の推移
では、続いて過去10年間ほどの業績を見てみましょう。
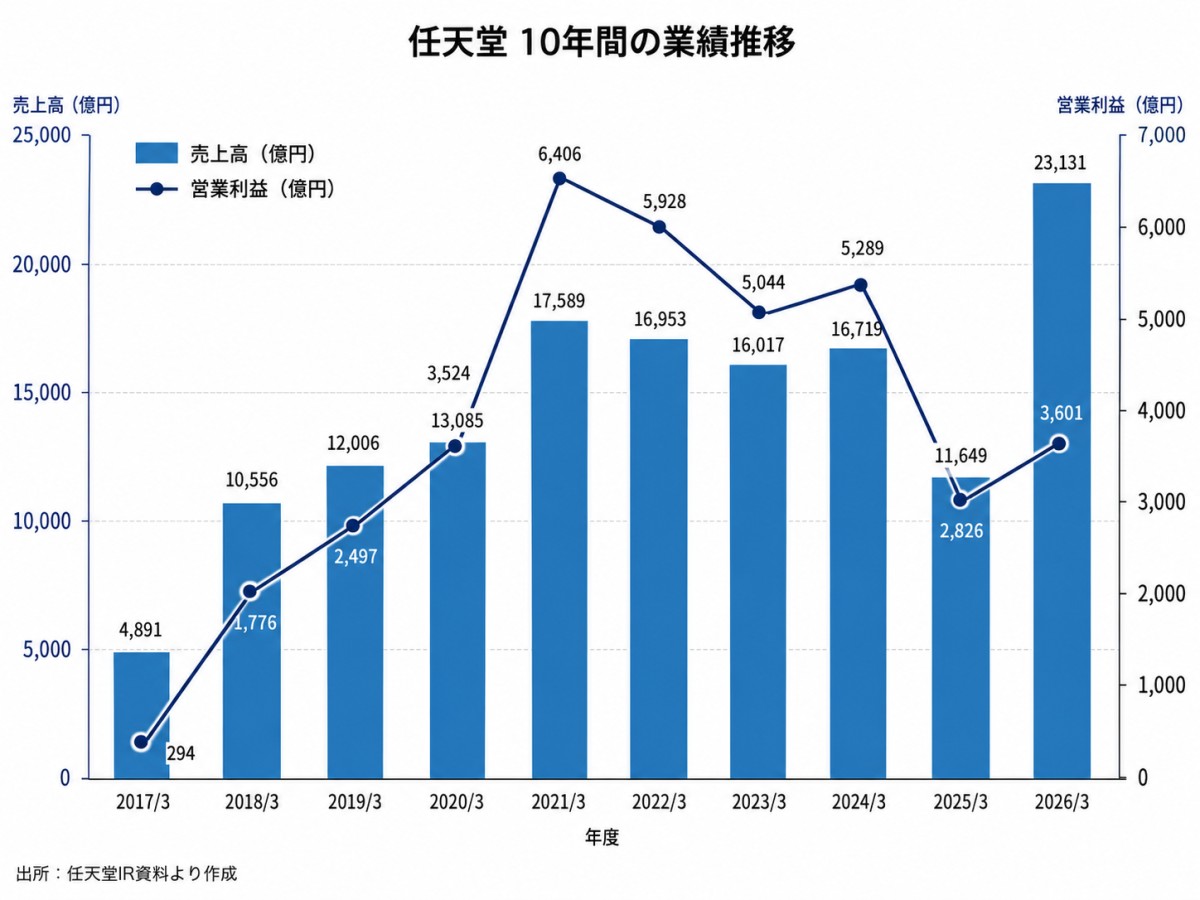
増減ありつつの推移ですが、2017年3月期と比較すると近年は非常に高水準の業績となっています。
とはいえ、利益面のピークは2021年3月期でそれ以降は下回って推移しています。
そして2026年3月期は利益面は停滞傾向が続くものの、売上に関しては大幅に増加していることが分かります。
なぜこれほど業績が変動したのか
では、なぜこのような推移となったのか。
この変化は、Nintendo Switchのライフサイクルを見るとかなり分かりやすいです。
Switch発売前の2017年3月期は、Wii Uを主力にしていた時期で、その販売には苦戦していました。
Wii Uの累計販売台数は最終的に1356万台。前世代のWiiが1億163万台売れていたことを考えると、大幅な減少です。
ですが2017年に発売したのが、大ヒットしたSwitchです。
ハードの普及に伴ってソフト販売も増加し、業績は急速に拡大していきました。
さらに2020年以降はコロナ禍による巣ごもり需要も追い風となり、『あつまれ どうぶつの森』などが大ヒットするなど、2021年3月期には営業利益6406億円という非常に高い利益水準まで拡大しています。
特に、巣ごもりではゲームのプレイ時間が増加しましたから、収益性の高いソフトが売れやすいということもあり、利益が特に伸びています。
その後は経済活動の正常化によって、ゲームのプレイ時間は減り業績も伸び悩みました。
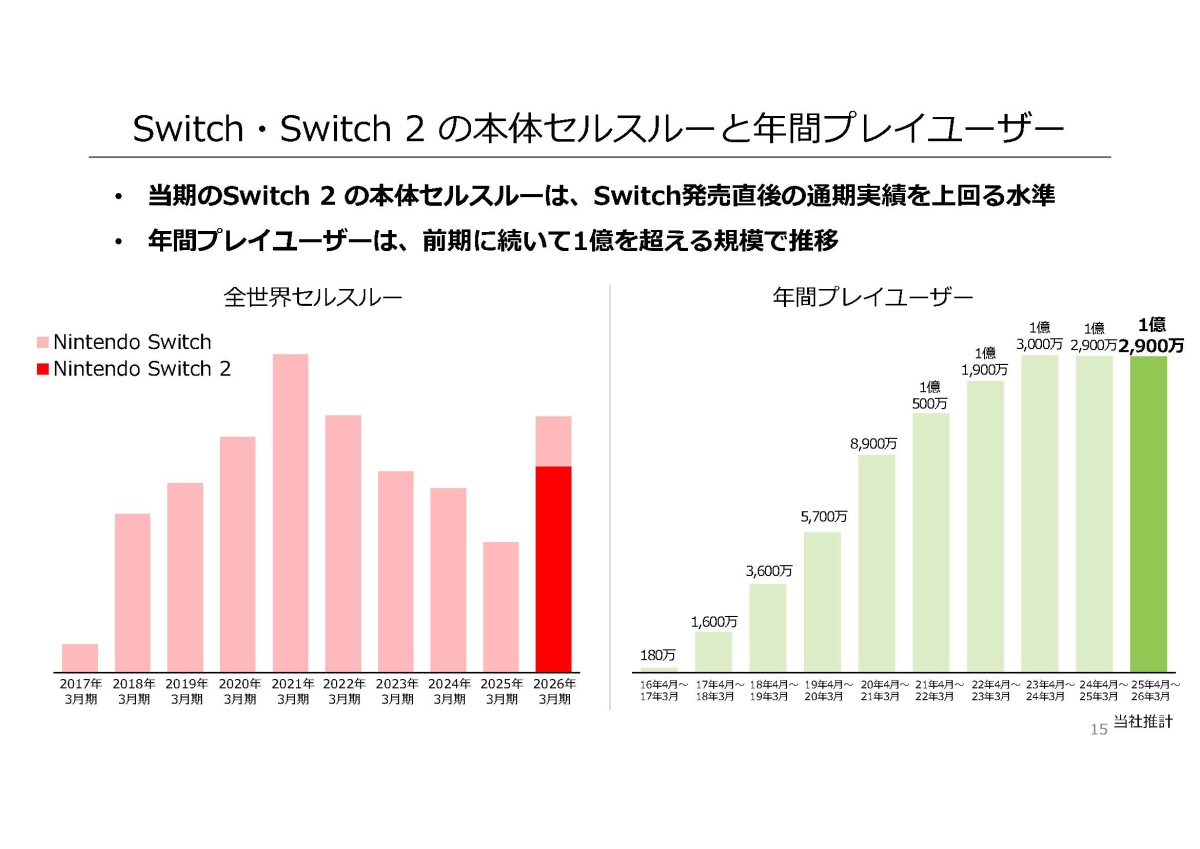
ですが、コロナ禍の巣ごもりもあってスイッチのハード自体が大きく普及しプレイユーザー自体が増加したため、ソフトが売れやすいという環境は残り続けます。
結果として利益のピークは2021年3月期ですが、2024年3月期までは高水準の業績が継続しています。
任天堂にとってハードが普及する事の影響の大きさが分かると思います。
新ハード発売前にはなぜ業績が落ち込むのか
ですが、2025年3月期には大幅な減収減益となります。
というのも、次世代機への切り替えが近づくと、業績がより落ち込みやすいという特徴があります。
次世代機の存在が明らかになると、ユーザー側では「もう少し待てば新しいゲーム機が出るなら、今は現行機を買わなくていい」と買い控えが起きやすくなります。
一方のソフト側でも、新ハードの発売に向けて開発リソースを振り向けたり、新ハードの立ち上がりを盛り上げるために大型タイトルを投入したりするため、現行ハード末期は大型タイトルの発売も行われにくいです。
つまり次世代機への移行期には、「現行ハードが売れにくくなる」「現行ハード向けソフトも弱くなりやすい」という2つの影響が同時に出るわけです。
そういった影響も受け、2025年3月期の業績は大幅に悪化したということです。
そして翌2026年3月期にはSwitch 2が発売され、今度は新ハード需要と新作ソフトによって売上高が2兆3131億円まで急増しました。
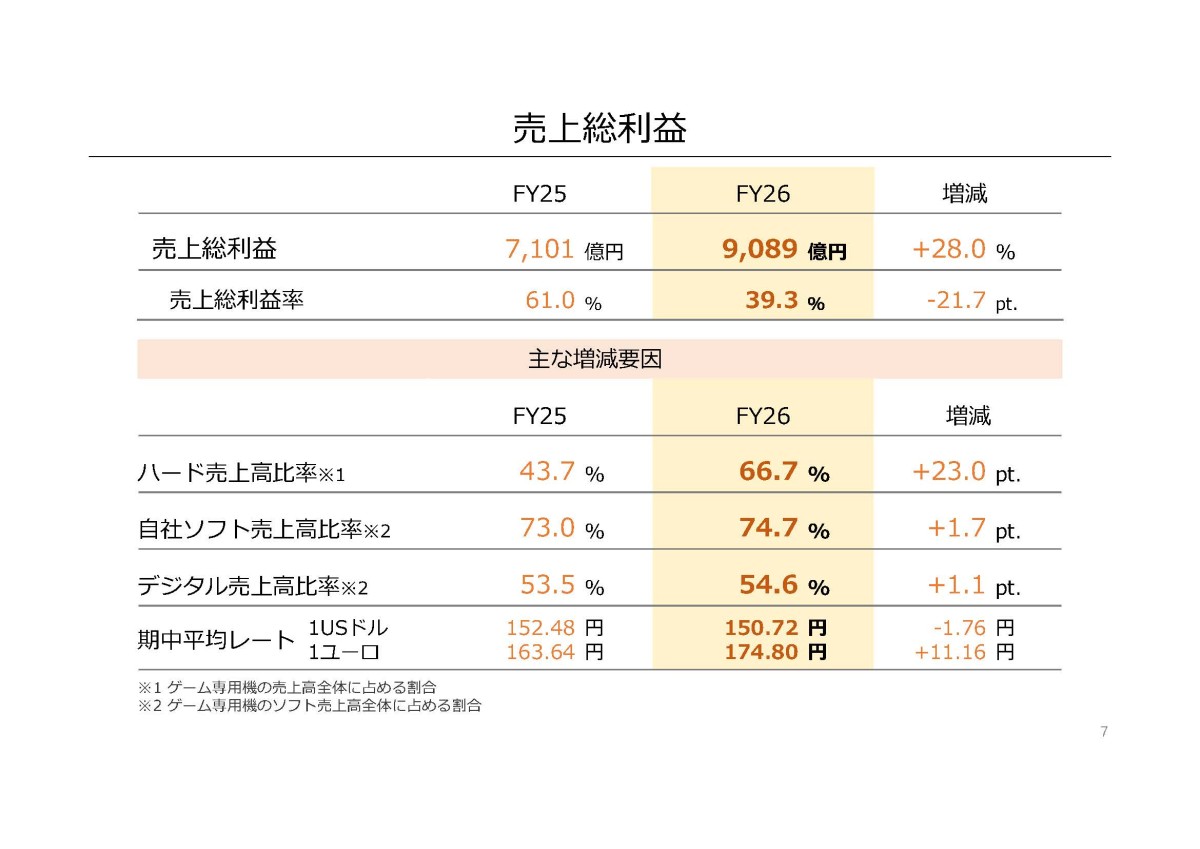
利益面は以前の好調な時期を下回っていますが、これは単価が高いハードが売上を押し上げていたためです。
2026年3月期のゲーム専用機売上に占めるハード比率は66.7%で、前年の43.7%から大きく上昇しています。
収益性が高いのはソフトですから、粗利率は39.3%と前年の61.0%から大幅に下落し利益面は低調に推移したということです。
任天堂最大の課題「ハードの世代交代」
ここまで見ると、任天堂の大きな課題も分かります。
それが「ハードの世代交代」です。
先ほど触れたように、Wii Uでは大幅な減少が実際に起きています。
なぜ世代交代がこれほど難しいのでしょうか。
これまでのゲーム機では、新ハードが発売されると事実上「また顧客を集め直す」必要があったためです。
これが任天堂の業績変動を大きくしていた最大の要因の1つです。
Switch 2で何が変わったのか
では今回のSwitch 2はどうでしょうか。
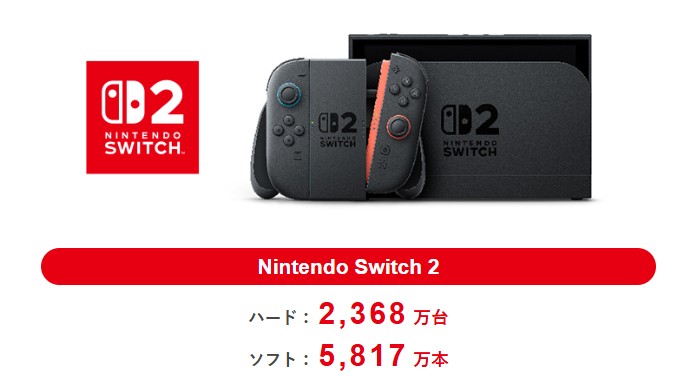
2025年6月に発売されたSwitch 2は、2026年6月末時点ですでに、
・ハード:2368万台
・ソフト:5817万本
まで販売されています。
ですが、個人的にSwitch 2で販売台数以上に重要だと思うのが、Switchの顧客基盤を引き継ごうとしていることです。
2025年9月末時点では、Switch 2ユーザーの84%がNintendo Switchから移行したユーザーでした。
Switch 2ではNintendo Switch向けソフトの多くを引き続き遊ぶことができます。
さらに大きいのがNintendo Accountです。
任天堂はNintendo Accountをゲーム機の世代を超えてユーザーとつながる仕組みとして位置づけており、2025年時点で世界4億以上のアカウントが作られています。
つまり、
以前
新ハード発売→顧客基盤を作り直す
Switch 2
既存ユーザーとの関係を維持したまま次世代へ移行する
という方向への変化を目指しているわけです。
実際、任天堂自身も2025年9月末時点ではSwitch 2が1000万台を超えた一方、Switchは1億5000万台以上普及しているため、当面は既存Switchユーザーへの販売余地が大きいと説明しています。
任天堂にとってSwitch 2の本当の重要性は、「新しいゲーム機が売れている」というだけではなく、これまで最大の弱点だったハード世代交代のリスクを小さくできる可能性があることだと考えられます。
Nintendo Accountを中心に、世代を超えてユーザーとの関係を持つ仕組みが定着すれば、任天堂の業績変動そのものが長期的には小さくなる可能性がありますので注目です。
IP戦略の可能性
また「顧客との関係づくり」に関わってくるもう1つの取り組みがIP展開です。
任天堂では近年、
・映画
・テーマパーク
・スマートフォン向けアプリ
・グッズ
・オフィシャルストア
など、ゲーム以外で任天堂IPに触れる機会を積極的に増やしています。
IP関連収入自体は全社売上の3%程度しかありませんのでここで大きく稼げるわけではありませんが、IP事業はゲーム事業への波及効果が期待できることがポイントです。
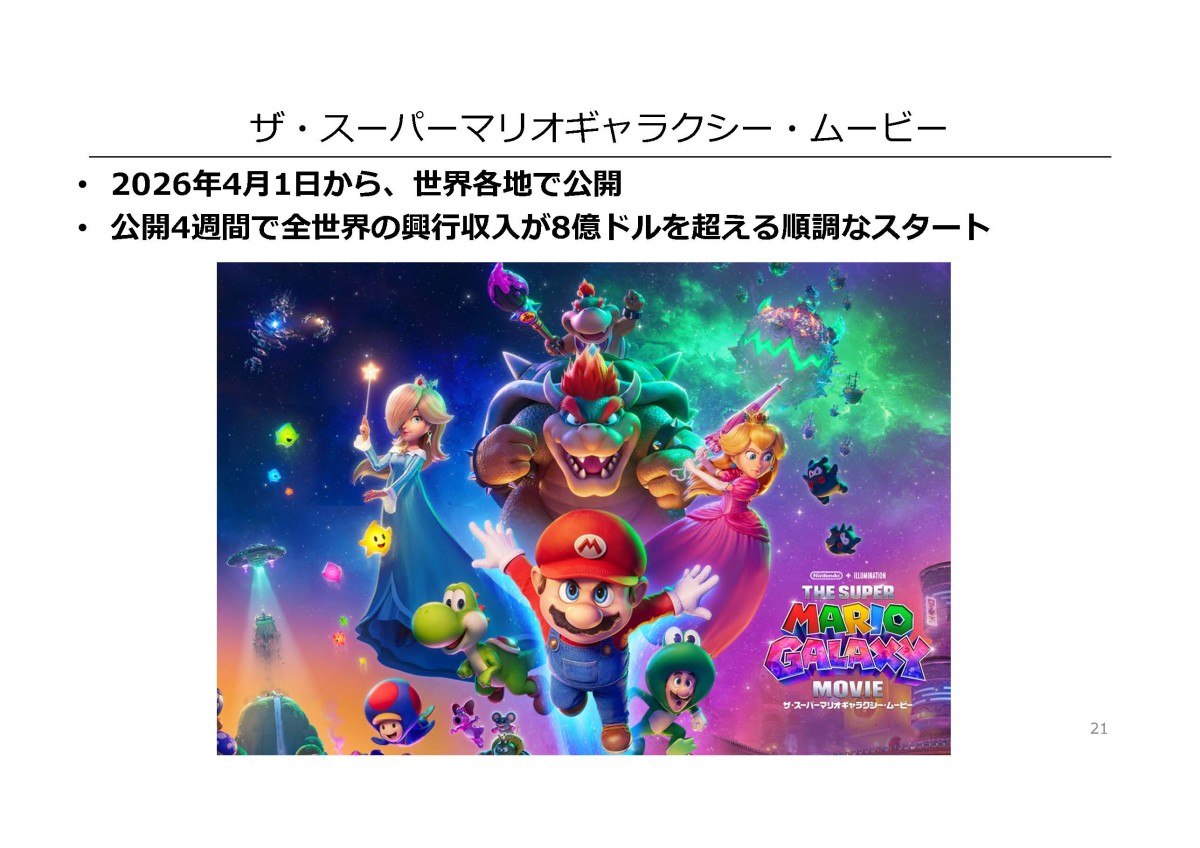
任天堂自身もIP展開について、映画やモバイルアプリ、テーマパーク、グッズなどを通じて消費者との接点を増やし、任天堂IPへの親しみを深め、最終的にゲーム専用機事業への興味につなげる戦略だと説明しています。
例えばマリオの映画を見て、マリオへの興味が高まり、Switch 2とマリオのゲームを買う。
こういった流れを作ることができます。
通常、企業は商品を売るために広告費を払います。
一方、任天堂の場合は映画やテーマパーク、グッズ自体から収益を得ながら、ゲームへの広告効果まで得られる可能性があります。
ファンづくりにも当然重要ですし、それだけでなく広告費という考え方を変えられる可能性がある取り組みだということです。
任天堂は現在、
「任天堂IPのファン拡大」
「長期間にわたる顧客との関係づくり」
の2つを経営の大きな指針としています。
ゲーム以外のIP展開
↓
任天堂IPのファンが増える
↓
ゲーム機・ゲームを買う
↓
Nintendo Accountで顧客とつながる
↓
次世代ハードへ移行する
という循環を作ろうとしているわけです。
この仕組みがうまく機能すれば、IP戦略は単なる新しい収益源以上に、任天堂最大の弱点だった「世代交代」を補う取り組みになる可能性がありますので注目です。
直近の業績
最後に、直近の2027年3月期1Qの業績を見ていきましょう。
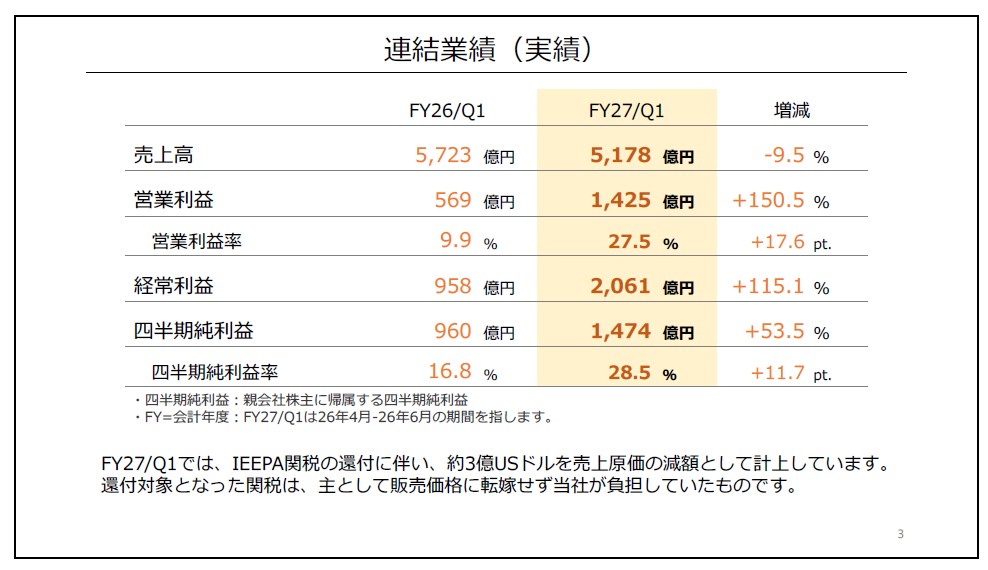
売上高:5178億円(▲9.5%)
営業利益:1426億円(+150.5%)
経常利益:2062億円(+115.1%)
純利益:1474億円(+53.5%)
と減収とながらも、営業利益は約2.5倍という大幅増益です。
この要因には米国関税について約3億ドルの還付を受け、売上原価の減少として計上した一時的な好影響があったとしています。
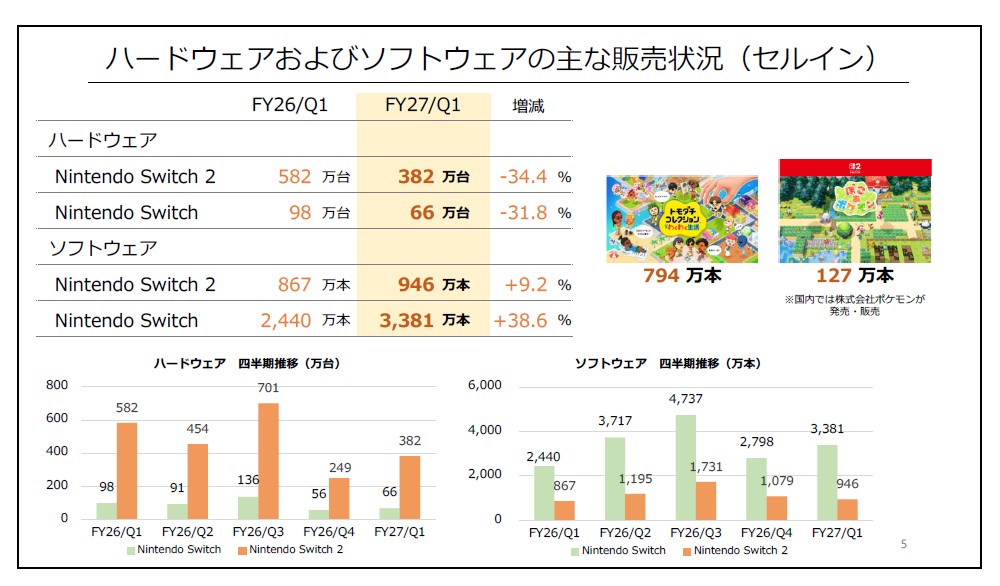
とはいえ、利益率の増加としてさらに大きな要因はソフト販売の増加です。
前年同期はSwitch 2が発売された直後だったため、ハードが非常に大きく売れていました。
一方、今期はハード販売が減少したものの、Switch 2とSwitchのソフト販売が堅調でした。
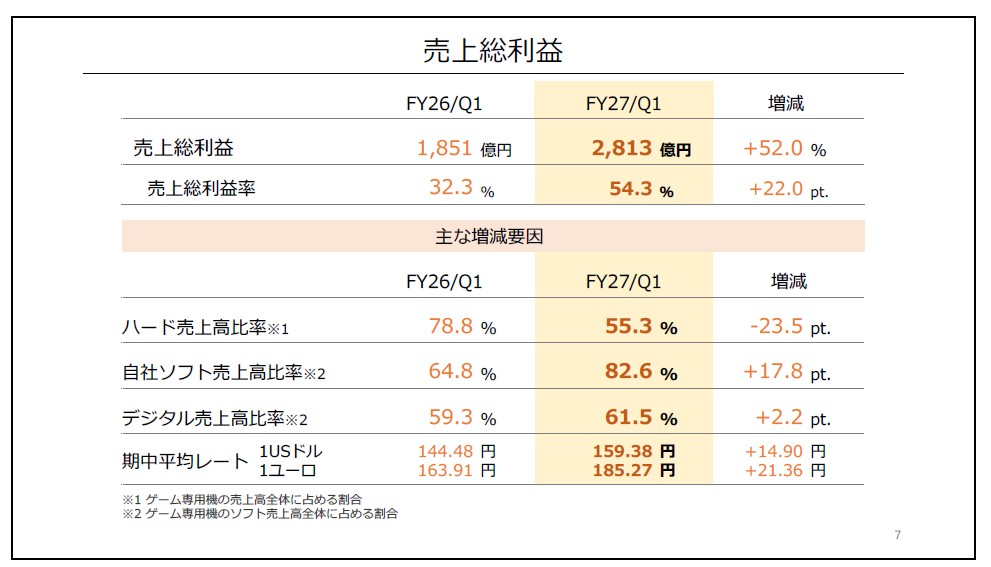
先ほど見たように、任天堂ではハードよりソフトの方が収益性が高いですから、利益率が改善し大幅増益につながっています。
「Switch 2」の普及によって今後も利益面は堅調な状況が期待されます。
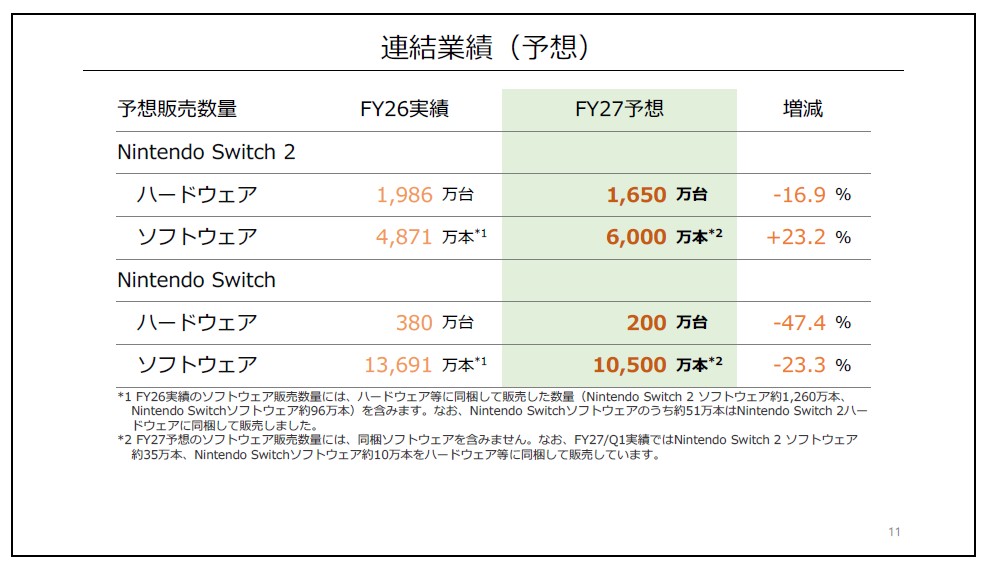
とはいえ、ハードの売上は減少しており2027年3月期の予想でも前期比で減少を見込んでいます。
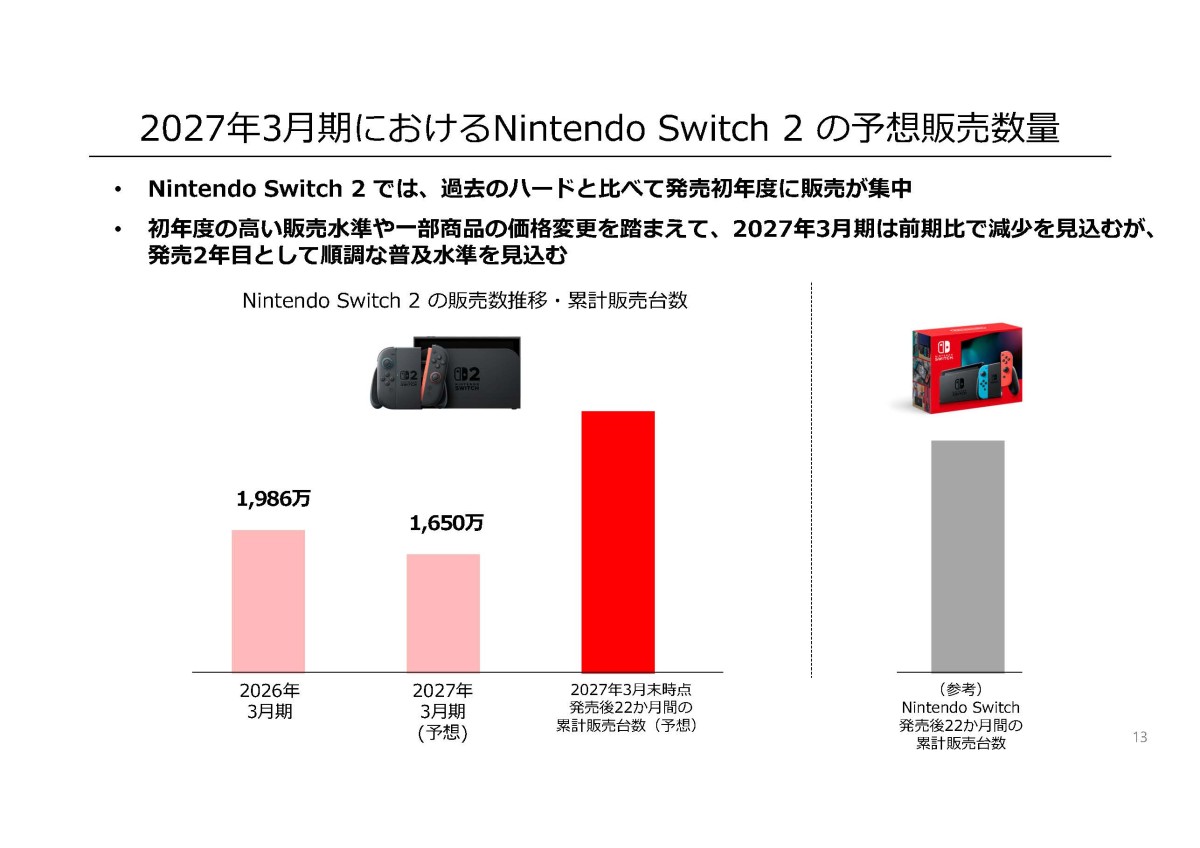
販売ペース自体はSwitchを上回っていますが、Switchはコロナ禍の巣ごもり需要によって発売数年後にハード販売が再加速するという特殊な成長も見せました。
仮に2027年3月期の会社予想通り販売しても累計約3600万台で、その後6年間、年間1500万台を販売し続けても累計は約1億2600万台で、Switchの1億5000万台超には届きません。
Switch並みの巨大なプラットフォームに成長するためには、現在の販売水準を長期間維持するだけでなく、魅力的な大型タイトルの投入などによって、どこかでハード販売を再拡大させられるかも重要になりそうですから注目です。
すでに登録済みの方は こちら


読者限定の内容も逃しません。