FA業界編:安川電機【6506】自動化需要は拡大でも苦戦、AI需要で再成長できるのか
事業内容
それではまず、事業内容から見ていきましょう。
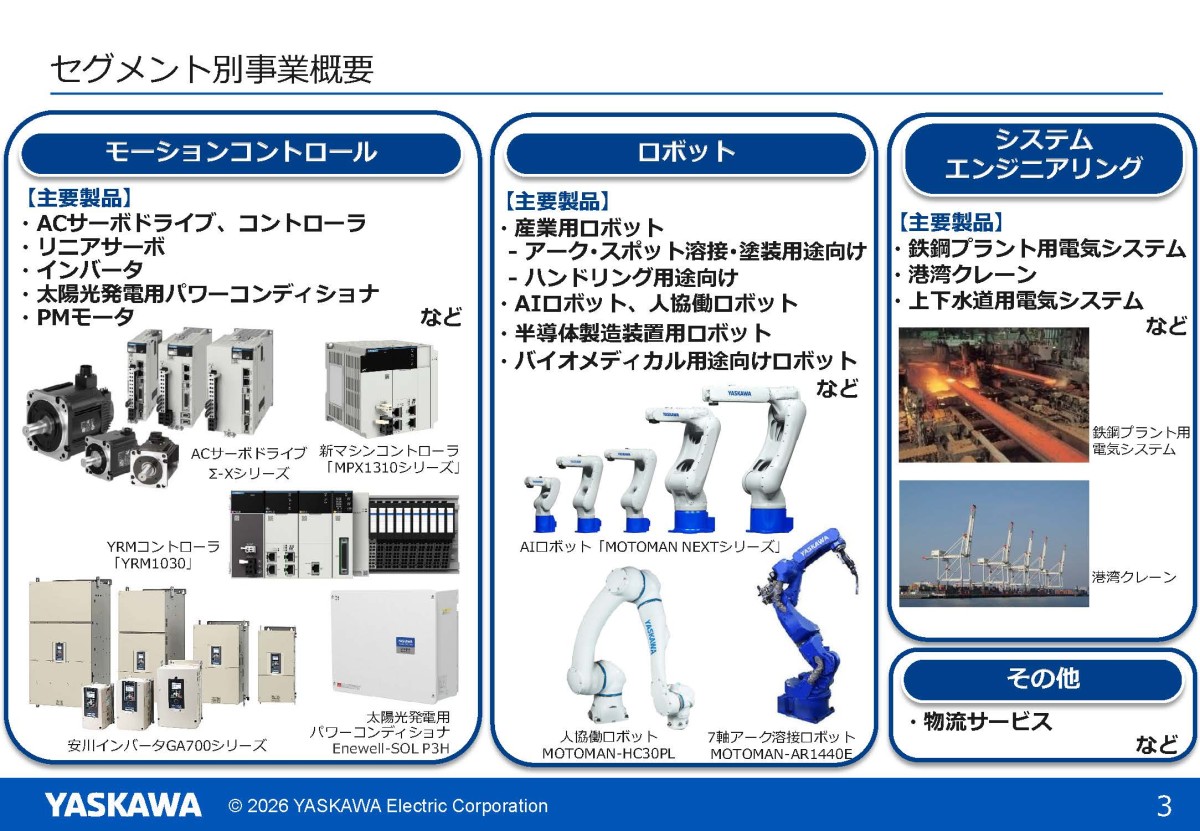
主要な事業セグメントは以下の3つです。
①モーションコントロール:ACサーボモータ・コントローラ、インバータなど
②ロボット:産業用ロボット、半導体製造装置用ロボット、AIロボット、人協働ロボットなど
③システムエンジニアリング:鉄鋼プラント用電気システム、港湾クレーン、上下水道向け電気システムなど
モーションコントロールやロボットは共に、工場などで機械を動かす・制御する・自動化するといった用途で使われますから、まさにFA関連製品をメインとする企業です。
セグメント別・地域別の構成
続いて、2026年2月期のセグメント別の構成を見ていきます。
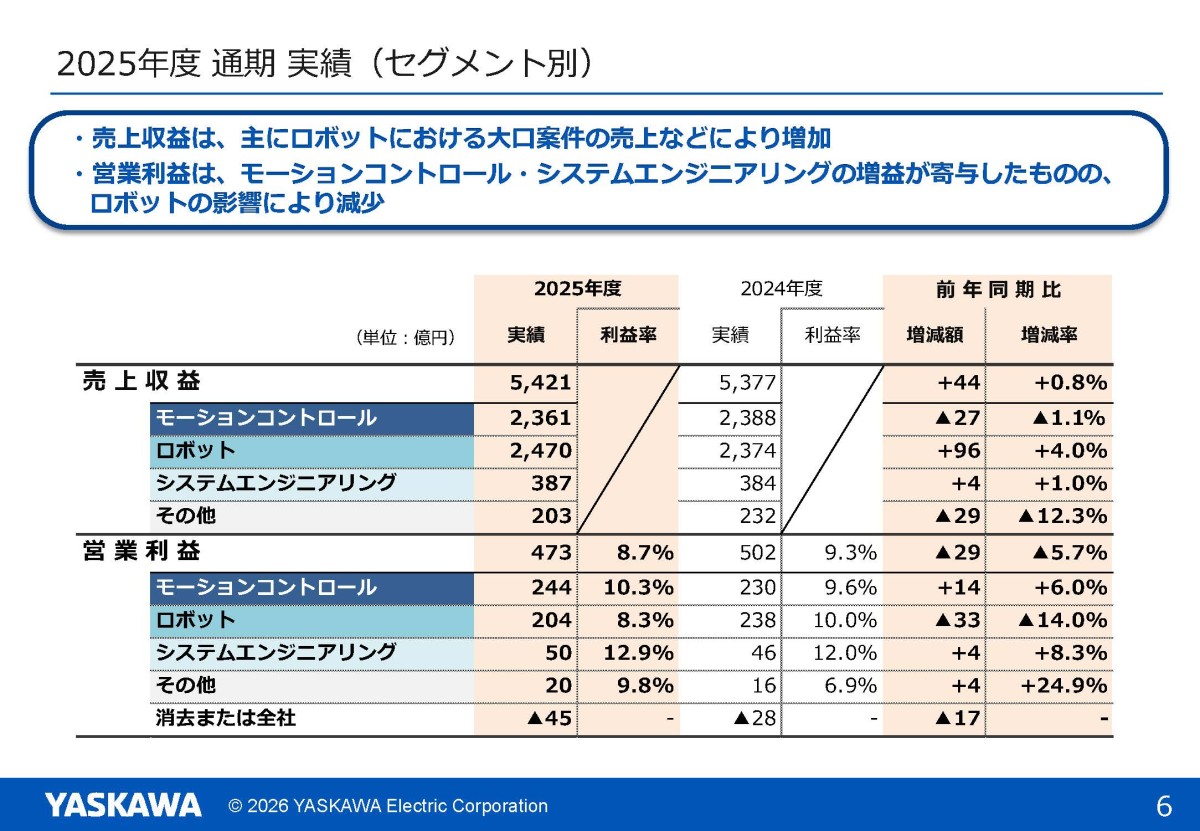
売上構成
・モーションコントロール:2361億円(44%)
・ロボット:2470億円(46%)
・システムエンジニアリング:387億円(7%)
・その他:203億円(4%)
営業利益
・モーションコントロール:244億円
・ロボット:204億円
・システムエンジニアリング:50億円
・その他:20億円
売上・利益ともにモーションコントロールとロボットが大半を占めています。
なので、安川電機を見る際にはこの2事業を理解することが重要です。
また、2026年2月期の地域別の売上構成は以下の通りです。
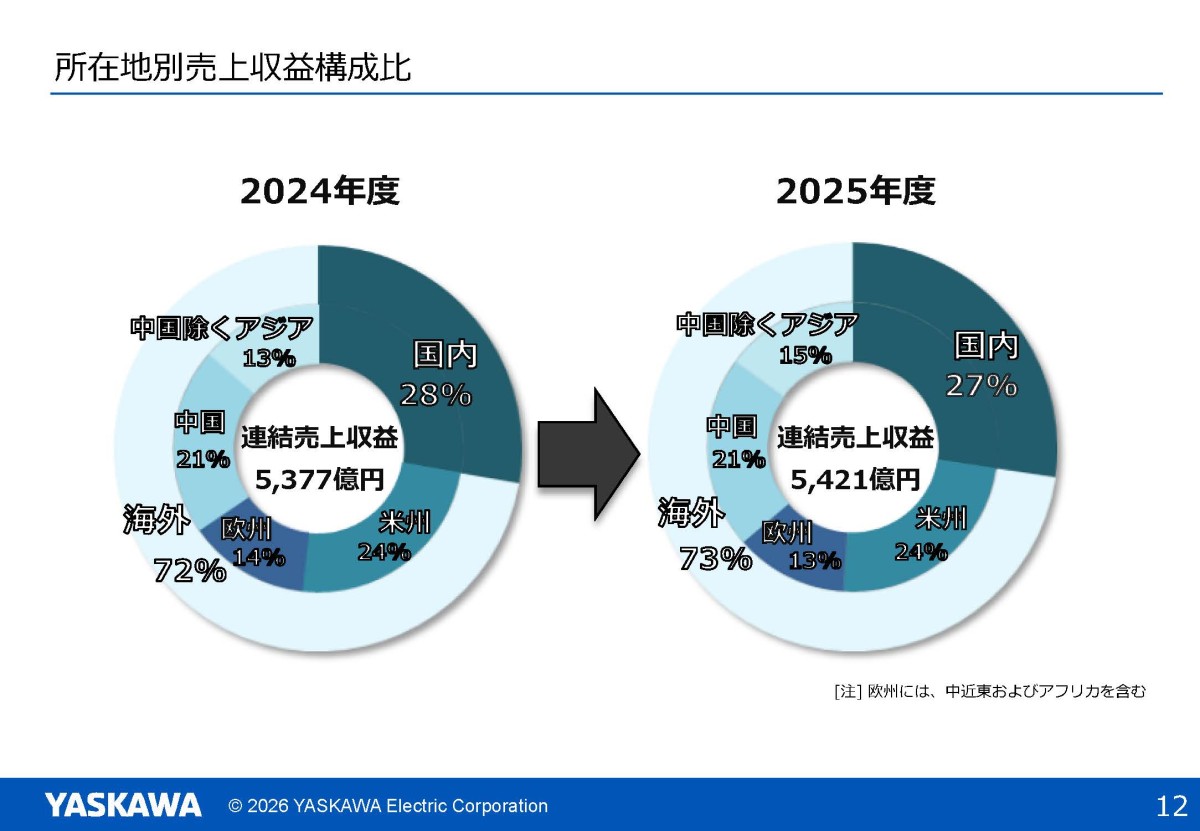
・日本:27%
・米州:24%
・欧州:13%
・中国:21%
・中国除くアジア:15%
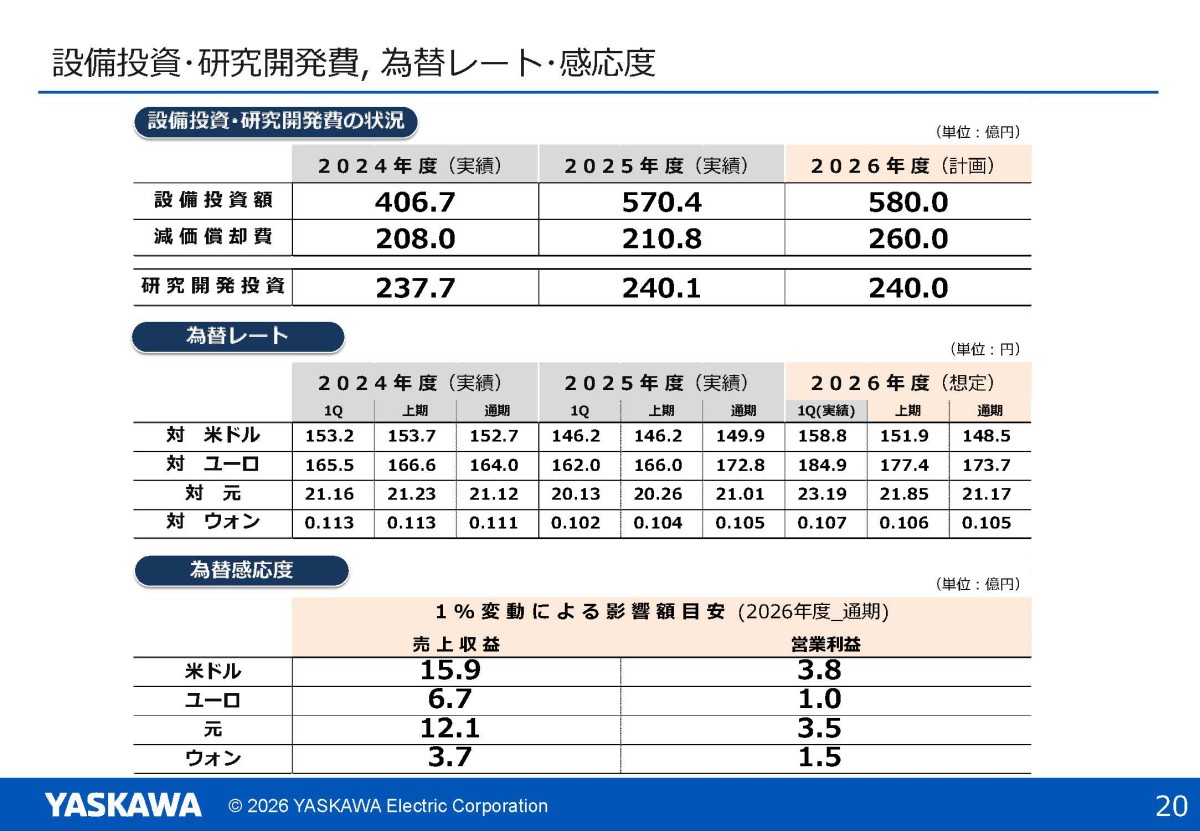
海外売上比率は73%で各地域で分散した構成となっています。
世界の製造業の設備投資や為替の影響を受けやすい企業だということが分かります。
続いて主力のモーションコントロールとロボットについて、もう少し詳しく見ていきましょう。
モーションコントロール
モーションコントロールでは、大きく以下の2つを展開しています。
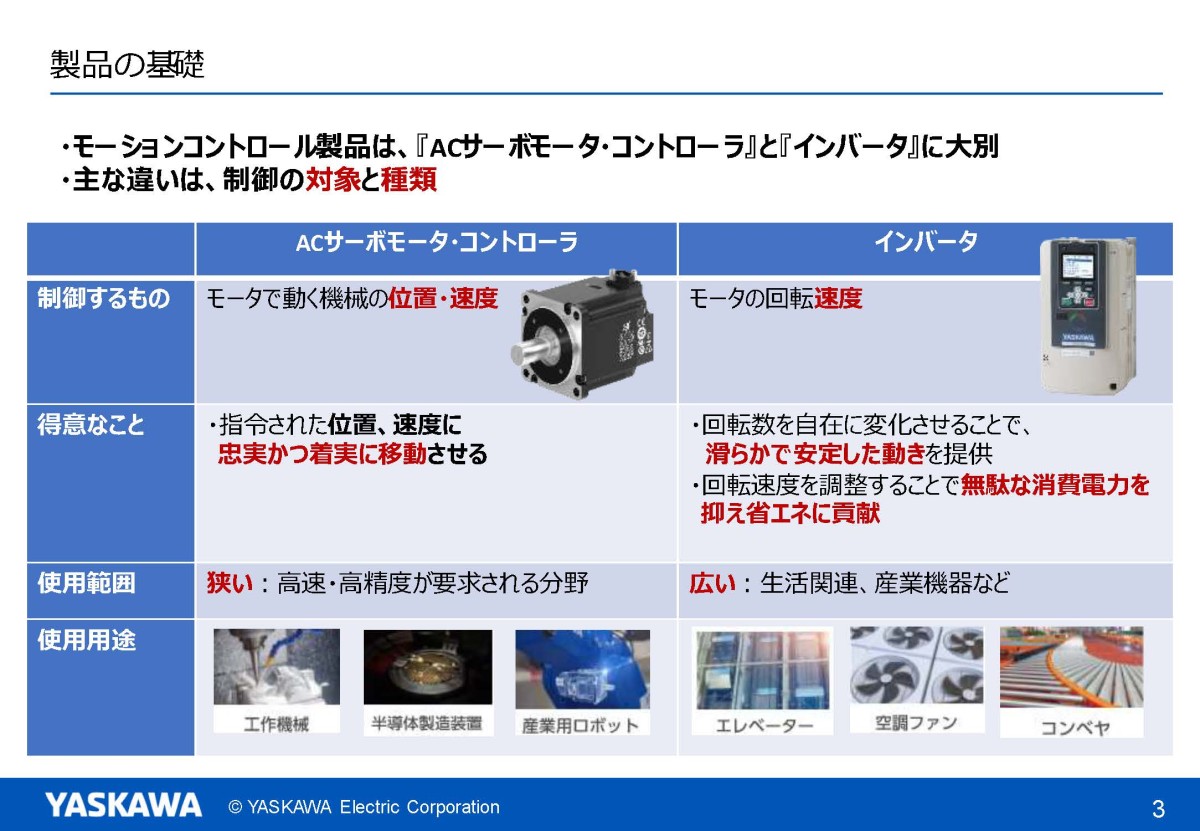
・ACサーボモータ・コントローラ
・インバータ
ACサーボとは、機械の位置や速度などを高精度で制御するための商品です。
例えば半導体製造装置では、極めて細かく正確な動きが必要になりますし、ほかにも電子部品製造装置、工作機械、金属加工機械、包装機械など、さまざまな産業機械で精密な制御が必要とされる工程がありますから、多くの分野で活用されています。
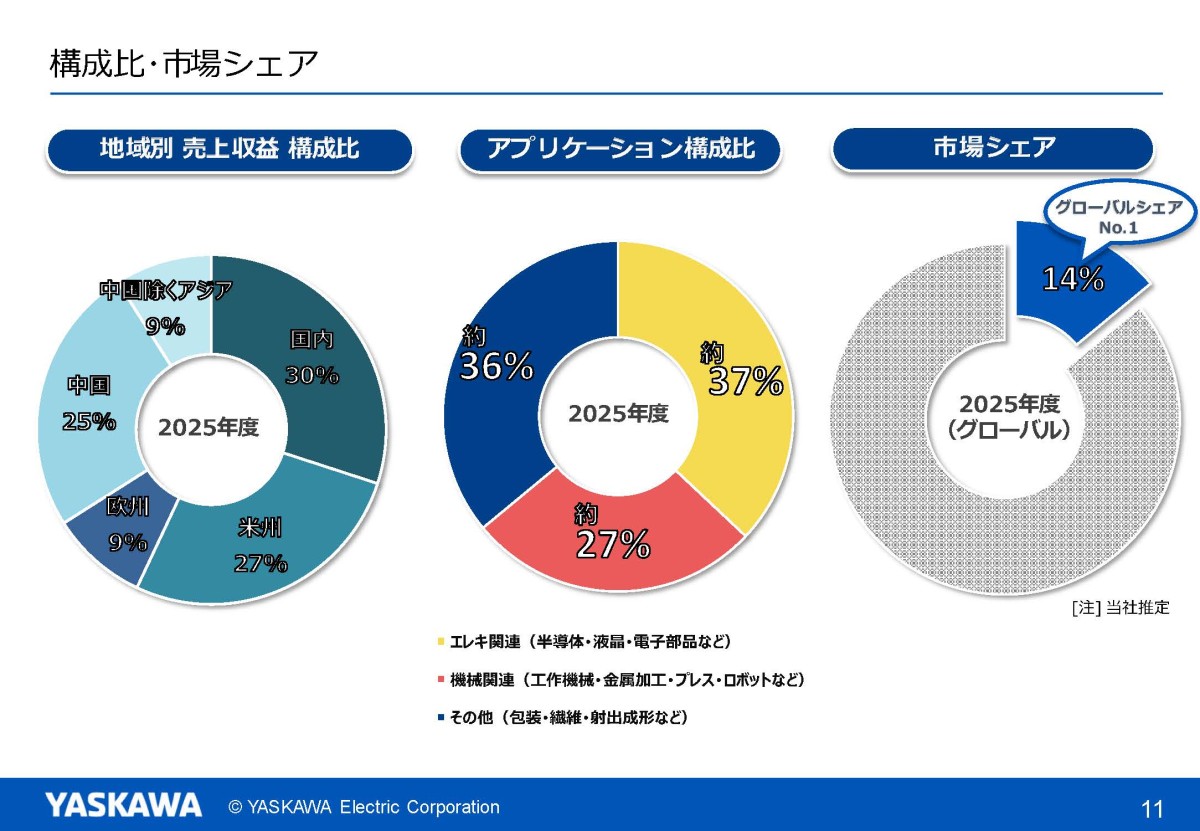
2026年2月期のACサーボの用途別売上は以下の通りとなっています。
・半導体・FPD・電子部品関連:37%
・工作機械や金属加工など機械関連:27%
・その他:36%
さらに世界シェアは会社推計で14%の世界トップです。
つまりACサーボは、特に半導体や電子部品、工作機械の設備投資の影響を受けやすい事業です。
一方、インバータはモーターの回転速度を制御する装置です。
空調、ポンプ、ファン、エレベーター、クレーン、石油・ガス関連設備、さまざまな産業機械に利用されています。
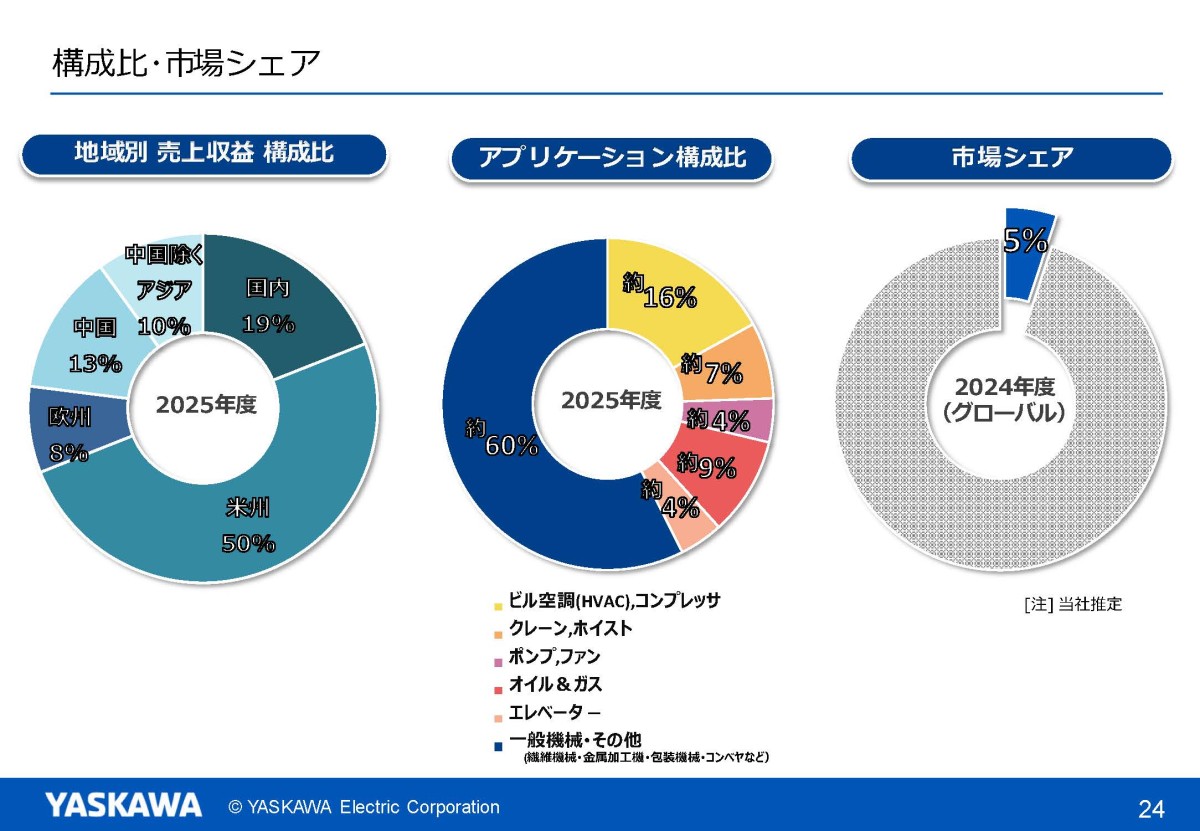
ACサーボより用途は分散していて、世界シェアは会社推計で5%です。
特にモーターは世界中で大量の電力を消費しますから、必要な分だけ回転数を制御して省エネ化するインバータは、長期的には省エネ需要の恩恵も受けやすい商品です。
ロボット
もう1つの主力がロボットです。
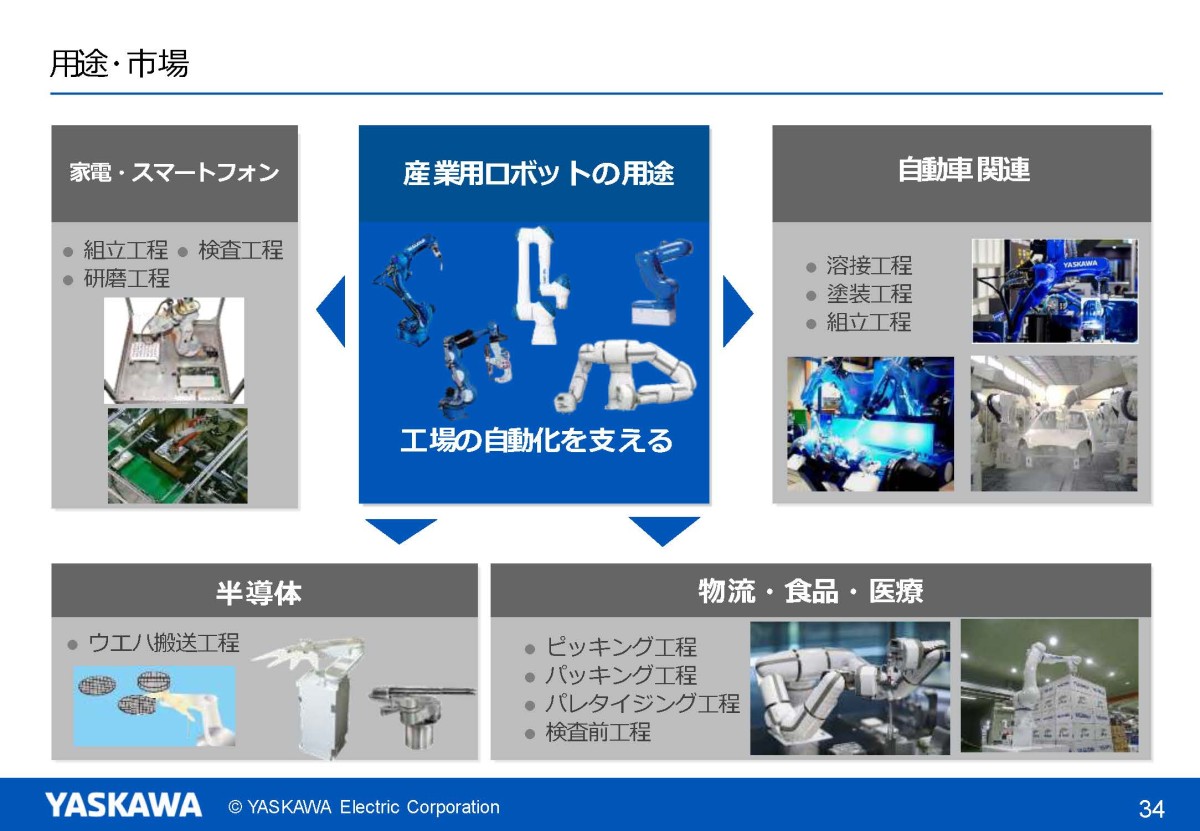
自動車工場での溶接・塗装・搬送を行うロボットや、半導体工場でウエハを搬送するロボットなどを展開しています。
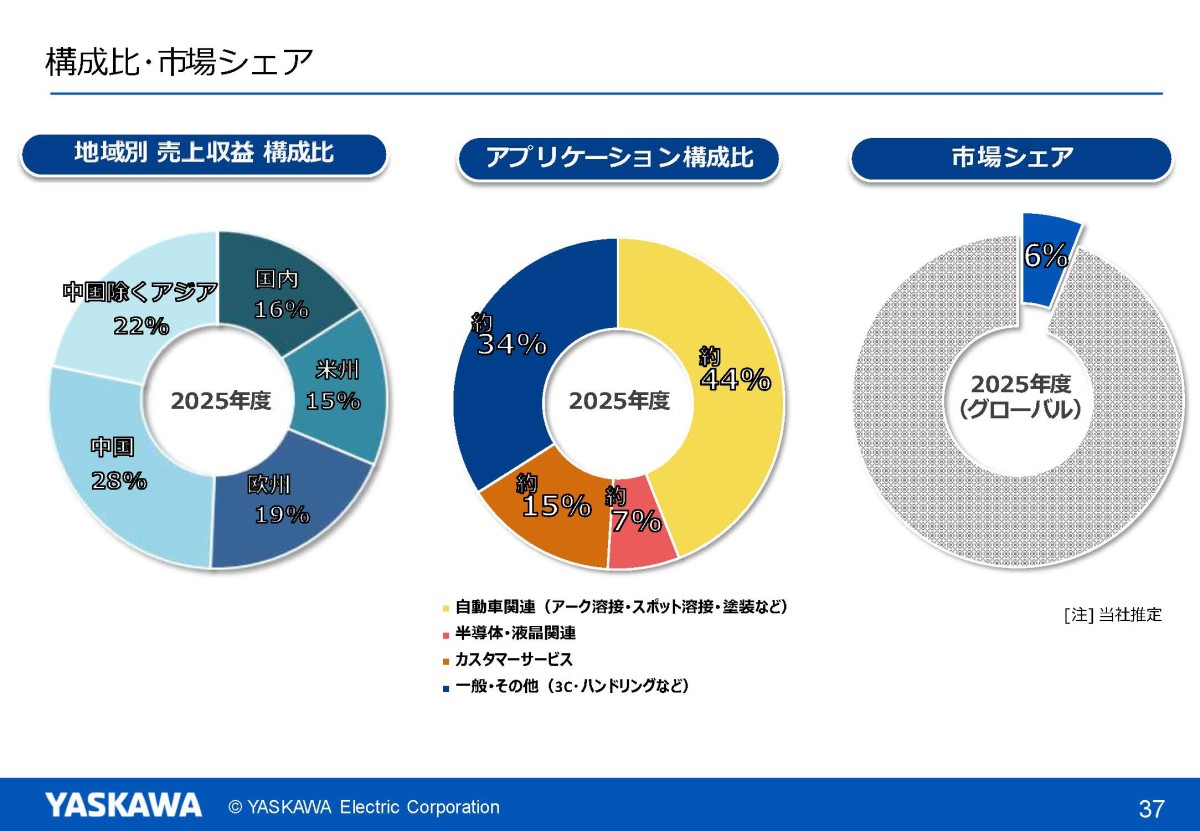
2026年2月期の用途別構成は以下の通りです。
・自動車関連:44%
・半導体・液晶関連:7%
・カスタマーサービス:15%
・その他一般産業:34%
そして、世界シェアは7%となっています。
こちらは特に自動車メーカーの設備投資の影響が大きいですから、自動車業界の設備投資に特に左右されやすい企業だと言えます。
ただし近年は半導体、物流、食品、医薬品など、自動車以外への用途拡大も進めています。
加えてサービス売上の比率も15%あり、一定の安定収益もある事業です。
ということで、安川電機は長期的には自動化・省人化という追い風を受ける企業である一方、半導体、電子部品、工作機械、自動車などの設備投資循環によって短期的な業績はかなり変動する企業でもあるということです。
業績推移
事業内容が分かったところで続いて10年間の業績を見ていきましょう。
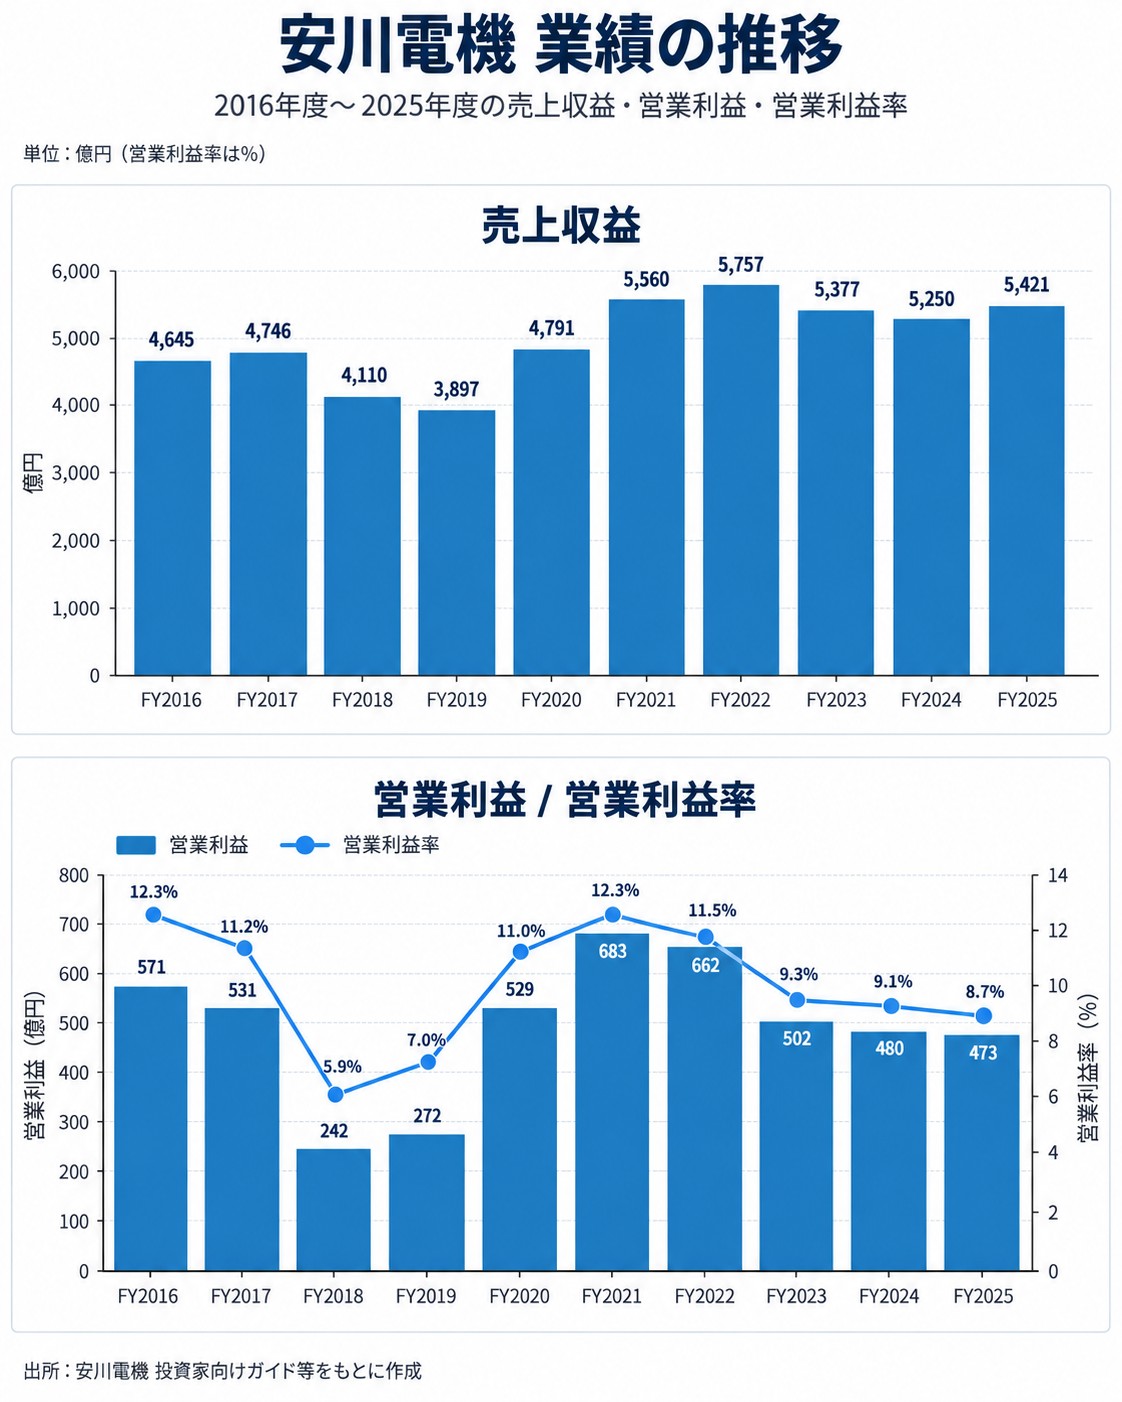
売上・利益共に増減ありつつの推移となっていることが分かります。
2018~2019年度には米中貿易摩擦などがあり、設備投資の需要が停滞し売上・利益ともに低迷し、2021~2022年度には、コロナ禍後の設備投資回復や自動化需要、部品不足によって積み上がった受注残の消化などもあり、高水準の業績となっています。
このように設備投資によって業績が変動していることが分かります。
そして2023年度以降は業績の停滞が続いており、売上以上に利益率が悪化しています。
売上は6%ほどの減少ですが、営業利益は3割近く減っています。円安という追い風があったにも関わらずこの状況ですから、見た目以上に苦戦している状況です。
では、なぜ近年の安川電機では利益率が停滞しているのでしょうか。
なぜ近年は停滞しているのか
近年の停滞には、大きく2つの要因があります。
1つ目が、中国景気や半導体設備投資などの短期的な市況悪化。
2つ目が、中国メーカーの台頭などによる中長期的な競争環境の悪化です。
まず大きかったのが市場環境です。
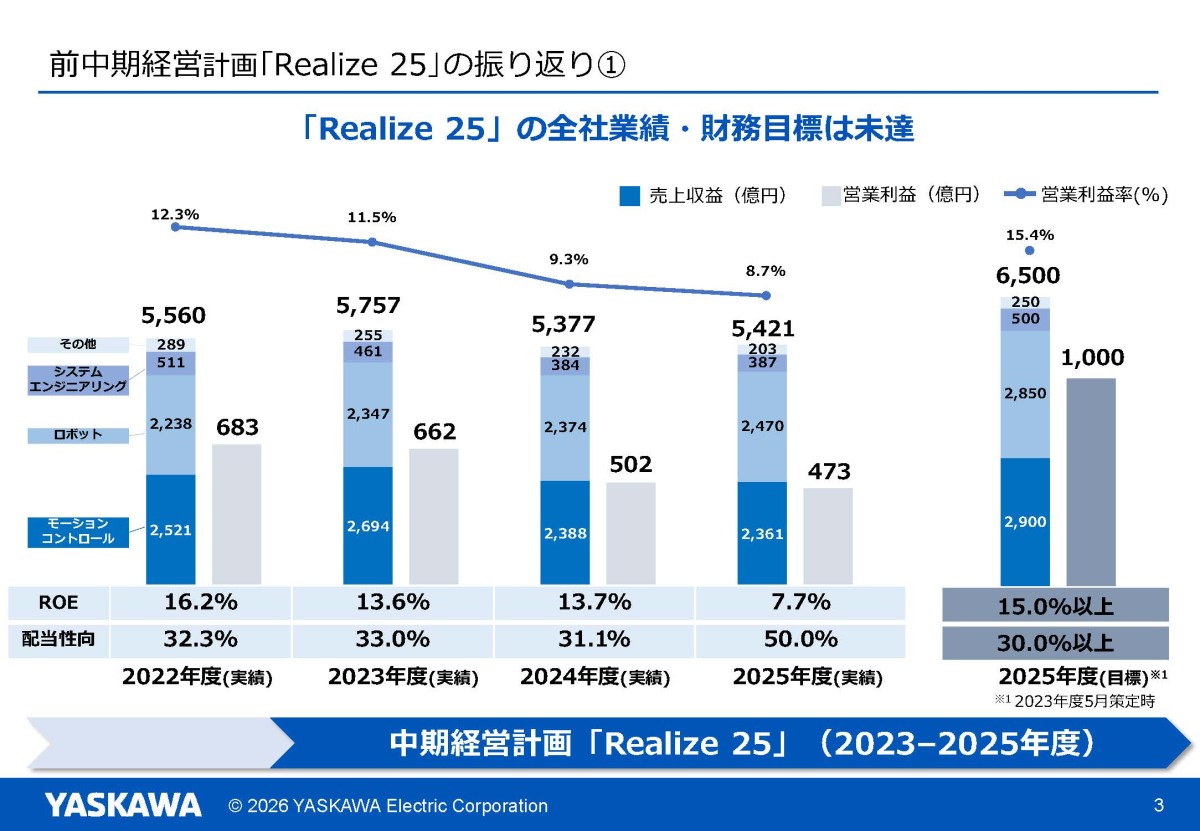
2024年2月期では、半導体市場の回復が想定より遅れたことに加え、中国市場の低迷によって中期計画を下回りました。
安川電機は中国売上が2割を超えていますから中国市場の低迷は業績に直結します。
さらにACサーボでは半導体や電子部品向けの比率が高いですから、「中国景気の低迷」と「半導体設備投資の調整」が同時に起きると影響が大きくなります。
また、自動化の市場は拡大していますが、一方で競争環境の悪化もおきています。
世界最大の自動化市場となっている中国では、近年ロボットやサーボなどを手掛ける中国メーカーが急速にシェアを伸ばしており、低価格の商品も増えています。
つまり現在の自動化市場は、「需要がない」のではなく、「需要は大きく伸びているが、それ以上に競争も激しくなっている」という状況です。
市況が回復すれば売上は戻る可能性がありますが、競争環境の悪化は市況回復だけでは解決しません。
そのため、現在の安川電機では「需要が戻るか」だけでなく、「競争の中でどこまで利益率を戻せるか」が重要になっています。
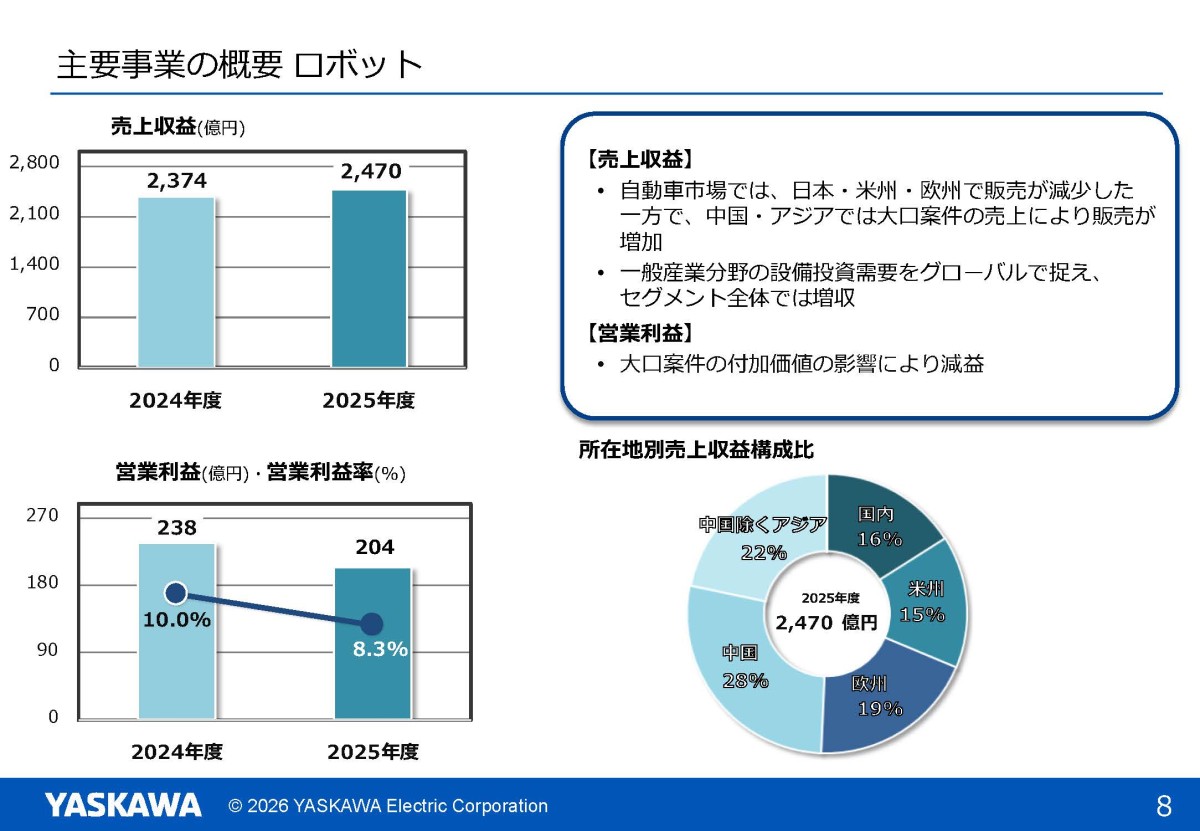
そんな中で実際に2026年2月期にはロボットが利益率で苦戦しています。
ロボット事業は大型案件などによって売上が2374億円→2470億円へ4%伸びた一方、営業利益は238億円→204億円へ14%減少しました。
売上を増やせば利益が伸びるとは限らず、案件構成や競争環境によって採算性が変わるわけです。
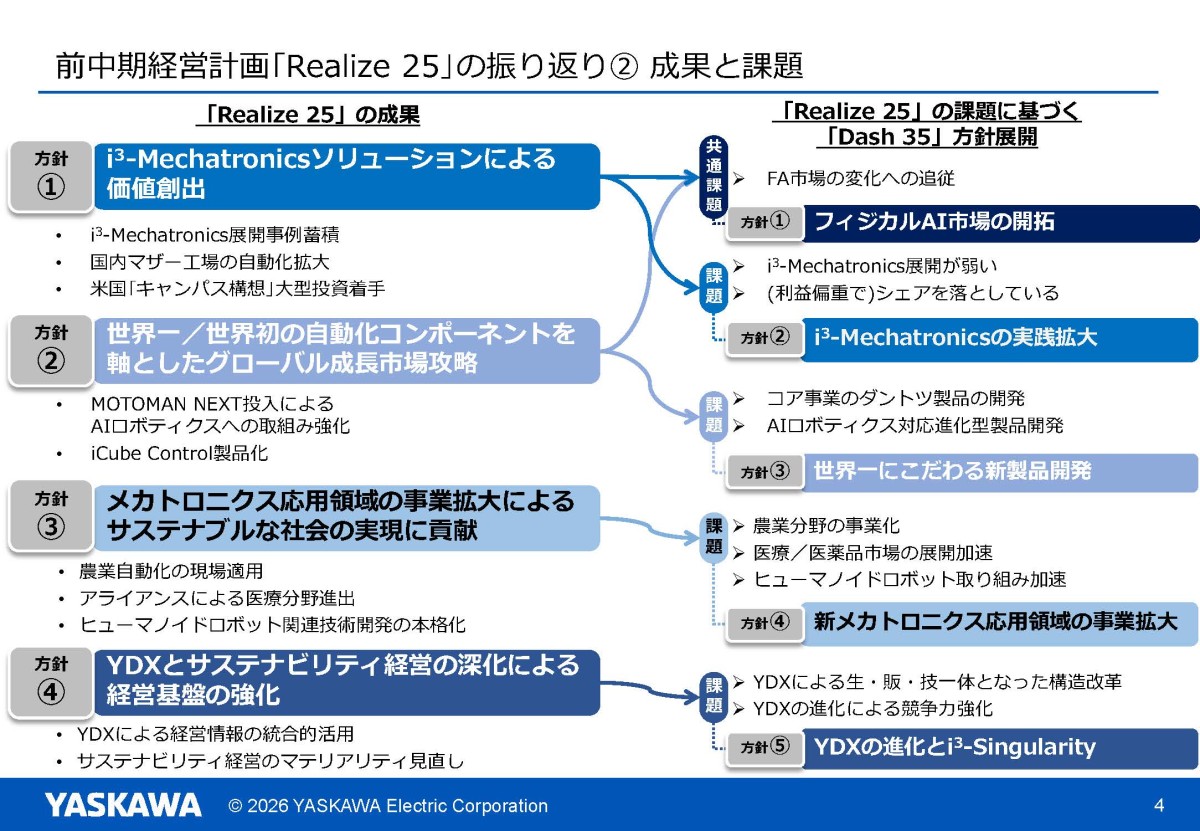
ちなみに、安川電機自身は「利益を重視しすぎたことによるシェアの低下」も課題として挙げています。
利益率を高めようとして高採算案件を重視しすぎれば、価格競争の強い市場では販売数量やシェアを失います。
だからといって価格を下げてシェアを取りにいけば利益率が下がるという難しい状況にいるわけです。
AIは安川電機にどう影響するのか
そんな難しい状況ですが、一方で足元で新しい追い風になっているのがAIです。
①AI投資による既存製品への需要拡大
生成AIが普及すると、AI用半導体やデータセンターへの投資が増えますから、それは安川電機にもさまざまな形で需要が波及します。
例えばデータセンターでは、
・建屋の空調設備
・サーバー冷却用のポンプ
などにインバータが使われます。
半導体工場では、
・半導体製造装置向けACサーボ
・真空ポンプ向けインバータ
・ウエハ搬送ロボット
などが使われます。
実際に半導体向けの売上が大きいのは序盤に取り上げた通りですし、電子部品や製造装置にも追い風があります。
つまり、データセンター→冷却設備→半導体→電子部品→製造設備と非常に広い範囲に波及するわけです。
実際、2027年2月期1Qでは、安川電機自身が「AI・データセンタ関連投資の拡大が、建屋・サーバー冷却、半導体、電子部品など複数用途に波及している」としています。
シェア拡大と利益率の維持に苦戦する中では、市場そのものが大きく拡大するというのは好影響が期待できるポイントです。
②ロボットそのものがAI化する
もう1つが、より長期的にはフィジカルAIも重要です。
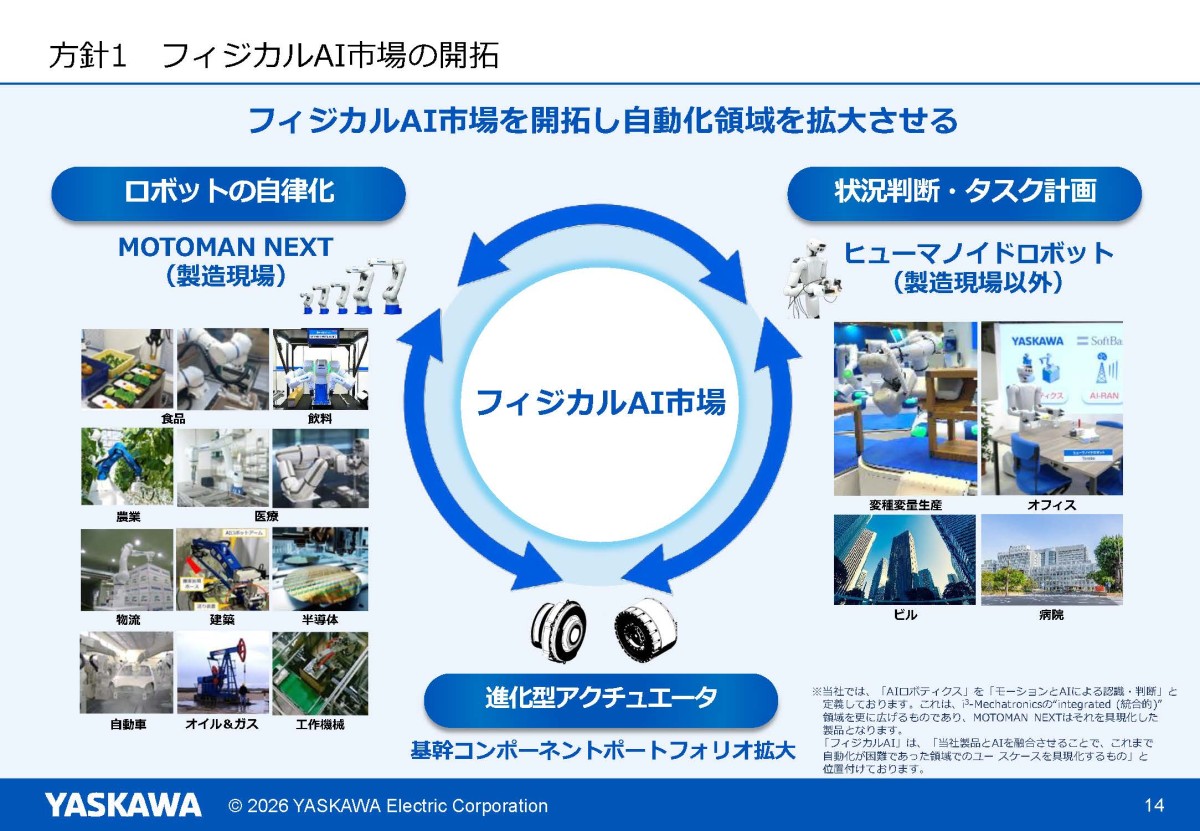
現在の安川電機はフィジカルAI市場の開拓に注力しており、これまで自動化が難しかった作業への展開を進めています。
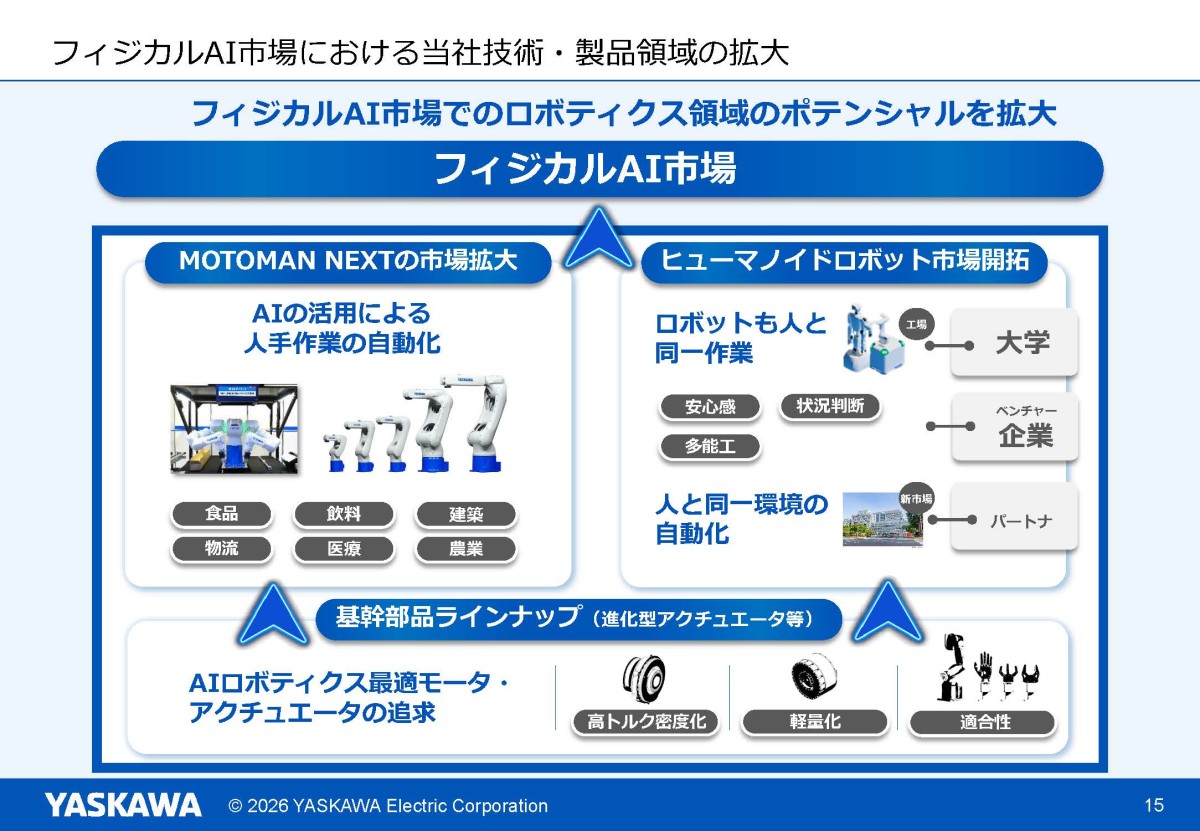
具体的には以下のような領域に注力するようです。
・食品
・農業
・医療
・物流
・建設
・オフィス
現時点ではフィジカルAIそのものが大きな売上を作っているわけではありませんが、中長期的には重要になりますからその展開に注目です。
どう利益率を改善するのか
続いて、利益率が落ちている安川電機は今後どう改善しようとしているのかを見ていきましょう。
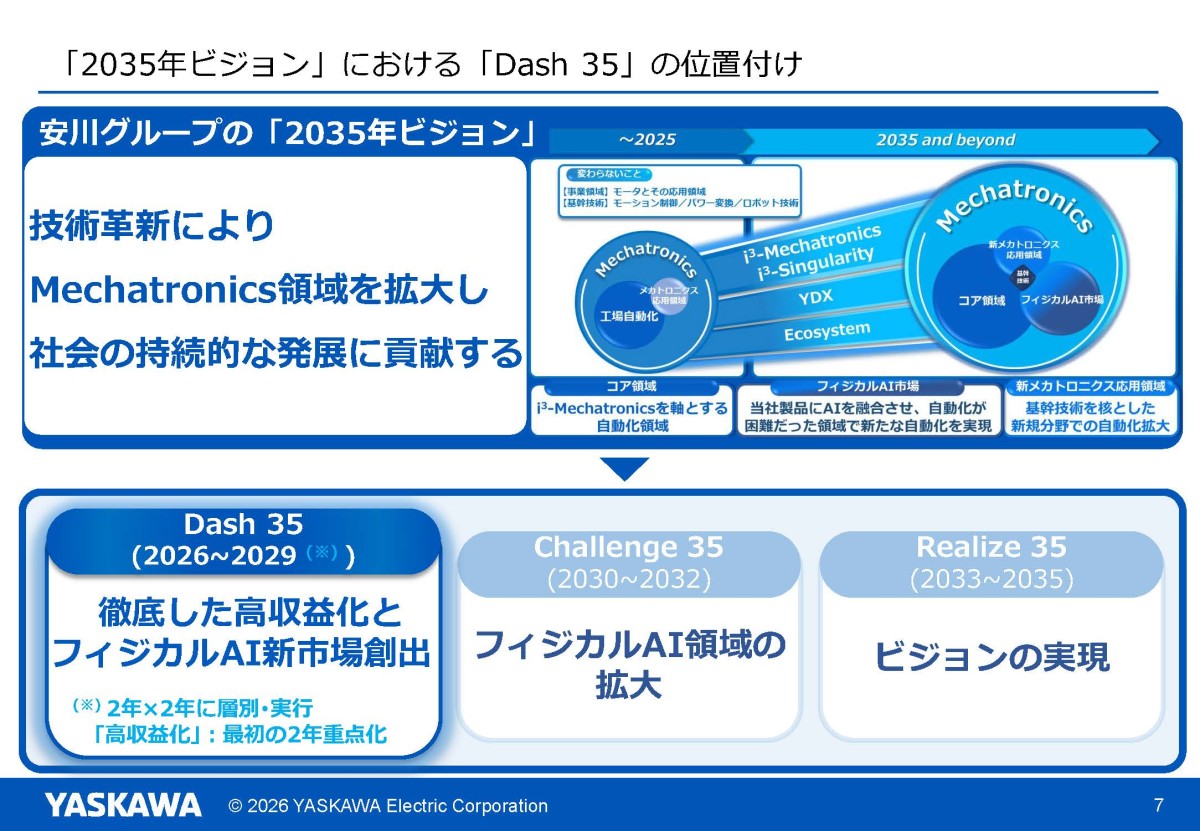
今後注力しようとしているのが「徹底した高収益化とフィジカルAI新市場創出」です。
実際に数値目標を見ると、この「高収益化」にかなり力を入れていると分かります。
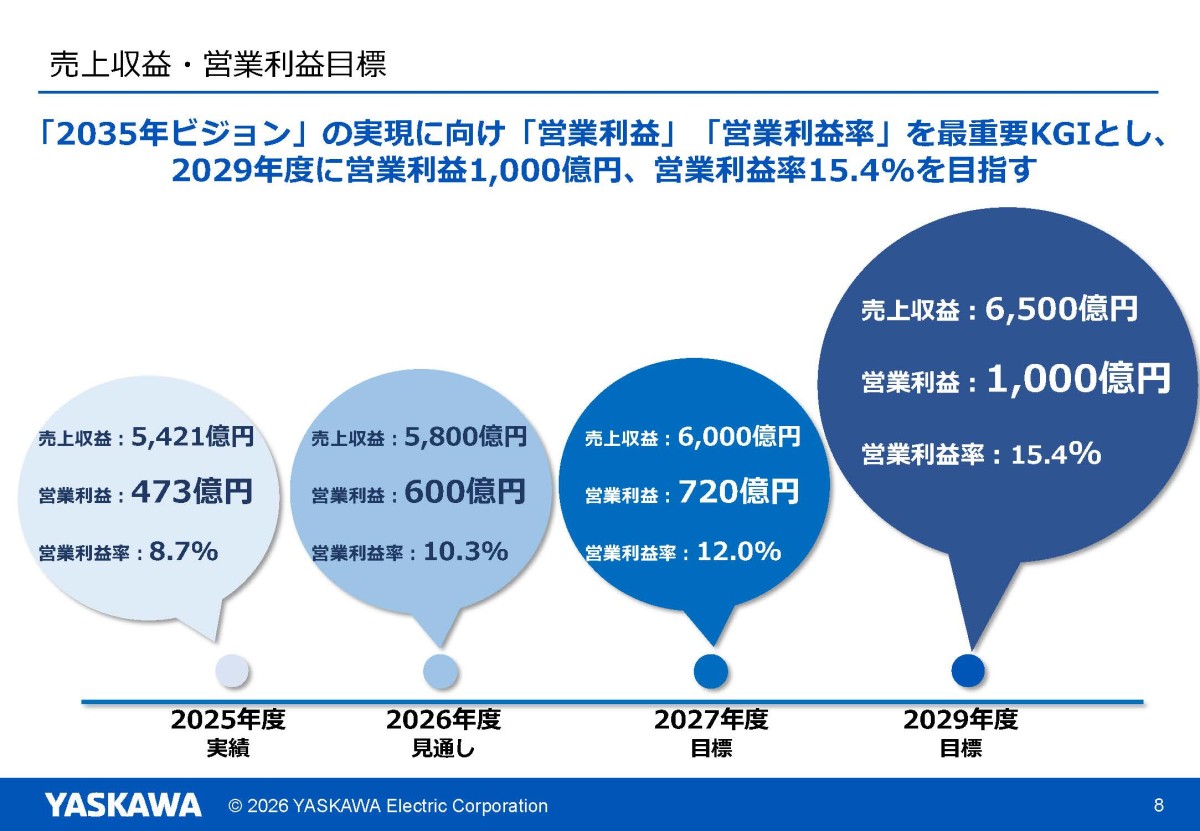
2026年2月期→2030年2月期(目標)
売上:5421億円→6500億円
営業利益:473億円→1000億円
営業利益率:8.7%→15.4%
売上は約20%増なのに対して、営業利益は2倍以上です。
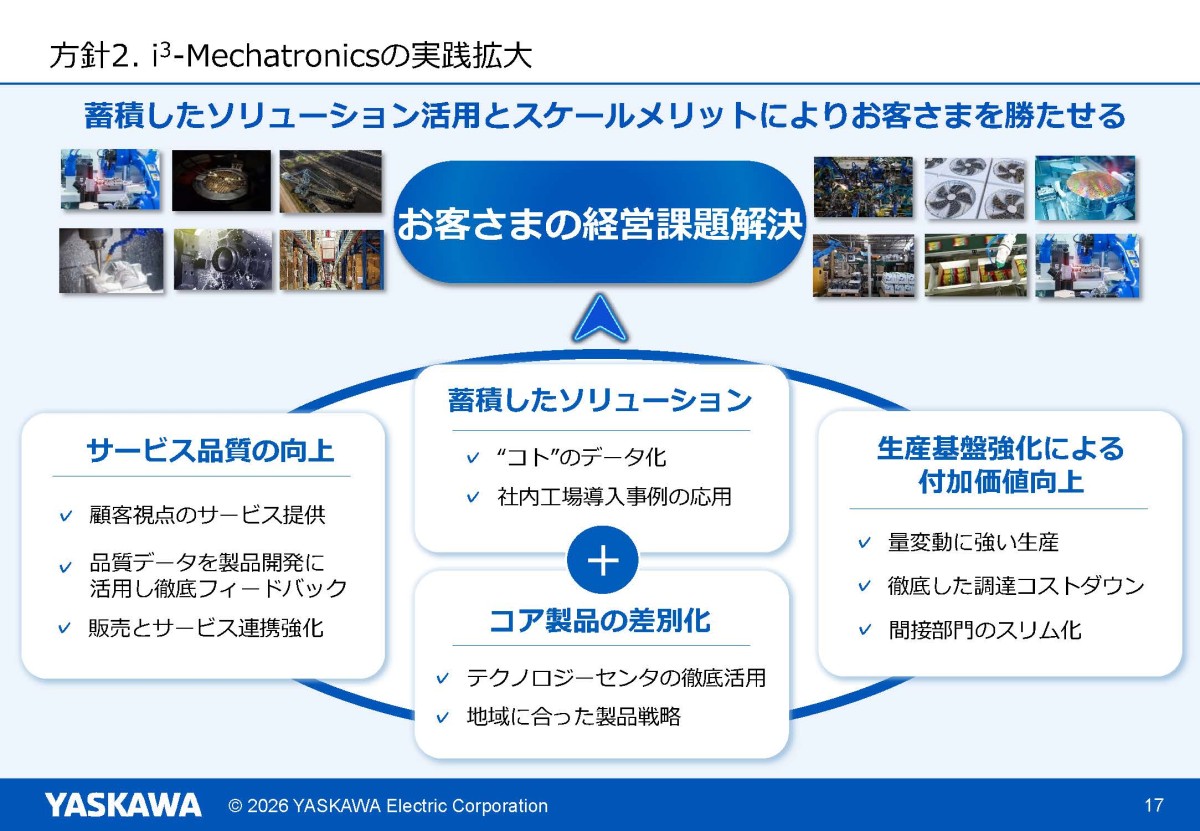
この利益成長の中心としようとしているのが先ほど取り上げた「フィジカルAI」そして「i³-Mechatronics」の拡大です。
これは単にサーボやロボットという単品を売るだけではなく、工場内の設備をつなぎ、データを取得し、生産工程全体の効率化まで支援する考え方です。
①単品販売からソリューション化して付加価値を高める
②製造・調達コストを下げる
③間接費を減らす
④AIなどを活用した高付加価値商品を作る
という複数方向から利益率を改善しようとしているわけです。
これまでは利益重視によってシェア低下も起きましたから、単純な値上げによる利益率改善では難しくなっています。
そこで、競争力を落とさずに原価や固定費を下げ、同時に付加価値の高いフィジカルAI製品やソリューション化を増やせるのかというのが今後のポイントになりそうですから注目です。
直近の業績
最後に、直近の2027年2月期1Qを見ていきましょう。
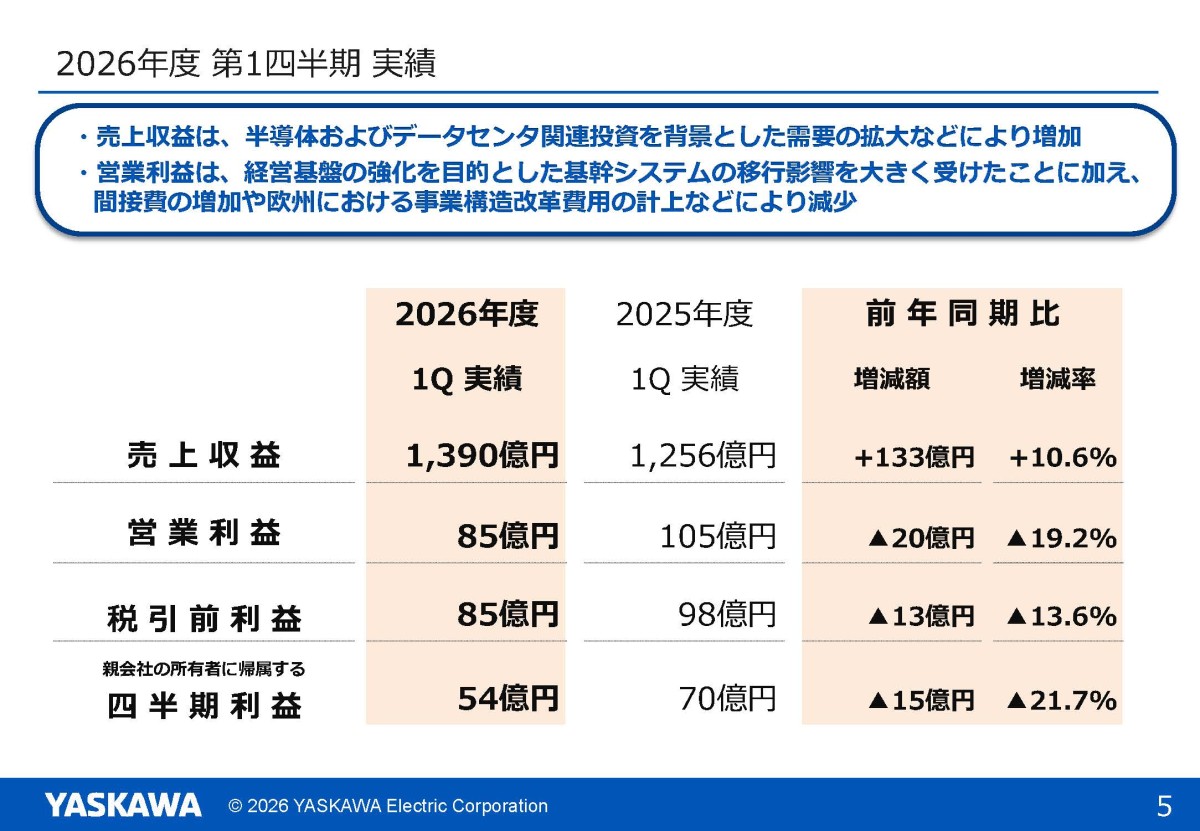
売上収益:1390億円(+10.6%)
営業利益:85億円(▲19.2%)
純利益:54億円(▲21.7%)
増収ながらも減益となっています。
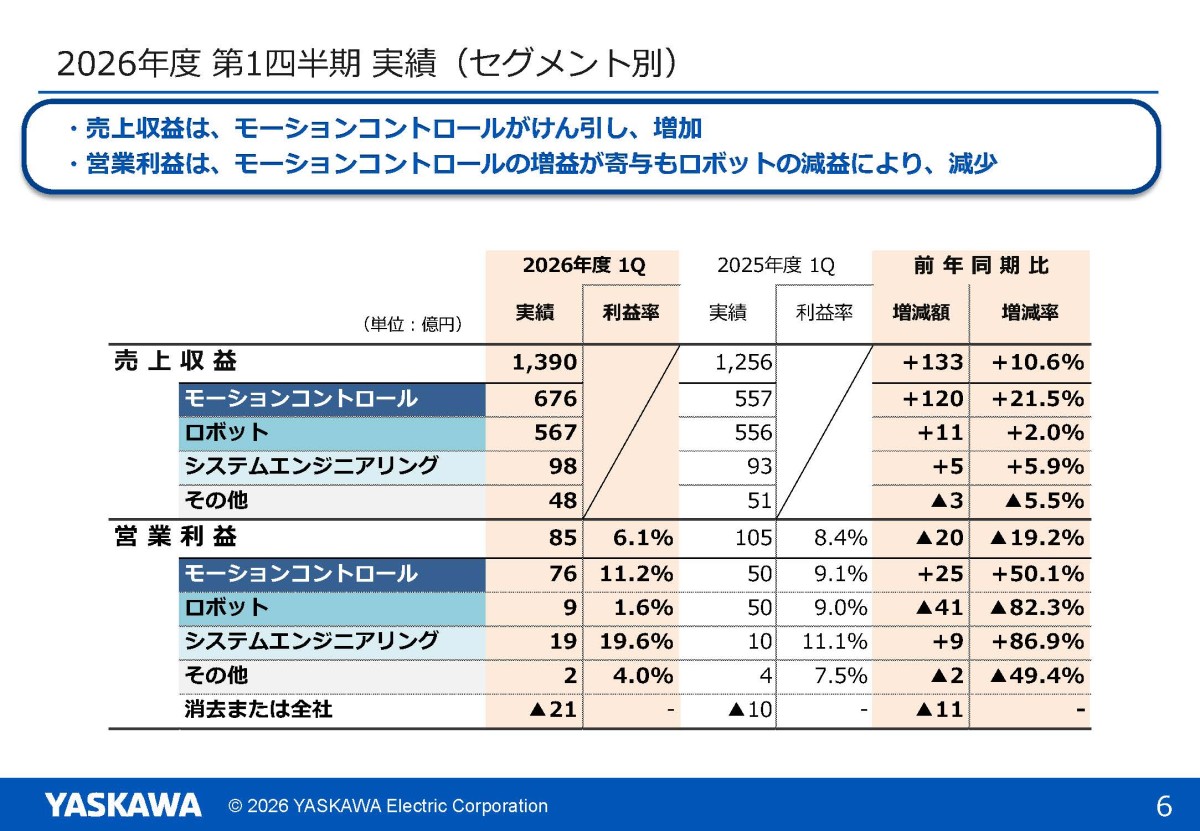
主力事業のセグメント別では以下の通りです。
モーションコントロール
売上:676億円(+21.5%)
営業利益:76億円(+50.1%)
ロボット
売上:567億円(+2.0%)
営業利益:9億円(▲82.3%)
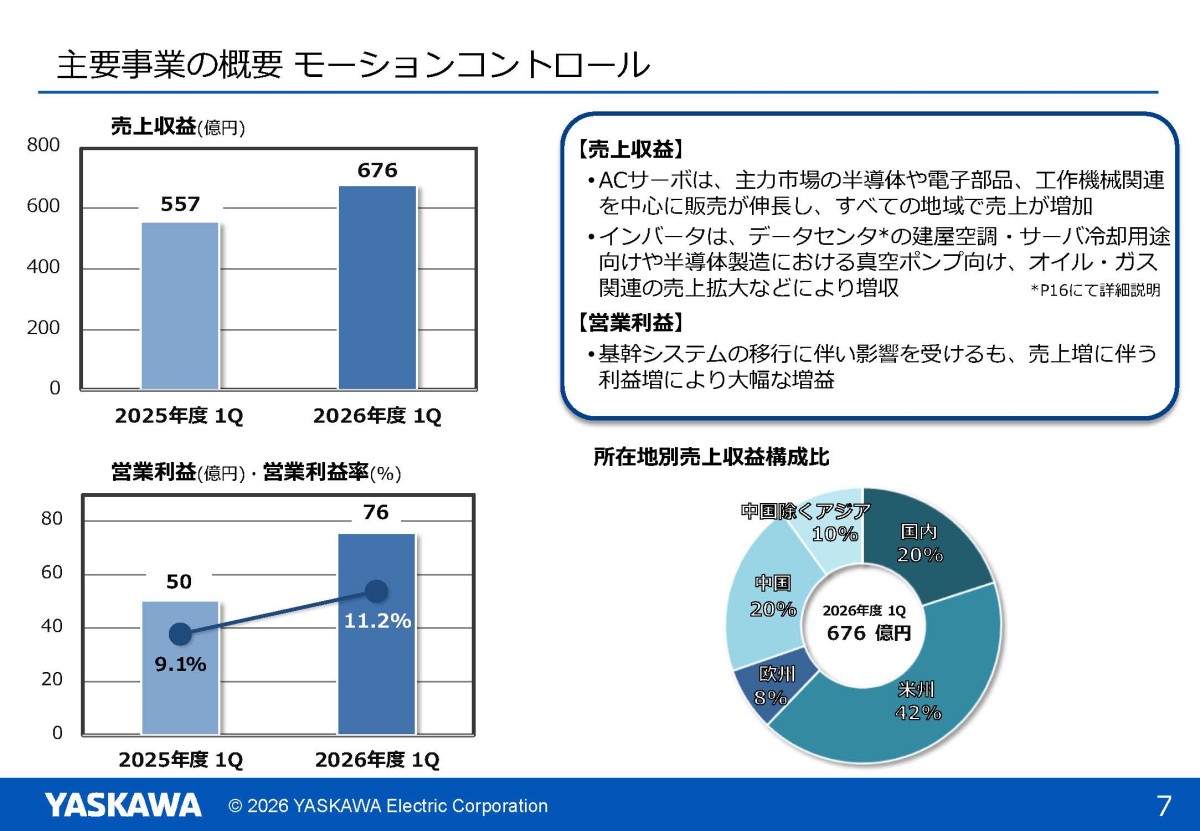
全体では苦戦する中でも、モーションコントロールでは、半導体・電子部品・工作機械向けのACサーボ販売が伸び、さらにデータセンターの空調・冷却向けインバータも好調です。
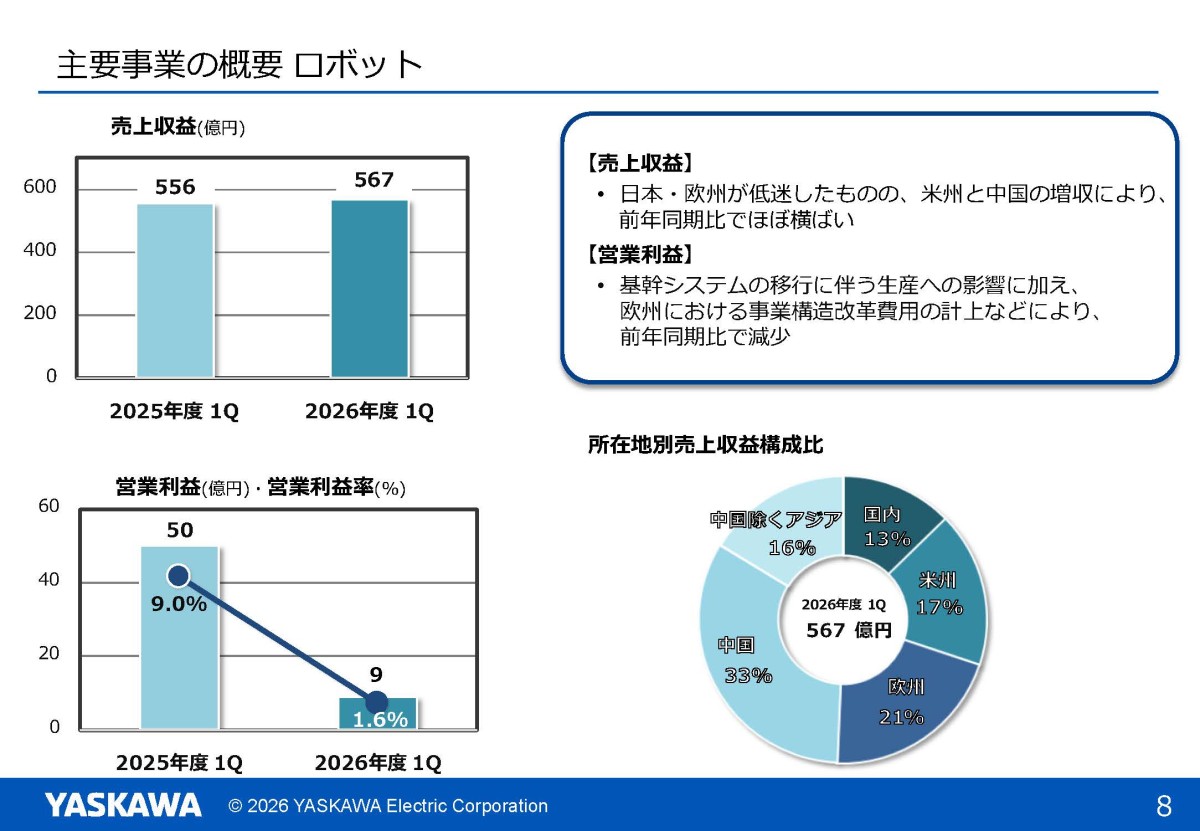
一方でロボットは大幅減益となりました。
ただし、これには5月に実施した基幹システム移行による生産への影響や、欧州ロボット事業の構造改革費用なども影響しているとしています。
一時要因の影響もあったということですね。
実際、1Qの受注は、前年同期比+29%、前四半期比+8%と大きく増加しており、半導体・データセンター関連需要の拡大を受注増の要因としています。
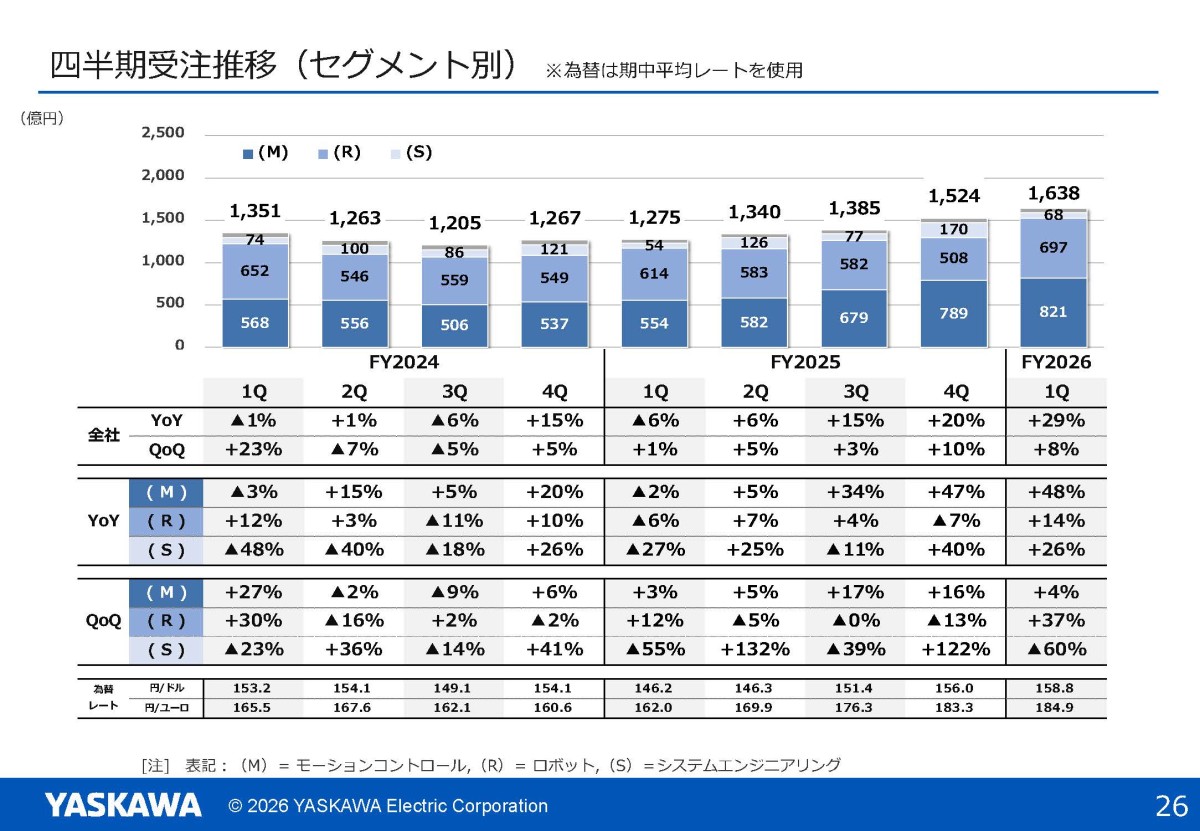
ロボット事業の収益性低下が続いているのは懸念点ですが、AI市場の拡大もありモーションコントロールは堅調ですし、今後は一定の業績改善は期待出来そうです。
そして今後は、「AI関連需要による受注の拡大」と「モーションコントロール・ロボットの利益率改善」の2点を中心に見ていくと、安川電機の変化が分かりやすそうです。
すでに登録済みの方は こちら


読者限定の内容も逃しません。