エンタメ業界編:東宝【9602】ヒット頼みの映画会社から、ストック型IP企業へ変われるのか
それではまず、事業内容から見ていきます。
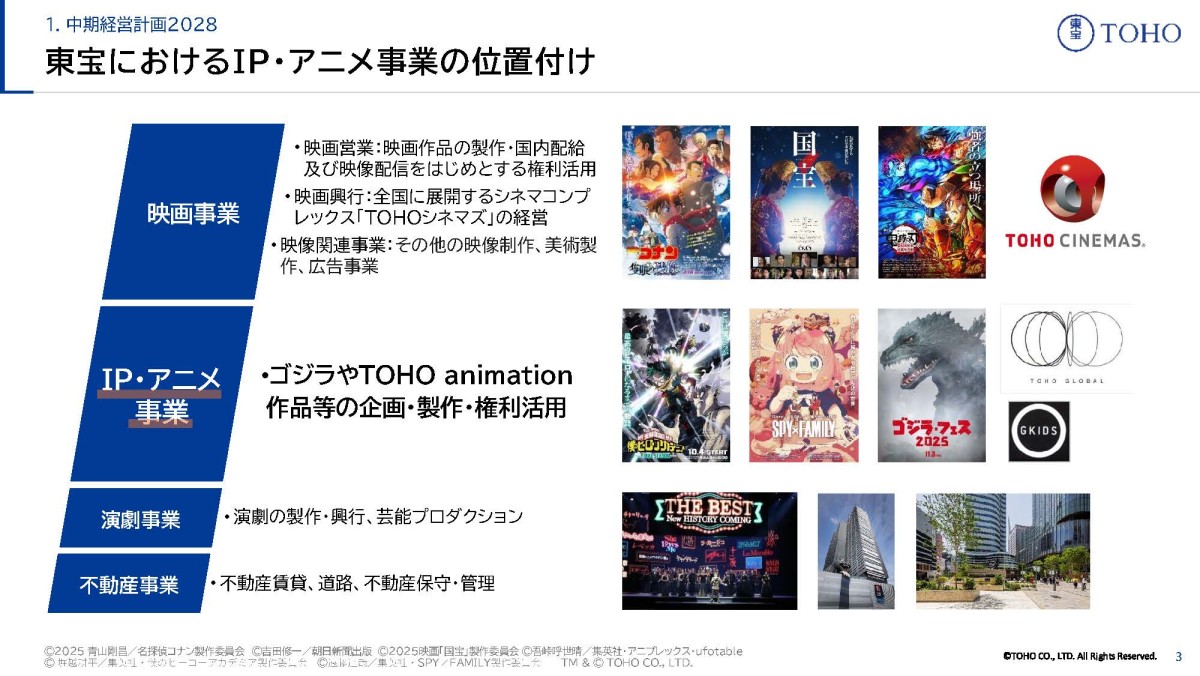
現在の主要な事業セグメントは以下の4つです。
①映画事業:映画の製作・配給、TOHOシネマズなど映画館の運営、映像制作など
②IP・アニメ事業:TOHO animation作品やゴジラなどのIPの企画・製作、配信、ライセンス、物販、ゲームなど
③演劇事業:演劇の製作・興行、芸能プロダクション
④不動産事業:不動産賃貸、道路事業、不動産保守・管理
映画や演劇、アニメ・IP活用といったエンターテイメント事業に加えて不動産事業も展開している企業となっています。
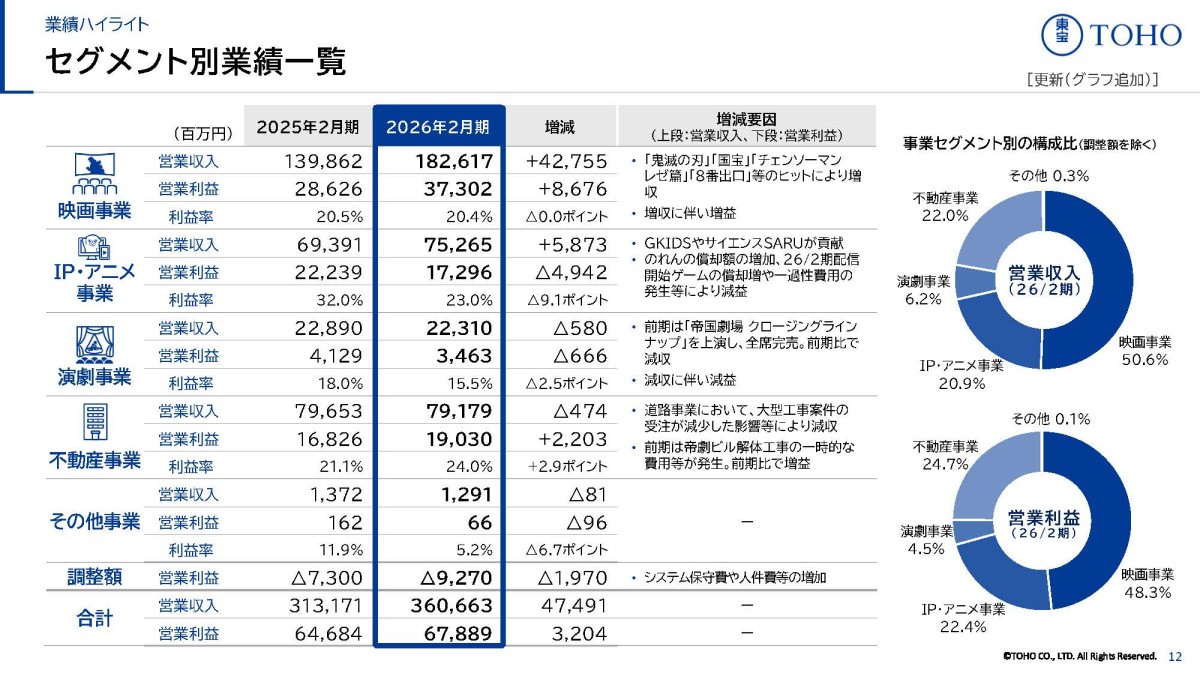
2026年2月期のセグメント別の構成は以下の通りです。
売上構成
①映画事業:1826億円
②IP・アニメ事業:753億円
③演劇事業:223億円
④不動産事業:792億円
⑤その他:13億円
利益構成
①映画事業:373億円
②IP・アニメ事業:173億円
③演劇事業:35億円
④不動産事業:190億円
⑤その他:0.7億円
映画事業が売上・利益共に主力ですが、IP・アニメ事業も一定の規模を持っており、さらに不動産事業も大きな利益を出していることが分かります。
ここから主力事業についてもう少し詳しく見ていきましょう。
国内映画で圧倒的な東宝
まずは映画事業です。
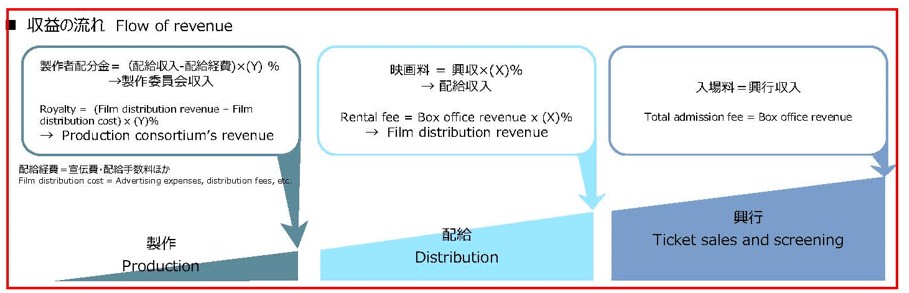
映画ビジネスの全体構造について話をしていくと、①製作→②配給→③興行というのが大きな流れです。
そして東宝はこのすべての段階で事業を行っています。
①製作部分では製作委員会方式が取られることが多く、出資割合に応じて収益を得る仕組みです。
東宝は多数の作品への出資を行い収益を得ていますし、他にもTOHOスタジオなど映画製作のスタジオも提供や、自社で映像の製作自体も行い収益化しています。
つまり、単なる出資者ではなく、制作機能も持つプレイヤーです。
続いて②配給は、制作された映画を買いつけ、映画館に流通させる役割です。広告宣伝などになっており、興行収入から契約上の取り分を得るビジネスです。
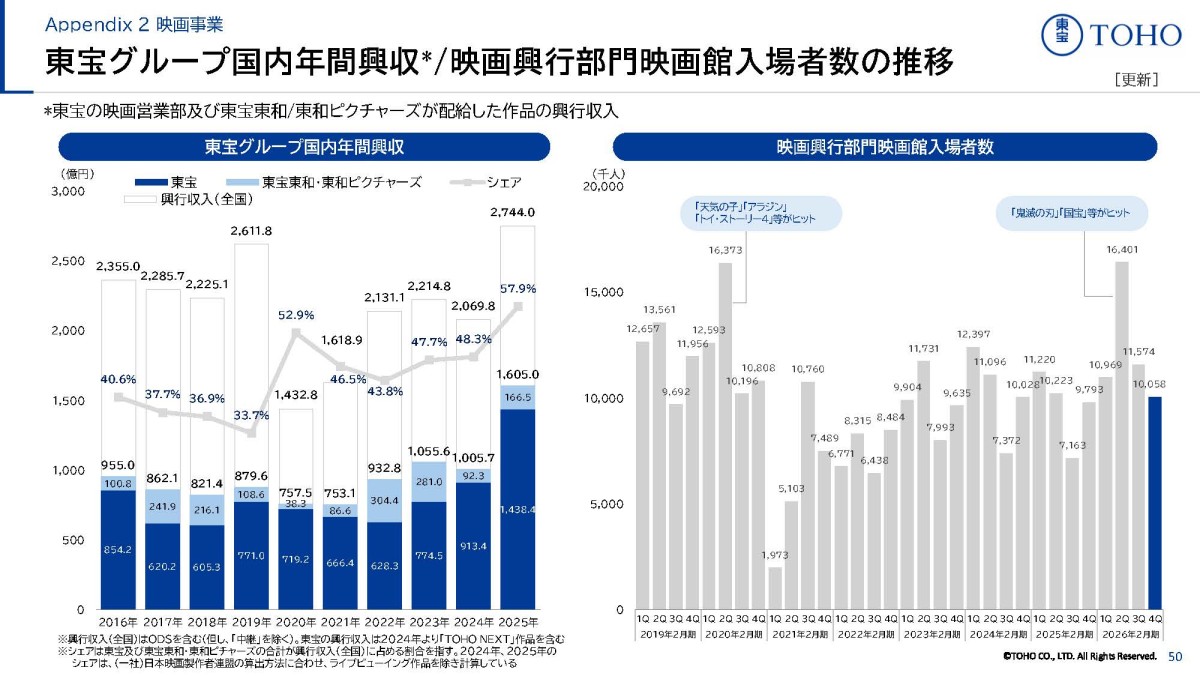
そして、東宝はこの配給領域では圧倒的なポジションを持っています。
2025年の国内映画興行収入2744億円に対して、東宝、東宝東和、東和ピクチャーズの配給作品は合計1605億円。国内市場の57.9%を占めました。
これには鬼滅の刃や国宝の大ヒットも影響していますが、2021年以降を見ても43~58%ほどのシェアで推移しており、一時的に大ヒットしただけではなく、常に国内トップのポジションを持っています。
最後に③興行は、映画館で映画の上映により収益を得る事業です。
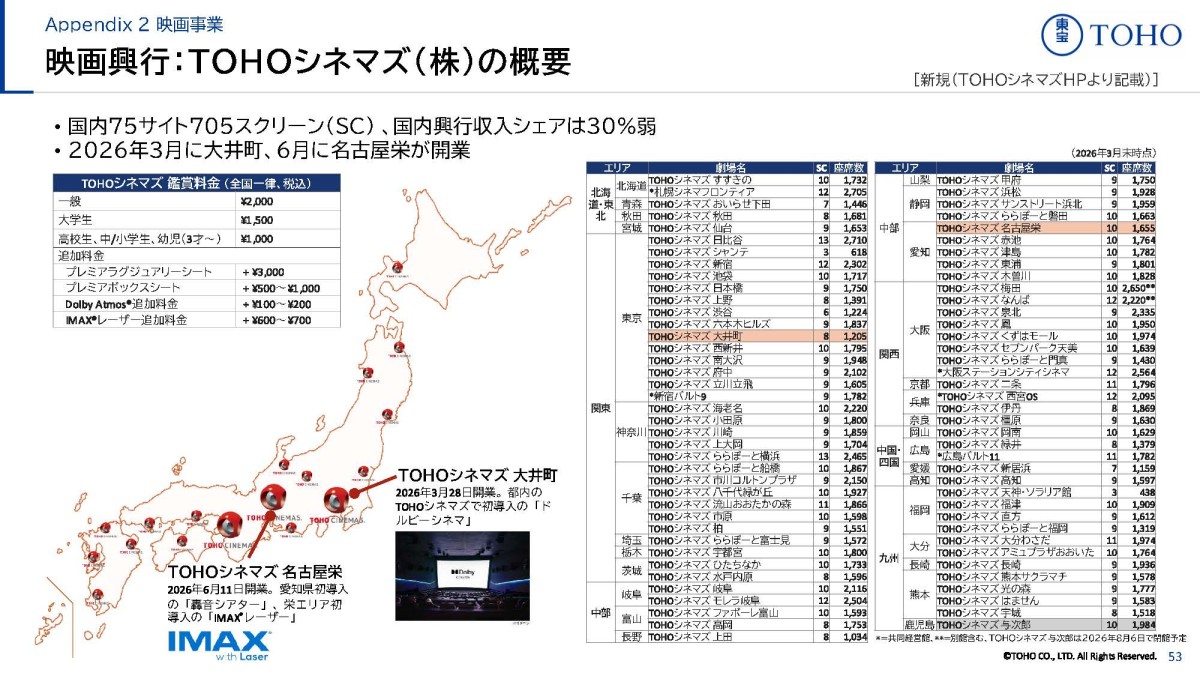
東宝はTOHOシネマズを運営しており、現在の映画館の興行収入シェアは30%弱とこちらも非常に大きな規模を持っています。
そして、この興行で大きなシェアを持つ意味は大きいです。
自社が関わる作品を自社の映画館で上映できるため、「上映機会の確保」「スクリーン数の確保」がしやすくなります。
結果として、東宝が関わる作品はヒットしやすいという事で、映画を製作する側からすると、東宝に制作や配給に関わってもらいたいという、インセンティブも生みます。
東宝側からすると、作品に関わりやすい環境が出来ているという事です。
製作→配給→興行を一体で持つ垂直統合モデルが競争優位になっているということです。
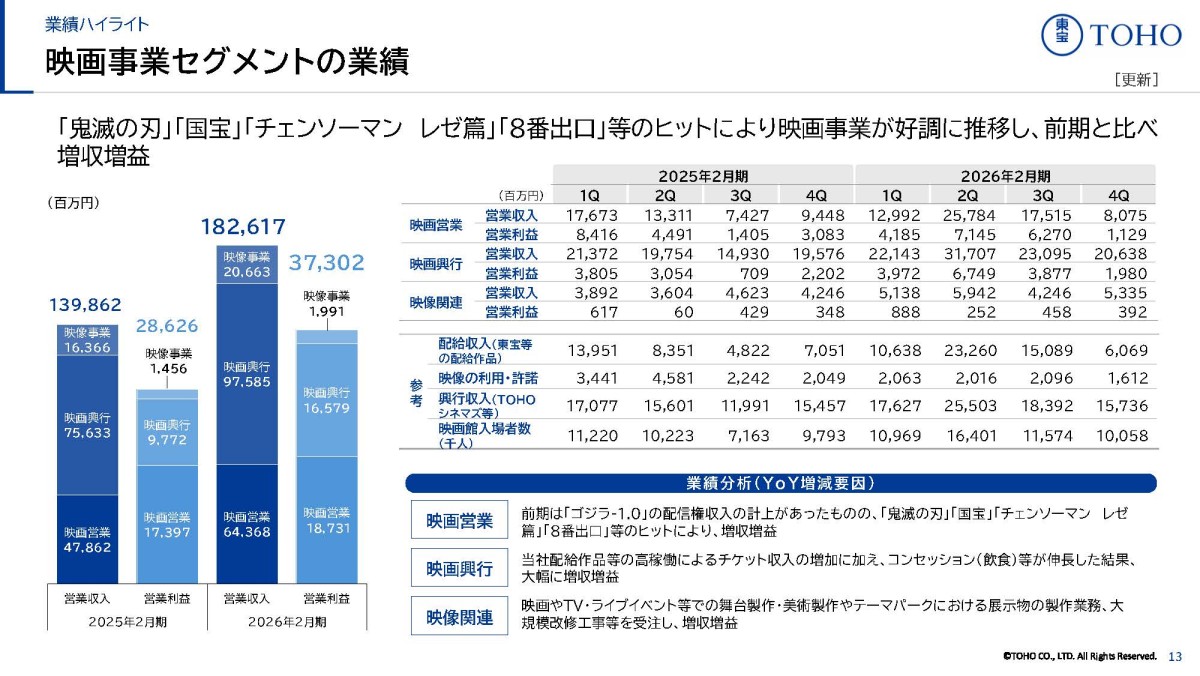
2026年3月期の映画事業のより詳細な営業利益の構成を見ていくと以下の通りで、映画の製作・配給・興行の全てで大きく稼いでいます。
映画営業(製作・配給):187億円
映画興行(映画館):166億円
映像(映画以外の映像):20億円
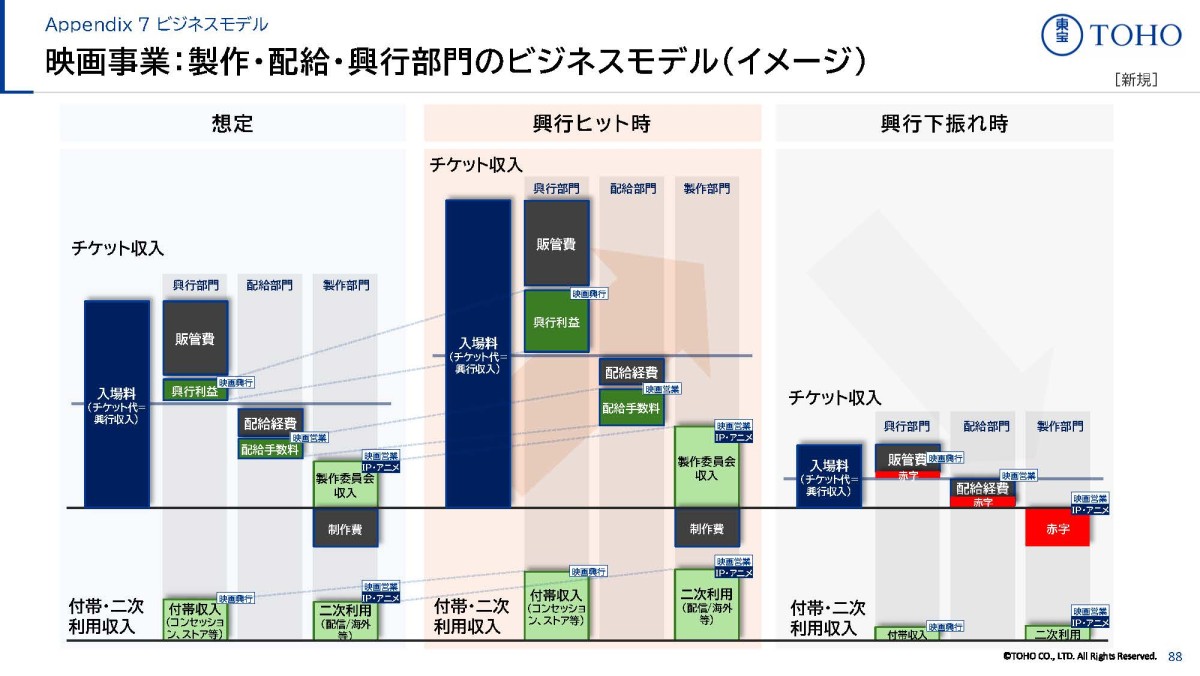
そして、この画像のように映画全体に関わっているため、映画市場全体の盛り上がりがそのまま業績に直結します。
特に自社で関わる領域が大きな作品でヒット作が出た際の収益インパクトは特に大きくなりますから、映画業界の盛り上がり、そして自社の関わる作品のヒットで業績が変動しやすい一定のボラティリティを持つ事業だという事です。
ストック性を高めるIP・アニメ事業
続いてIP・アニメ事業は、自社IPの「ゴジラ」の活用やアニメ制作・権利活用を行う事業で、僕のヒーローアカデミア、SPY×FAMILY、ハイキューなどの人気作品を手掛けています。
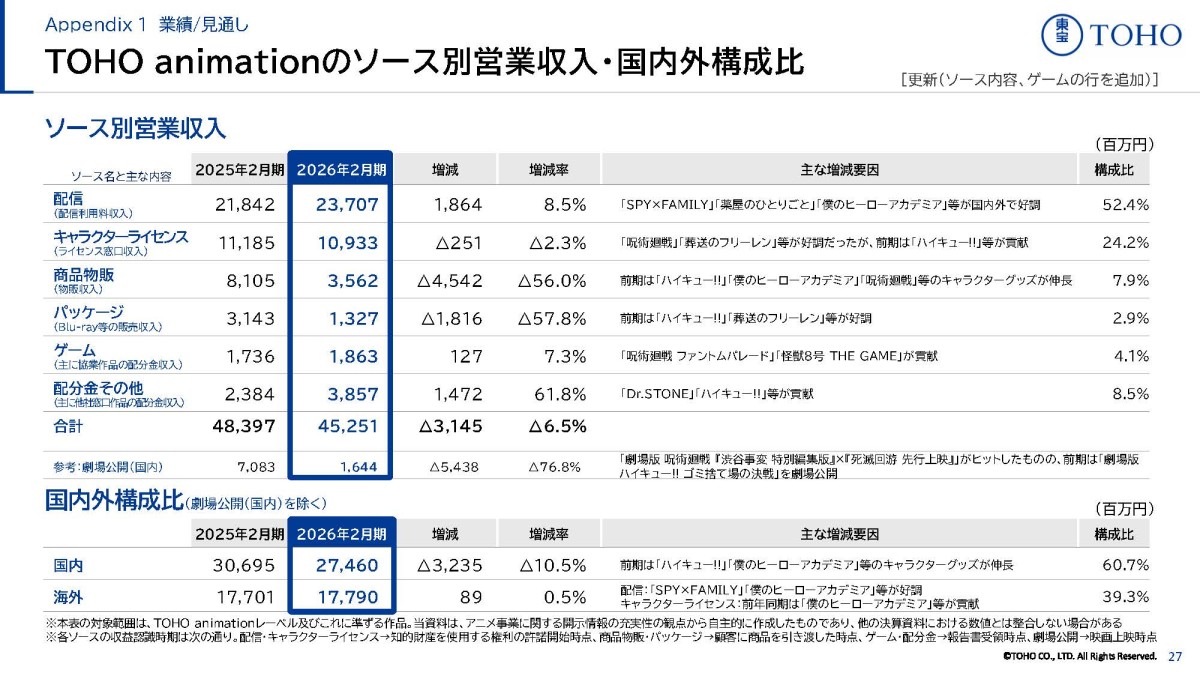
収益構成としては配信が52.4%、キャラクターライセンスが24.2%を占めこの2つがメインであり、従来の映画とは大きく異なる収益構造です。
そして、この事業は「海外市場の拡大余地」「ストック性」「高い利益率のIP(特にゴジラ)」という3点が従来の映画事業との大きな違いです。
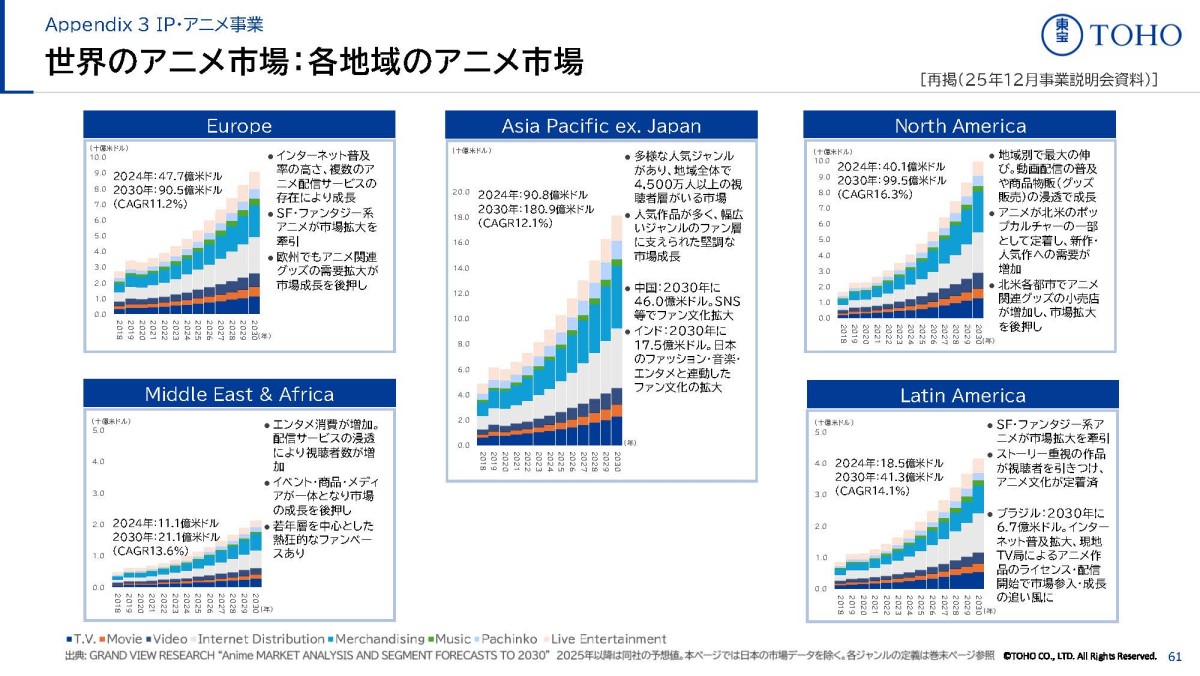
動画配信の普及によって、国内のアニメ市場が盛り上がった事に加えて海外展開が非常に容易になり海外市場はさらに盛り上がりを見せていますます。
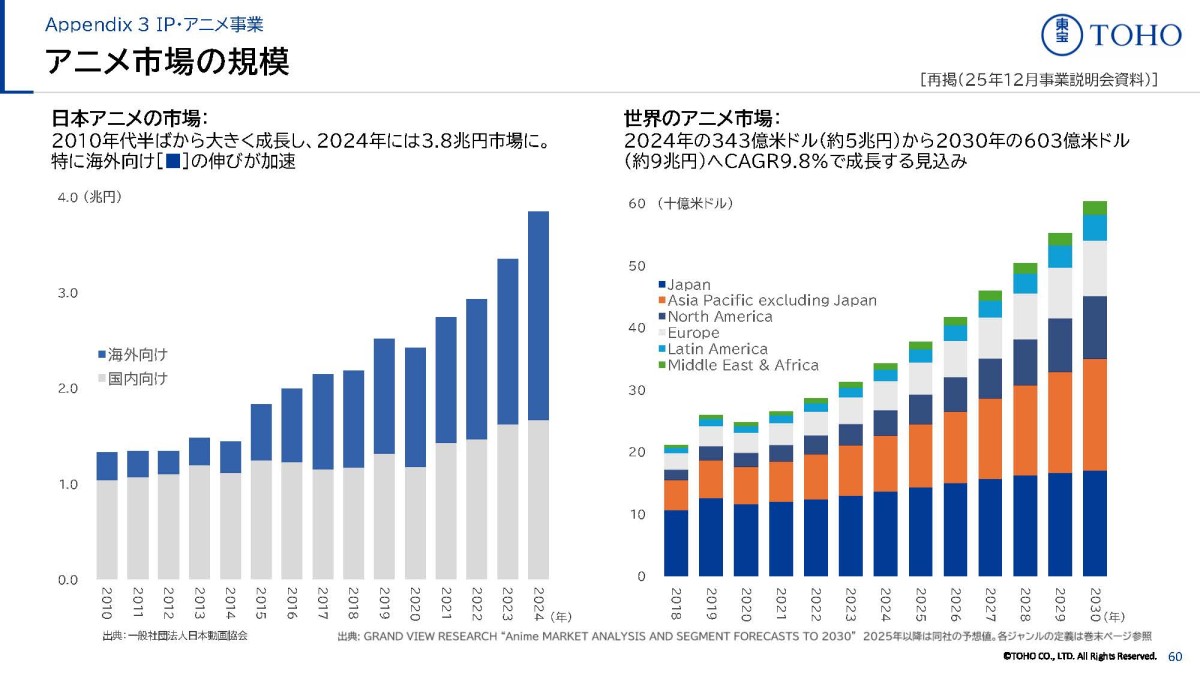
そういった中で、海外向けが大きく伸びた事で2010年には1兆円強だった日本アニメの市場は2024年には3.8兆円まで拡大しています。
東宝のIP・アニメ事業の海外売上比率もすでに4割まで増加しており、海外が大きな収益源の1つとなっています。
今後も世界のアニメ市場は大きな成長が期待されており、一般社団法人日本動画協会によると、2024年の343億ドル(約5兆円)から2030年には603億ドル(約9兆円)と予測しており、さらなる成長が期待されます。
加えてこの事業にはストック性もあります。
制作した作品は配信アーカイブとして残り続け、IPも積み上がっていくため、過去作品が収益を生み続けるからです。
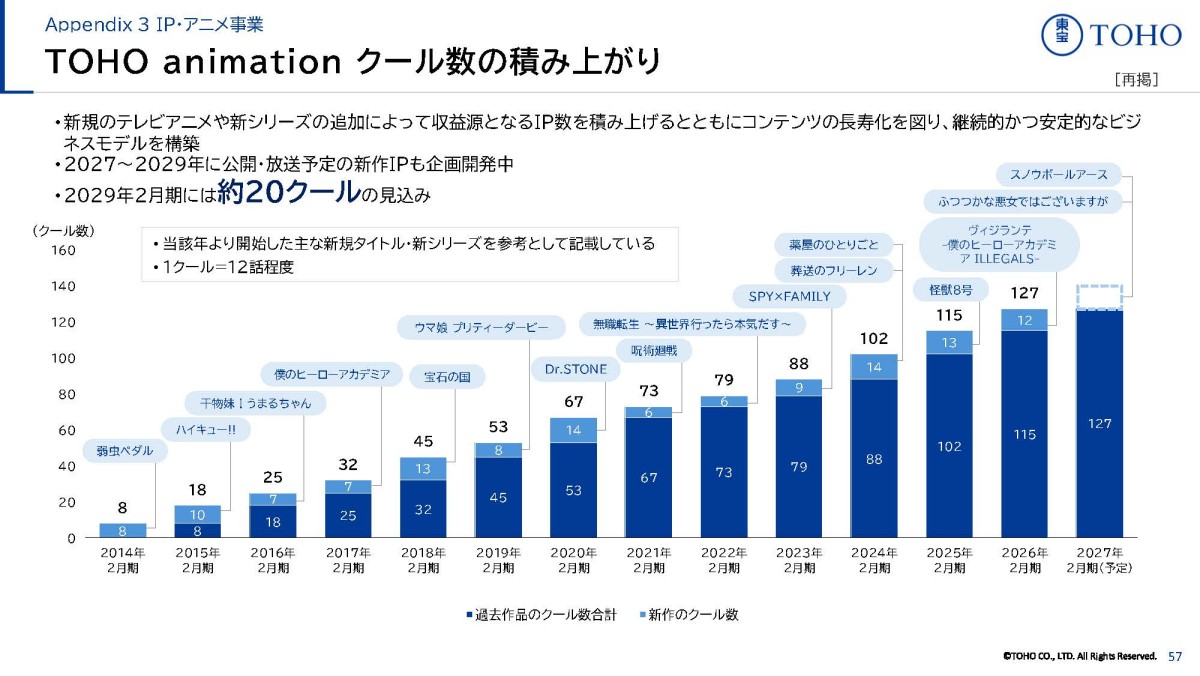
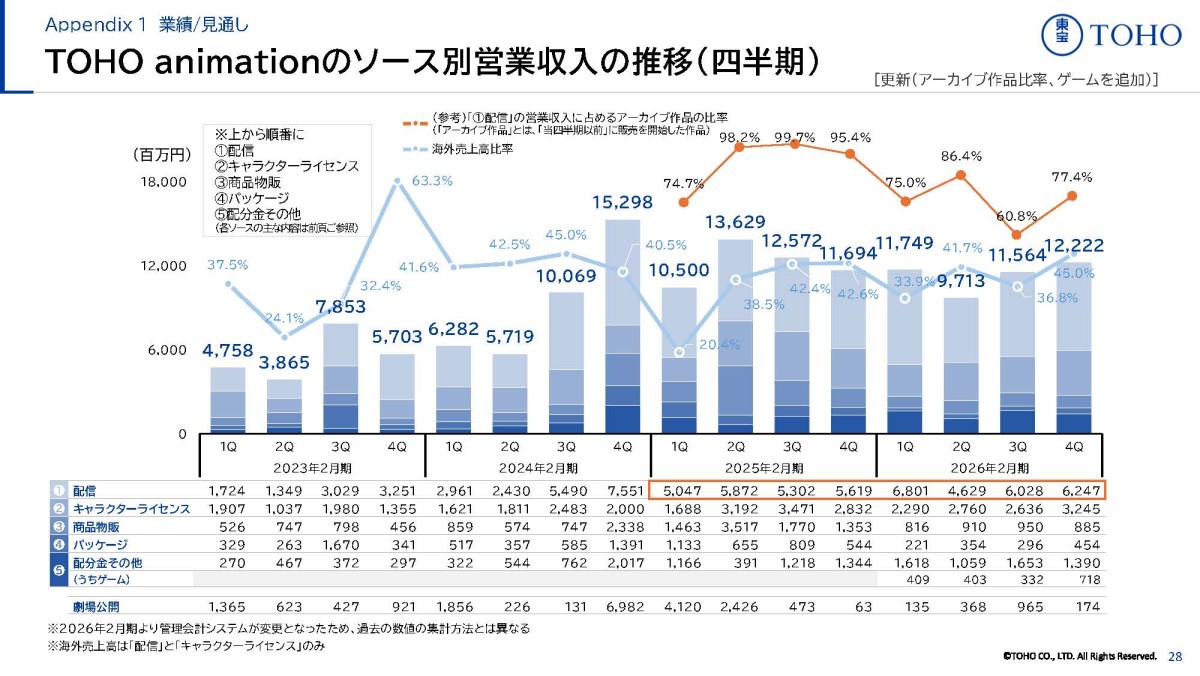
実際に2026年2月期の4Q時点では配信収入のアーカイブ作品が占める比率は77.4%となっており、ストック性の高いビジネスだと分かります。
また、ゴジラは自社オリジナルIPであり収益性が非常に高いです。
そのため、ゴジラの拡大は利益面へのインパクトが大きく重要性が高いです。
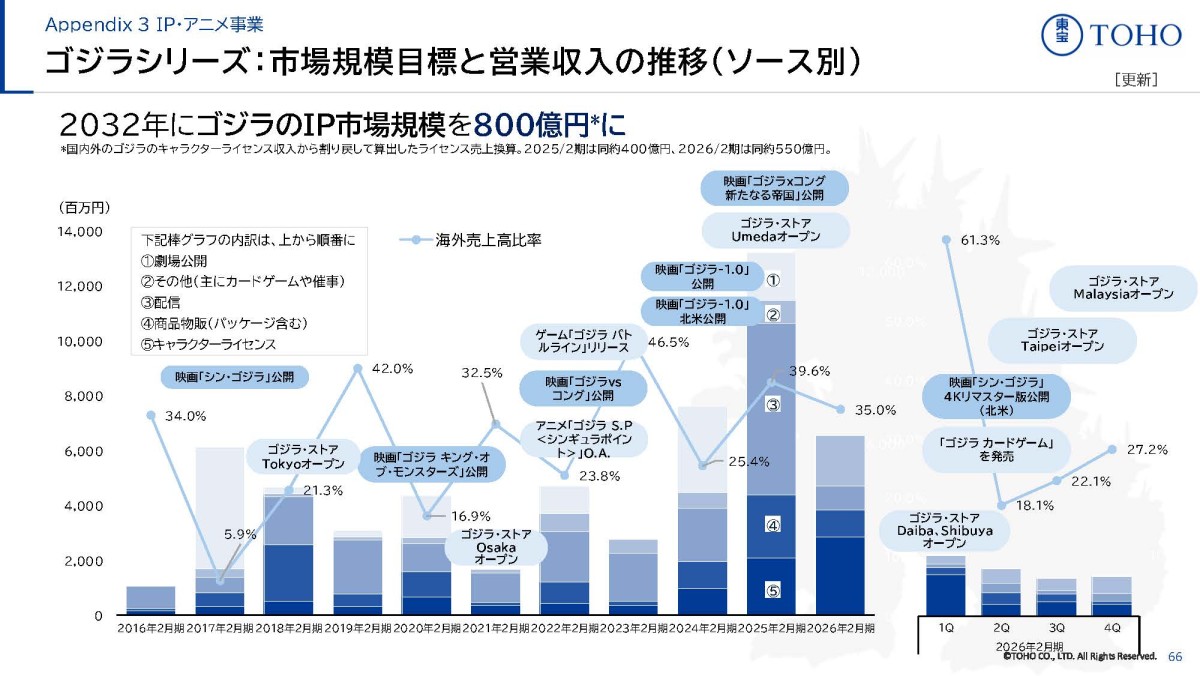
2032年にはゴジラIP800億円を目指した投資を進めており、2026年11月には映画の新作「ゴジラ-0.0」の公開も予定されています。
これがヒットするかは重要だと考えられますので注目です。
このように、IP・アニメ事業は「海外×ストック×IP」という従来の映画とは違ったビジネスモデルですから、今後の企業価値を大きく変えるとすればこの事業がポイントになります。
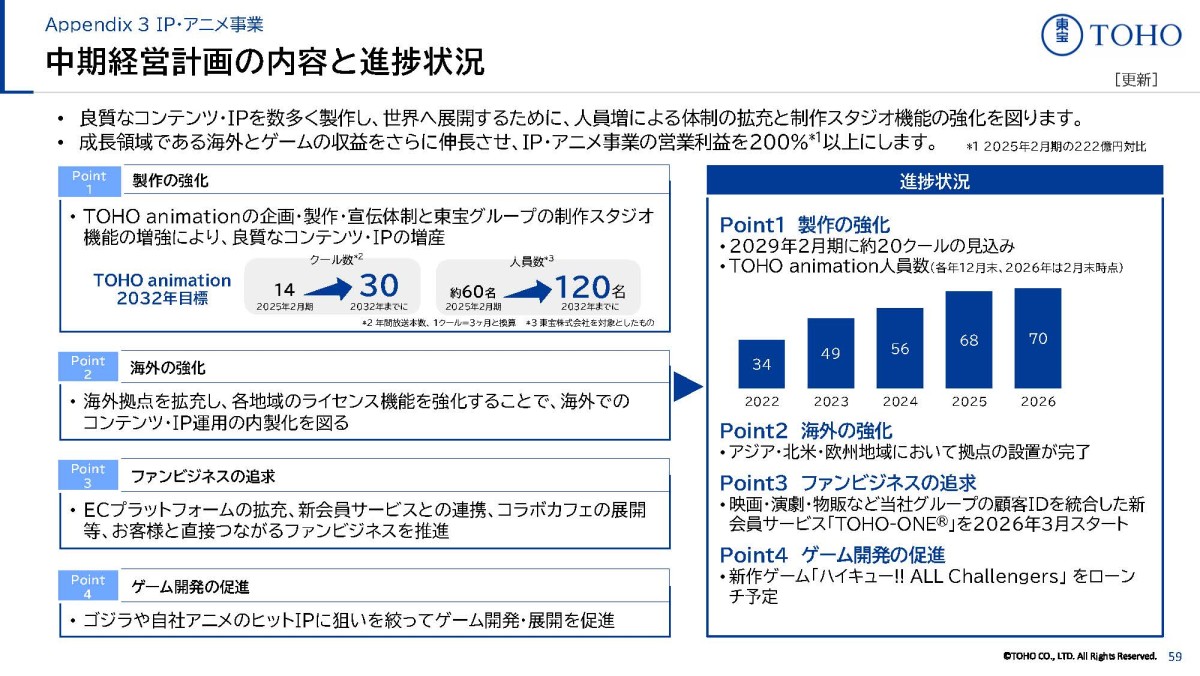
実際に東宝も、今後の成長ドライバーはIP・アニメ事業や海外展開であると明確に位置づけており、制作スタジオ機能の強化などを積極的に進めています。
2032年には企業全体での海外売上比率30%も目指していくとしていますから、それを1つのポイントとして見ていくとよさそうです。
不動産事業
そして、不動産事業は日比谷、新宿などの都心一等地に不動産を保有しており、安定した賃料収入を得ており、業績が安定しています。
つまり、東宝はヒット作で変動が大きい映画事業が主力ですが、ストック性の高いIPアニメ事業や不動産事業を保有しており、実は意外とストック性も高い企業となっています。
また、東宝について考える際には
映画でヒット作を出して大きく稼ぐことが出来るのか
IP・アニメでストックを積み上げつつ海外成長が進んでいるのか
不動産で安定的な収益を生み続けているか
この三層を意識しつつ見ていくと分かりやすい企業だと考えられます。
業績の推移
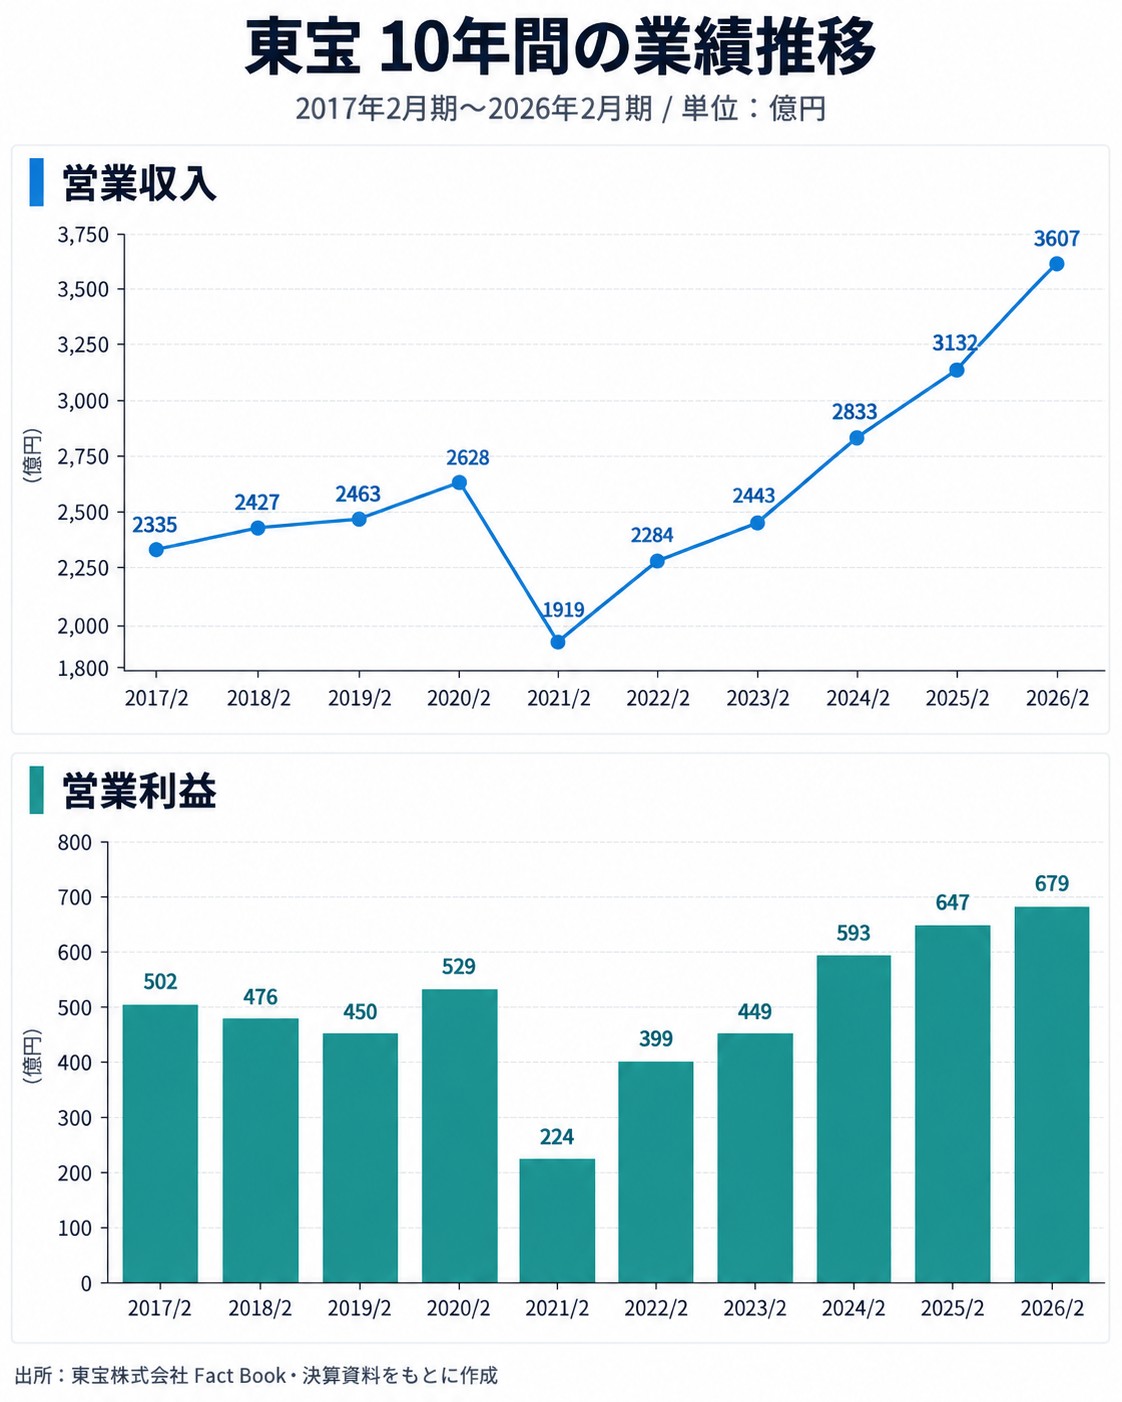
近年の業績の推移を見ていくと、コロナ禍の2021年2月期に大幅に悪化したもののそれ以降は増収増益傾向が続いており、売上・営業利益共にここ数年は過去最高を更新し続けています。
近年は非常に好調となっている事が分かります。
ではなぜここまで好調なのかというと、そのポイントは2つです。
①映画事業の好調
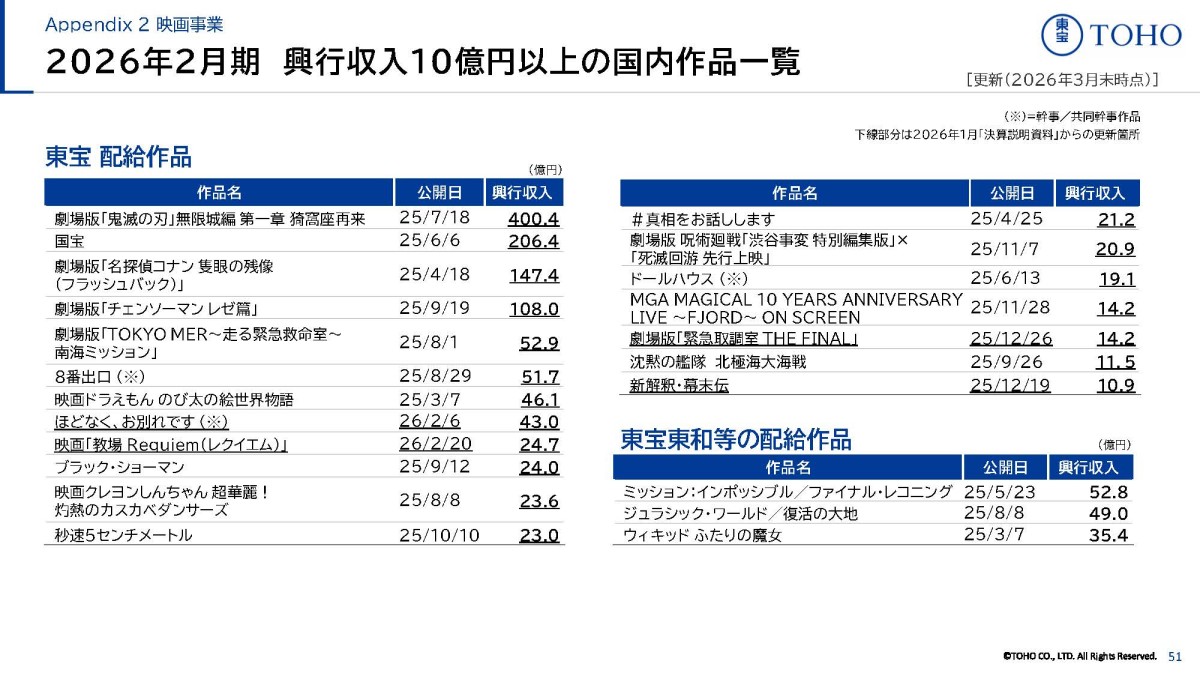
2026年2月期は東宝配給作品の興行収入が1399億円と過去最高を更新し、鬼滅の刃や国宝などの大ヒットが業績を押し上げました。
近年はアニメ作品の人気が劇場版へと波及しており、アニメ→映画という強い流れを生んでいます。
また、ここ数年の映画市場では「ヒット作はとことんヒットする一方で、それ以外はとことん伸びない」という極端化が進んでいます。
これは一時的な現象ではないと考えられます。
動画配信サービスの普及し以前は「新作映画を観る」という行為自体が劇場に行く理由でしたが、現在は「普通の作品なら配信でいい」という変化が起きました。
その結果、「わざわざ劇場で観る価値がある作品」と「配信で十分な作品」の二極化が進んでいます。
つまり映画は「イベント化した作品だけが勝つ市場」になっているということです。
加えてSNSの影響もあります、現在は公開直後から評価が一気に拡散されるため、評価が高い作品には一気に観客が集中する一方で、評価が低い作品は初動から失速しやすくなっています。
そのため、既にファンコミュニティを抱えるアニメ作品は口コミがブースト装置として機能するため、ヒットがさらに拡大しやすくなっています。
さらに映像コンテンツが非常に増えた事で、既に評価の高い作品をいくらでも見れる環境となったため観客側の「お金を払ってまでハズレを引きたくない」という心理も強まっています。
そのため「無名作品は選ばれにくい」「人気IPに観客が集中する」という傾向を強めており、現在のヒット作は「鬼滅の刃」や「呪術回線」など、マンガやアニメなどで既に人気が確立されたIPの劇場版が多いです。
このような変化の中で、近年はアニメのヒット作が非常に増え、人気作品とその他の作品とでは極端な差が生まれる状況となっています。
このように現在の映画市場は、「平均的に当たる市場」ではなく「大ヒットを取りに行く市場」へと変化していると言えます。
そういった中で、先ほど触れたように東宝は大型作品やアニメ映画を扱いやすい立場にあるため、ヒット作品に携わりやすいという強みを持っています。
もちろん、大型作品であってもハズレも出やすい状況ですが、一部作品の極端な大ヒットでそれを十分に打ち返せる構造となっているため、東宝は大ヒット作による好調が近年は続いているという事です。
②IP・アニメ事業の拡大
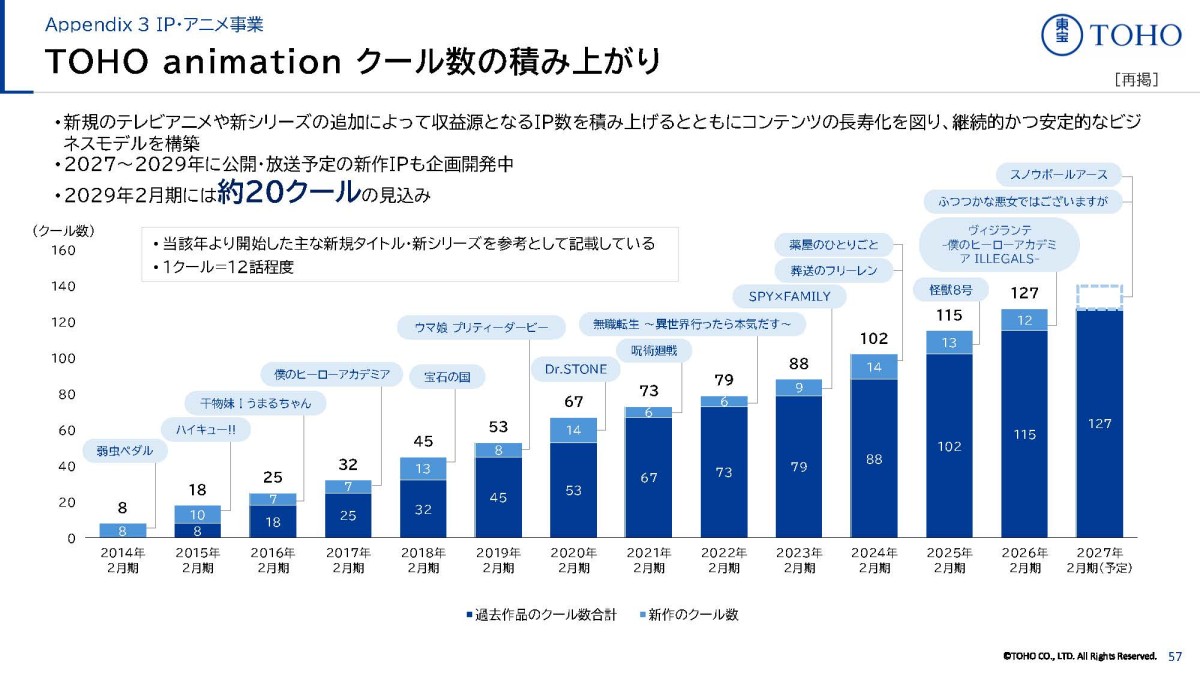
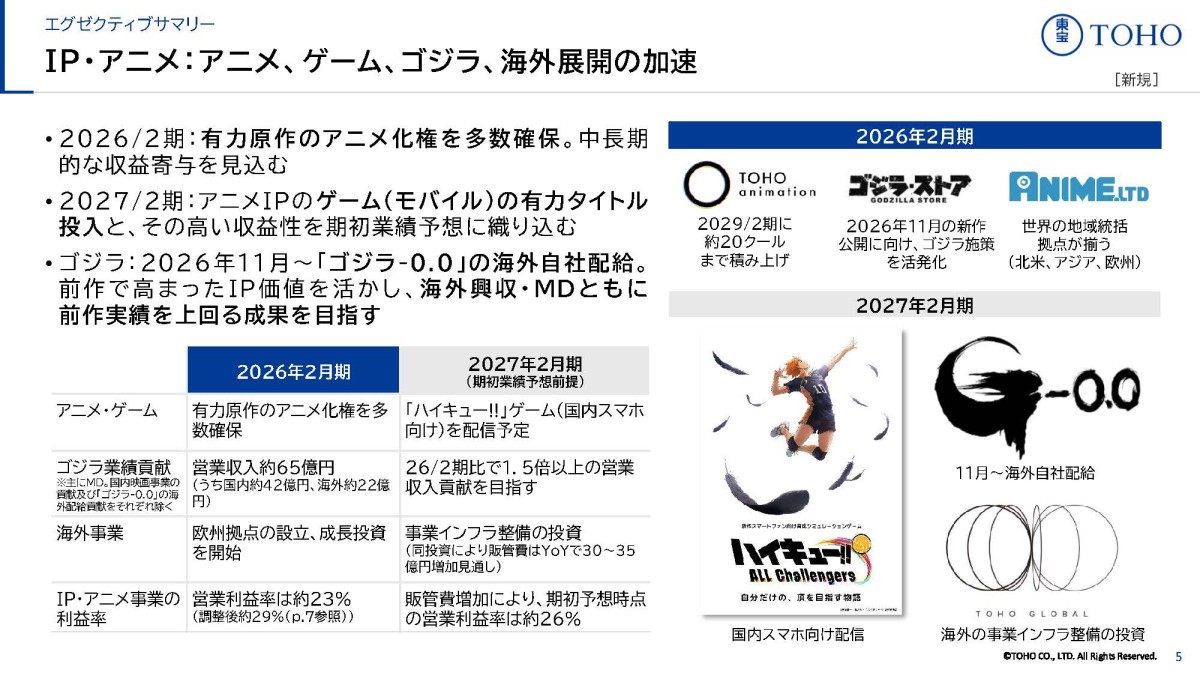
そしてもう1つ拡大が続くのが、IP・アニメ事業です。
ゴジラIPの再評価や海外人気の拡大に加え、アニメ作品の積み上がりによって収益源が増加しています。
先ほども触れたようにストック性もある事業ですから、ヒット作に依存しない収益も増え続けています。
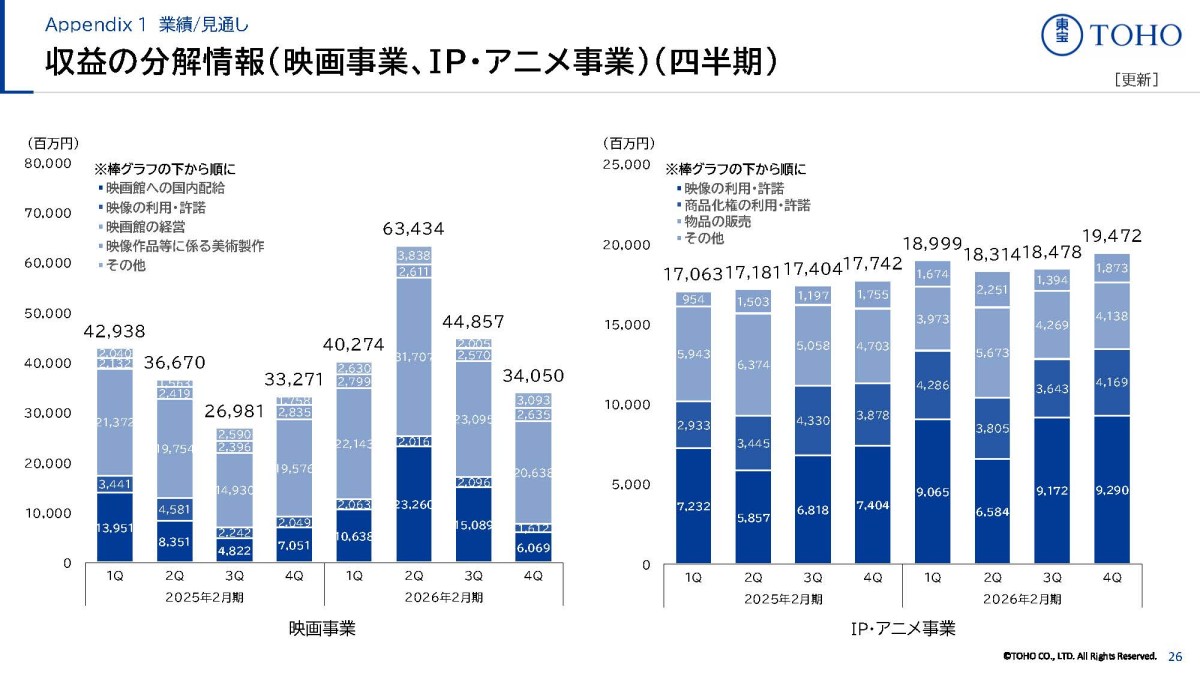
実際に四半期ベースでの業績を見てみると、映画と違い業績が安定したまま拡大傾向となっており、フロー中心の企業から、ストックも持つ企業へ変化しているという事がわかります。
加えて不動産事業は一貫して安定した業績ですから、業績の下支えとして機能し続けています。
さらに近年の都心部の不動産価格の上昇を考えると時価ベースでの不動産価値は高まっていると考えられます。
このように、現在の東宝は事業環境としては非常に良好な状態にあり、安定した不動産事業、ストックとして積み上がるIP・アニメ事業、ヒット作が出て好調な映画事業という状況が続き、業績は好調が続いています。
今後も映画のヒットが期待されますし、IP・アニメ事業の積み上がりによる堅調な状況が期待出来そうです。
直近の業績
それでは最後に直近の2027年2月期1Qも見ていきましょう。
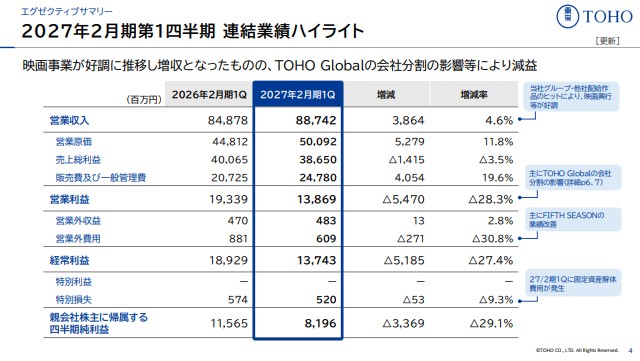
営業収入:887億円(+4.6%)
営業利益:139億円(▲28.3%)
経常利益:137億円(▲27.4%)
純利益:82億円(▲29.1%)
増収ながらも大幅減益となっています。
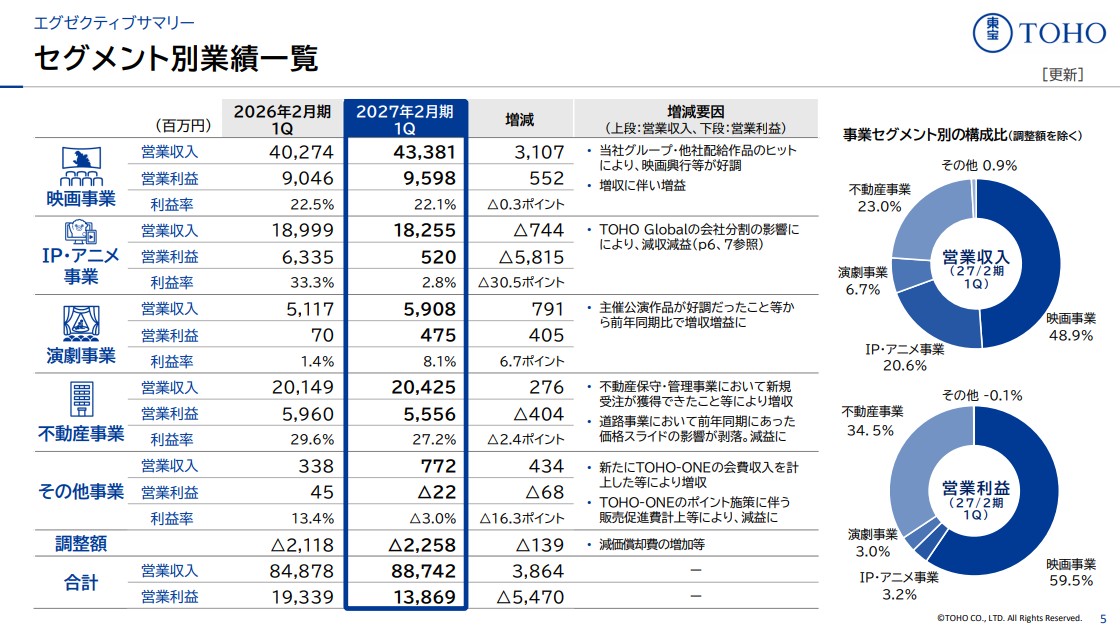
セグメント別だと、映画事業は営業収入434億円で7.7%増、営業利益96億円で6.1%増と引き続き好調だった一方で、IP・アニメ事業で、営業利益は前年同期の63億円から5億円まで大幅減益となっています。
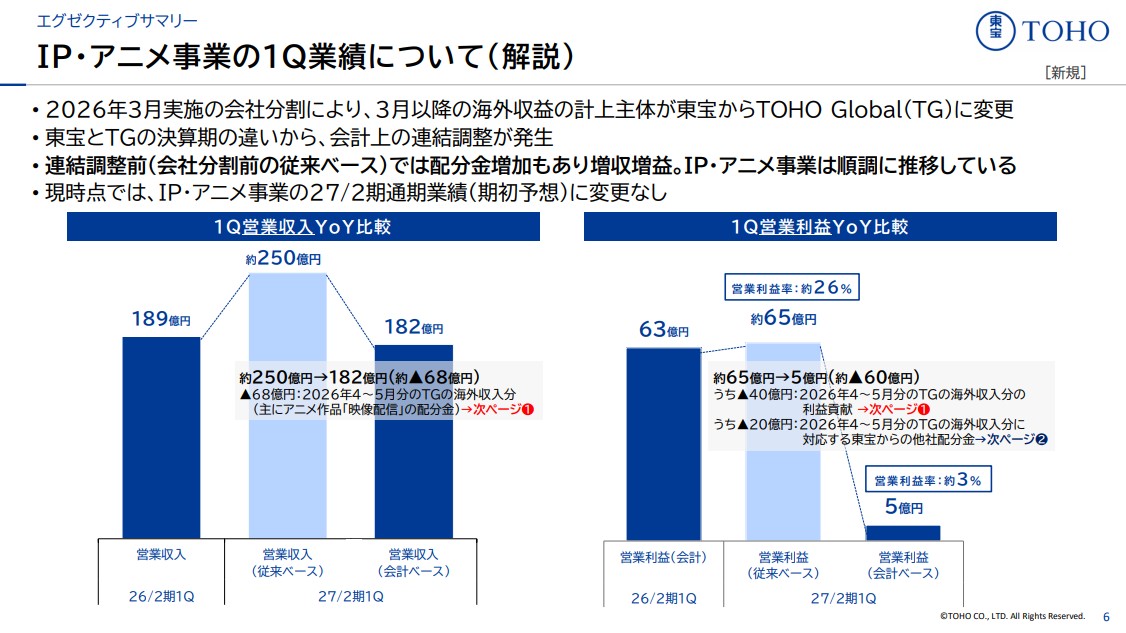
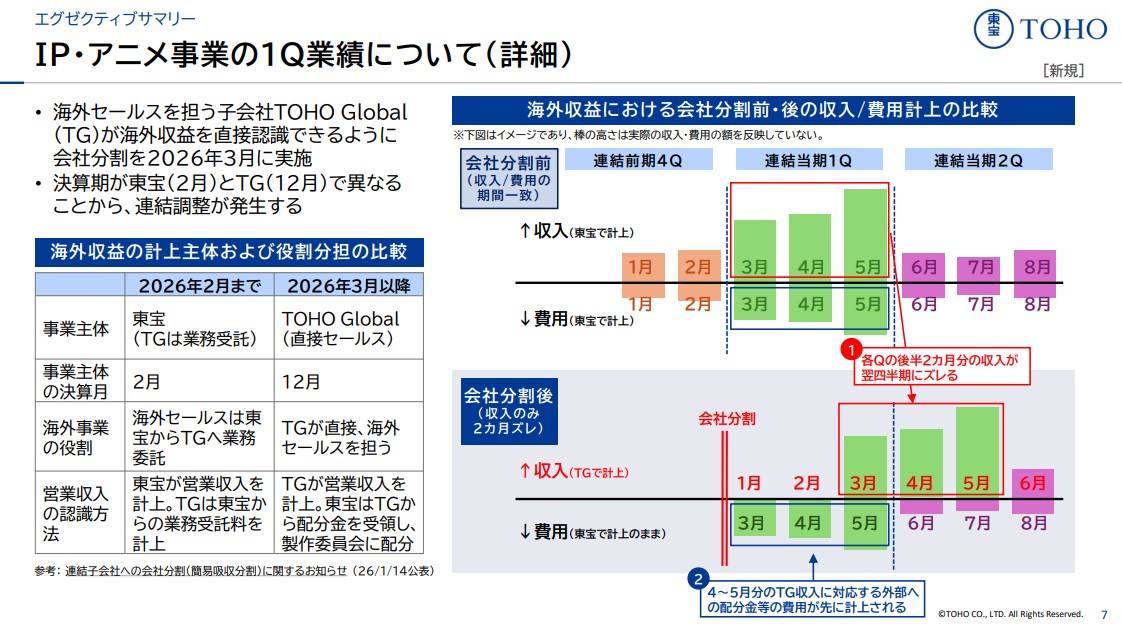
ただし、これはIP・アニメ事業が急激に悪化したわけではありません。
2026年3月から、海外販売を担うTOHO Globalへ事業を移管した組織変更が影響しているとしています。
事業自体は堅調に推移しているとしていますので、今後は改善が期待されます。
海外販売体制の変更が落ち着いた後に、配信やライセンス、海外売上が実態としてどの程度伸びているかに注目です。
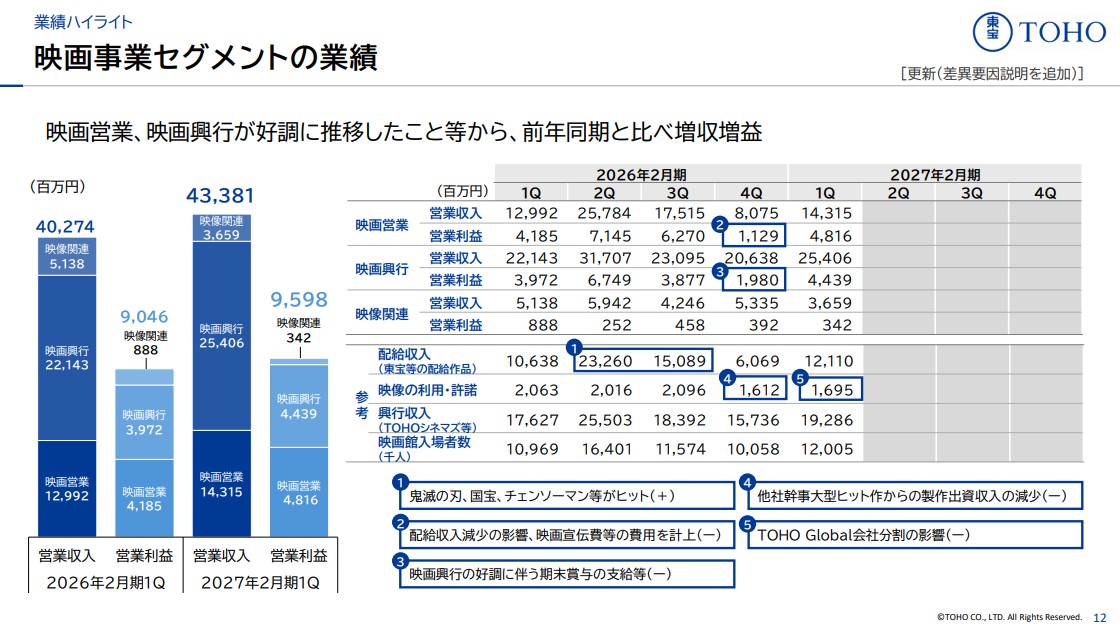
また映画については、前期比では増収増益となりましたが、前期の2025年夏は『鬼滅の刃』など非常に強い作品が集中していたため、2Q以降では反動が考えられます。
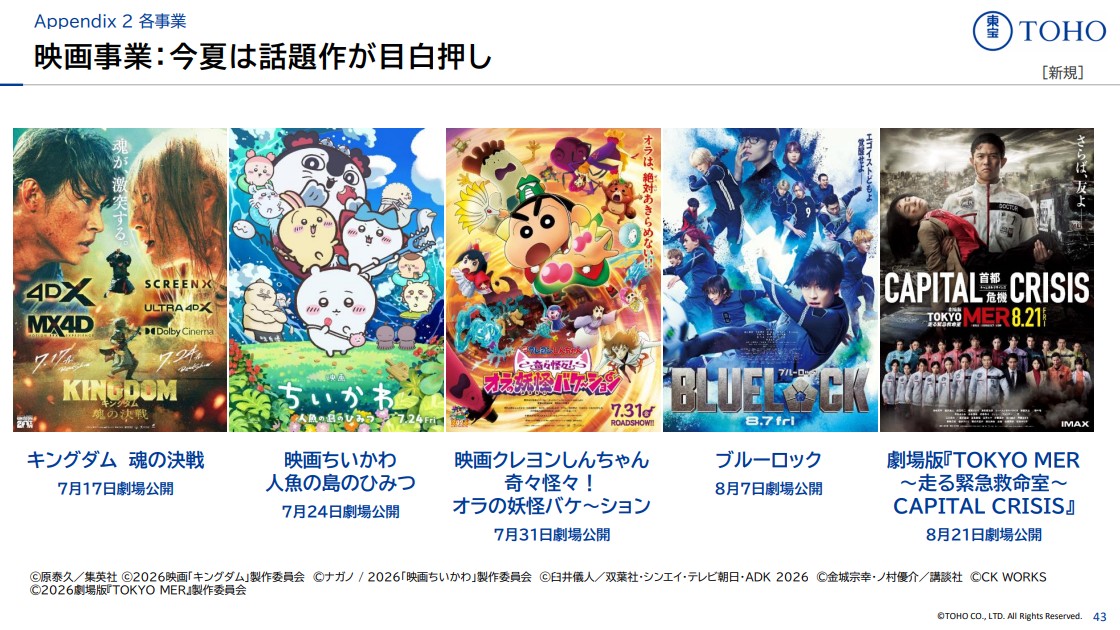
実際に2026年8月までの東宝グループ配給作品の興行収入は累計698億円で、前年同期比71.7%です。
「ちいかわ」などのヒット作を配給していますが、それでも一定の影響がありそうです。
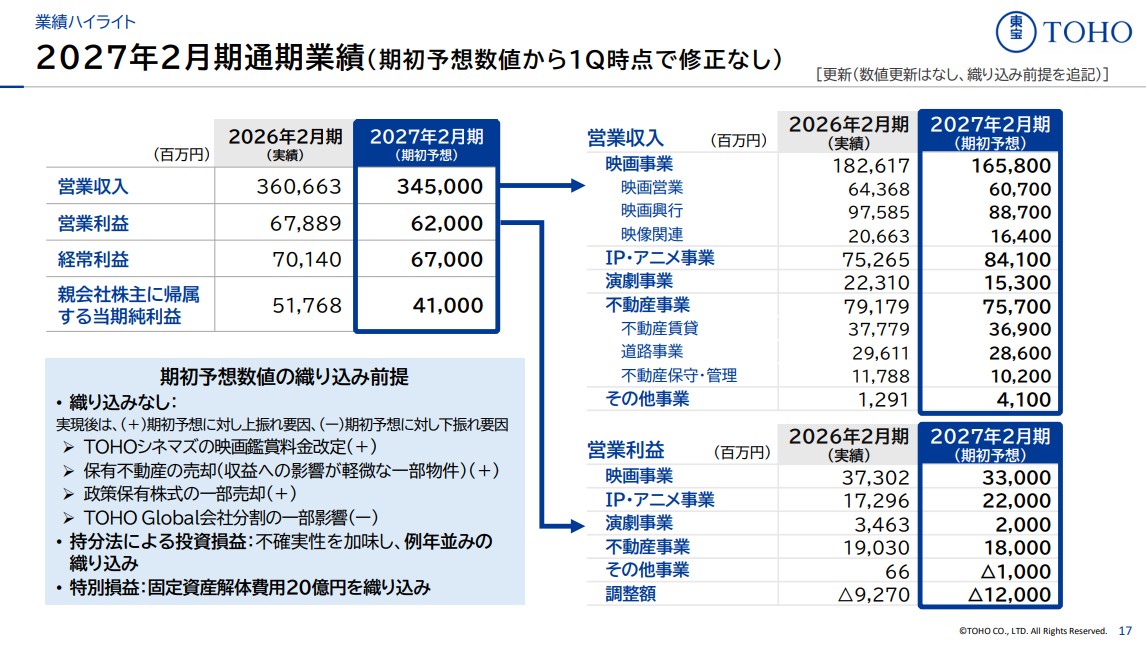
そんな中で2027年2月期は営業収入3450億円、営業利益620億円と、2026年2月期から減収減益を見込んでいます。
これは、IP・アニメ事業については営業利益173億円から220億円への増益を見込む一方で、映画事業では前年の大ヒットの反動を想定しています。
「ちいかわ」のようなヒットが他に出てくるかがポイントになりそうですから注目です。
ということで、東宝を見る上では、単純に毎年の営業利益だけを見るより、「映画でどれほど大ヒット作品を出せたのか」と、「IP・アニメの収益基盤がどれだけ積み上がっているのか」を分けて考えることが重要です。
そして今後の東宝で最も注目したいのは、映画で大ヒットを生み続けられるか以上に、「国内映画で圧倒的に強い会社」から「世界でIPを長期間収益化できる会社」への変化が、本当に進んでいくのかという点です。
すでに登録済みの方は こちら


読者限定の内容も逃しません。