自動車業界編:いすゞ自動車【7202】「売って終わり」から変わるいすゞ自動車、商用車のCASE化は乗用車より先に進むか
事業内容
それではまず、事業内容から見ていきましょう。
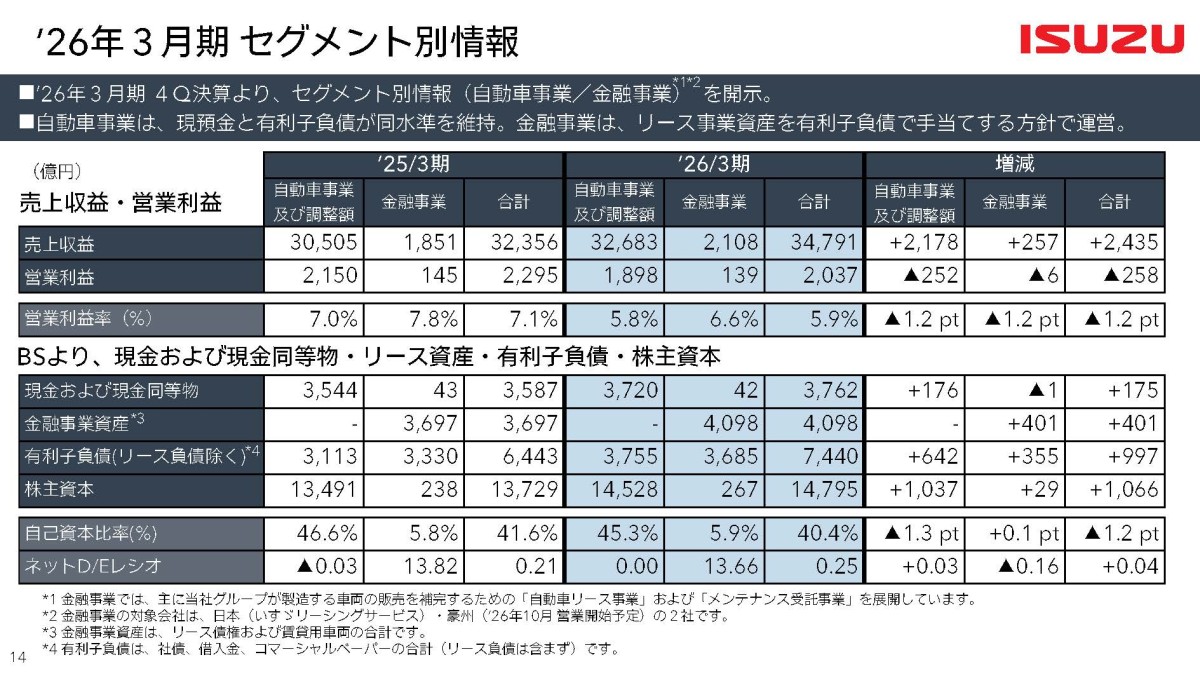
事業セグメントは
①自動車事業:トラックの製造販売など
②金融事業:リースやローン、メンテナンス受託など
の2つです。
2026年3月期の構成は
売上
①自動車事業:3兆2683億円
②金融事業:2108億円
営業利益
①自動車事業:1898億円
②金融事業:139億円
となっており、自動車事業が主力です。
自動車事業の、主な商品やサービスには以下のようなものがあります。
・CV:小型~大型トラックやバス。大型トラックでは子会社のUDトラックスも展開
・LCV:ピックアップトラック「D-MAX」や、SUVタイプの「MU-X」など
・パワートレイン:産業用ディーゼルエンジンなど。
・アフターセールス:部品販売、整備、中古車、リース、コネクテッドサービスなど。
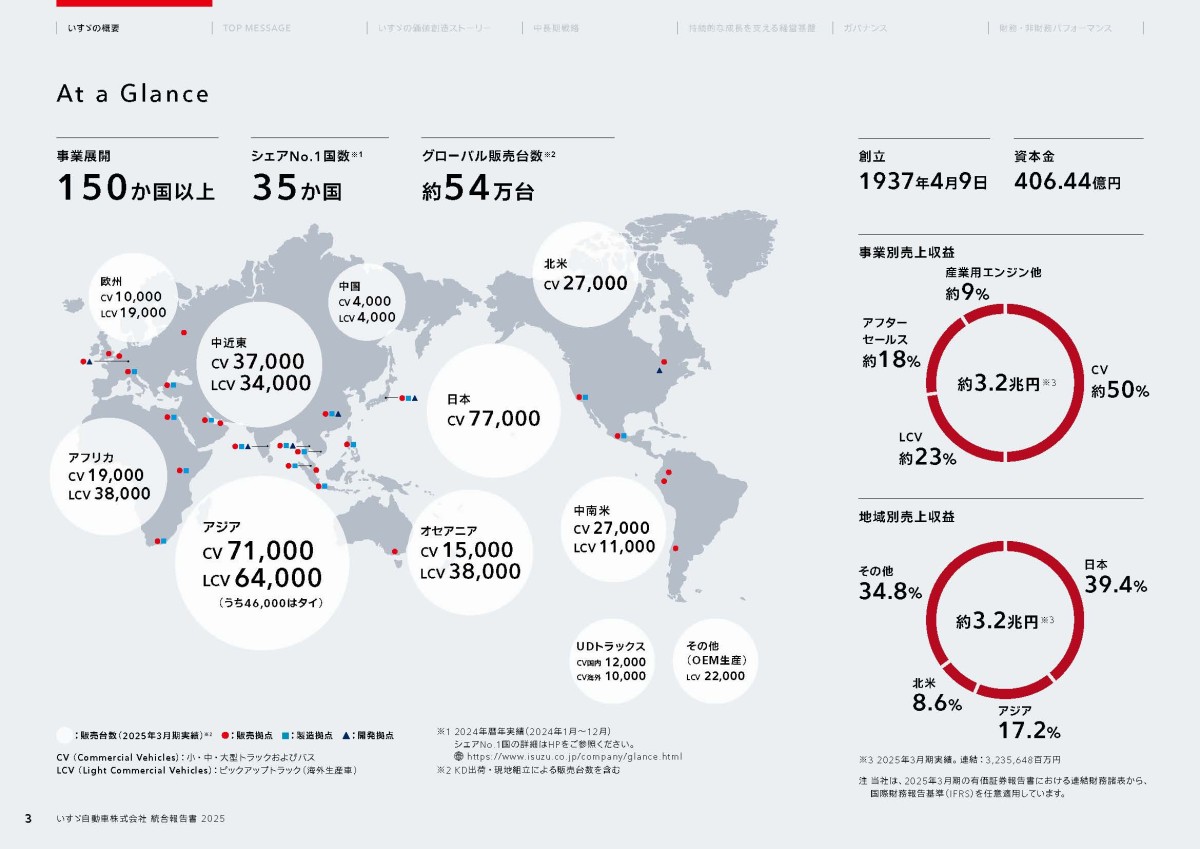
2025年3月期の売上構成を見てみると
・CV(Commercial Vehicle):50%
・LCV(Light Commercial Vehicle):23%
・パワートレイン:9%
・アフターセールス:18%
となっており、分散した構成ですが単価の高いCVが売上の半分を占めています。
車両の販売台数を見てみると
・CV:32.4万台
・LCV:25.3万台
と販売台数ではLCVも大きいですが、単価の高いトラック関連の動向が特に重要な企業だと分かります。
グローバルで分散した事業構成
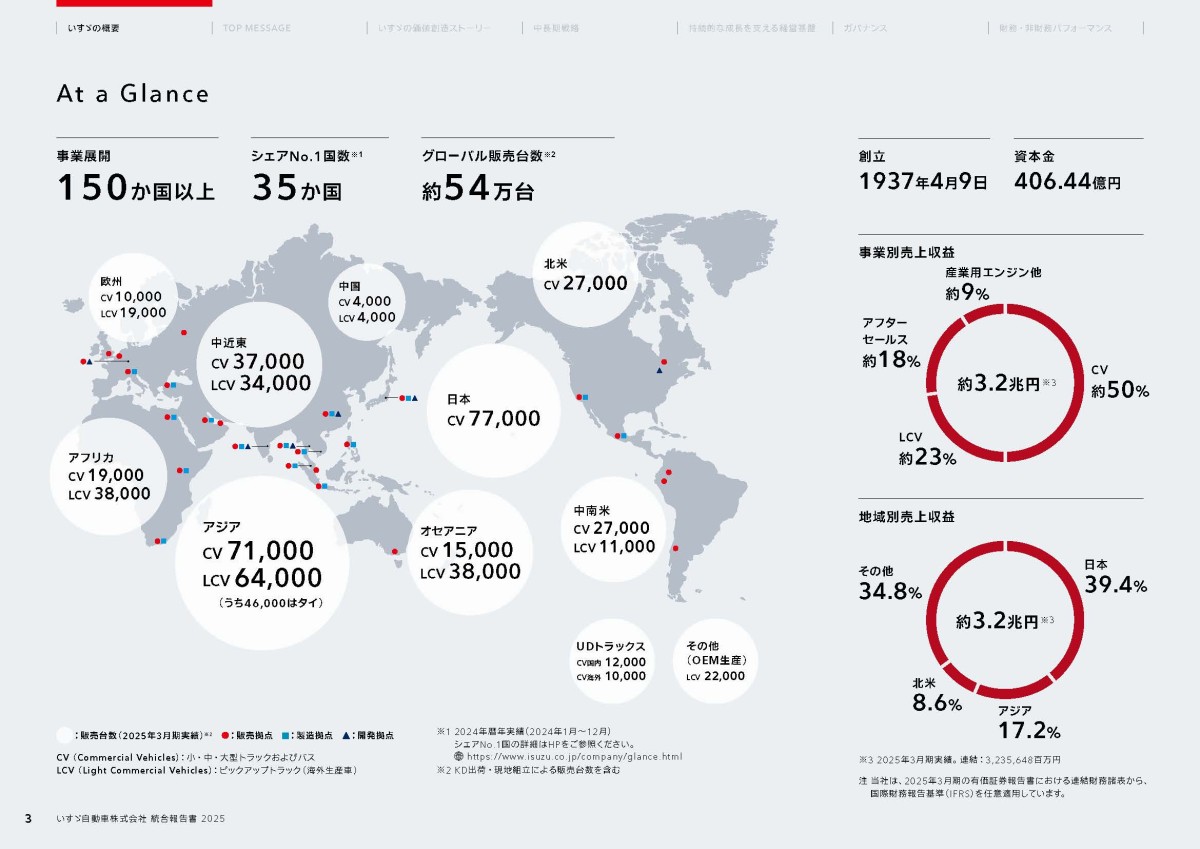
続いて2025年3月期の地域別売上構成は、
・日本:39.4%
・アジア:17.2%
・北米:8.6%
・その他:34.8%
国内比率は4割ほどで、海外が6割ほどを占めるグローバル企業です。
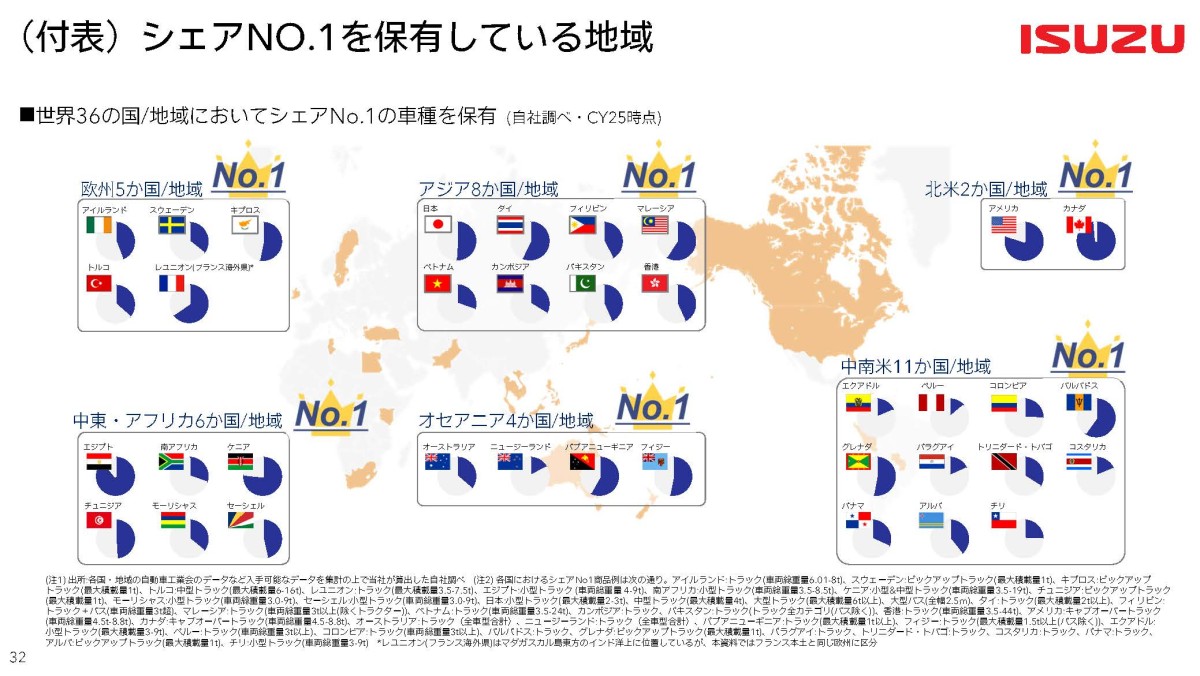
そして、この画像の通りでトップシェアを持つ国が36か国あります。
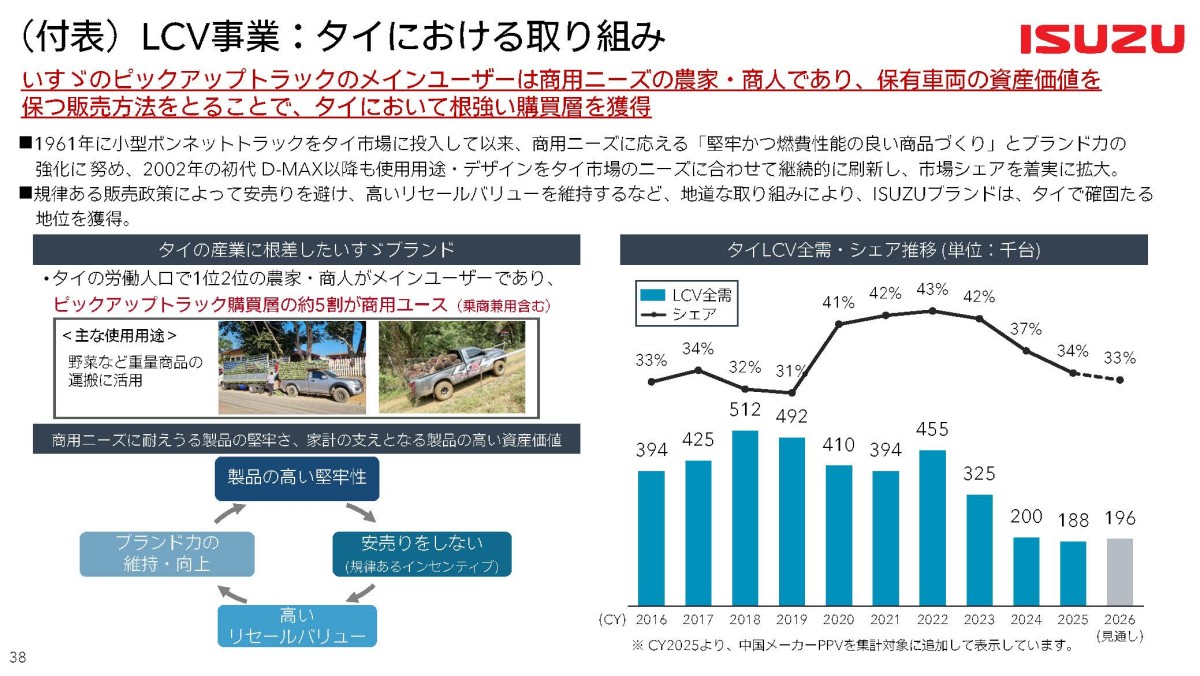
その中でも、タイのピックアップトラック市場では長年大きなシェアを持っており、北米でも小型~中型のキャブオーバー型トラックという市場では非常に強いポジションを築いており重要な市場です。
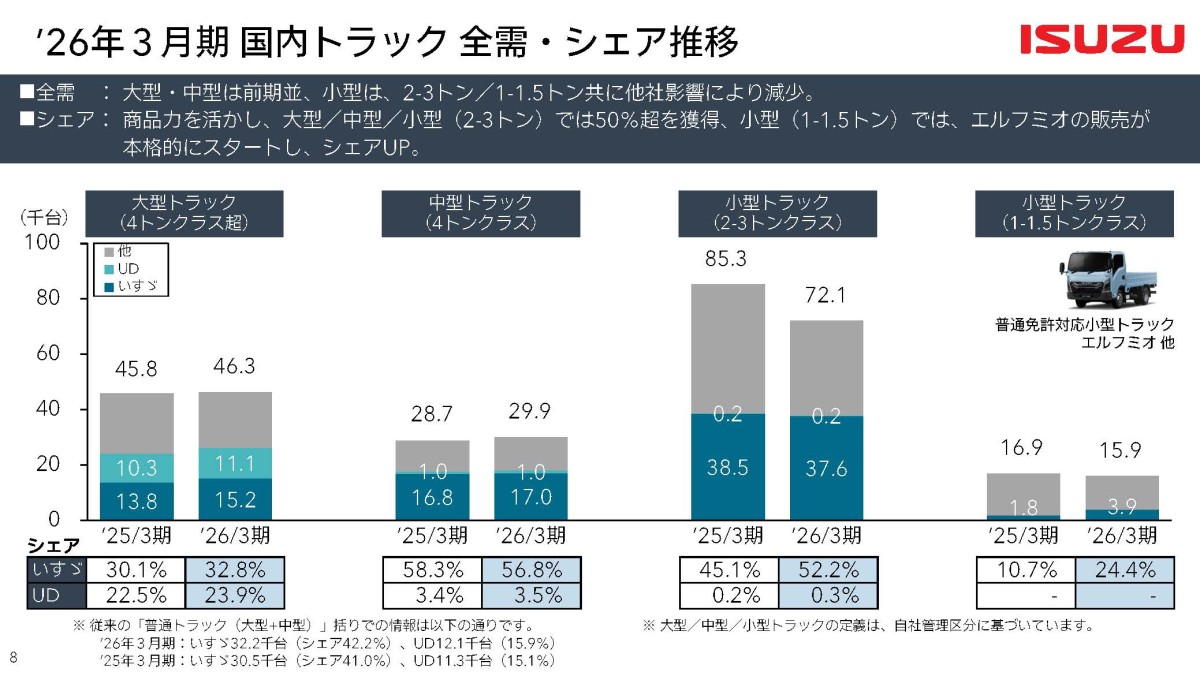
とはいえ、売上の4割が国内で、いすゞが特に強い市場の1つが国内のトラックです。
2026年3月期の中大型トラックでは、いすゞ単体で42.2%、UDトラックスまで含めると約58%。小型の2~3トンクラスでも5割以上のシェアを持っています。
タイや北米を中心にグローバルの動向が重要ですが、特に国内のトラック市場の動向に左右されやすい企業だということですね。
商用車は「売って終わり」ではない
また、先ほど見た事業別の売上構成ではアフターセールスも18%を占めていましたが、これも非常に重要な事業です。
利益率は開示していないため分かりませんが、一般的にアフターセールス系の事業は収益性が高いため利益面への貢献は大きいと考えられます。
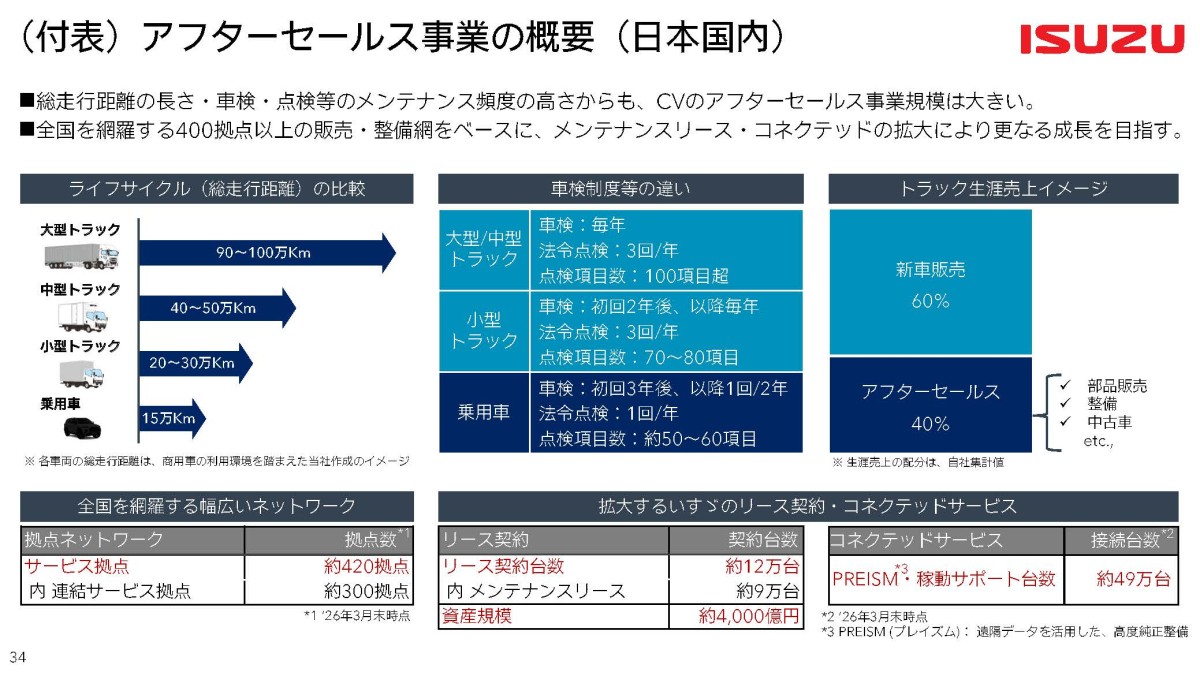
そして、乗用車と比べて圧倒的に長い距離を走ります。
いすゞによると生涯走行距離のイメージとして、
・大型トラック:90~100万km
・中型トラック:40~50万km
・小型トラック:20~30万km
・乗用車:15万km
としています。
さらに大型・中型トラックでは毎年の車検に加え、法定点検も年3回あります。
つまり、商用車は販売した後にも大量のメンテナンス需要が発生するということです。収益性の高いストック需要が生まれやすいということです。
実際に、いすゞ自身の試算では、トラック1台の生涯売上は
新車販売:60%
アフターセールス:40%
という構成だとしています。
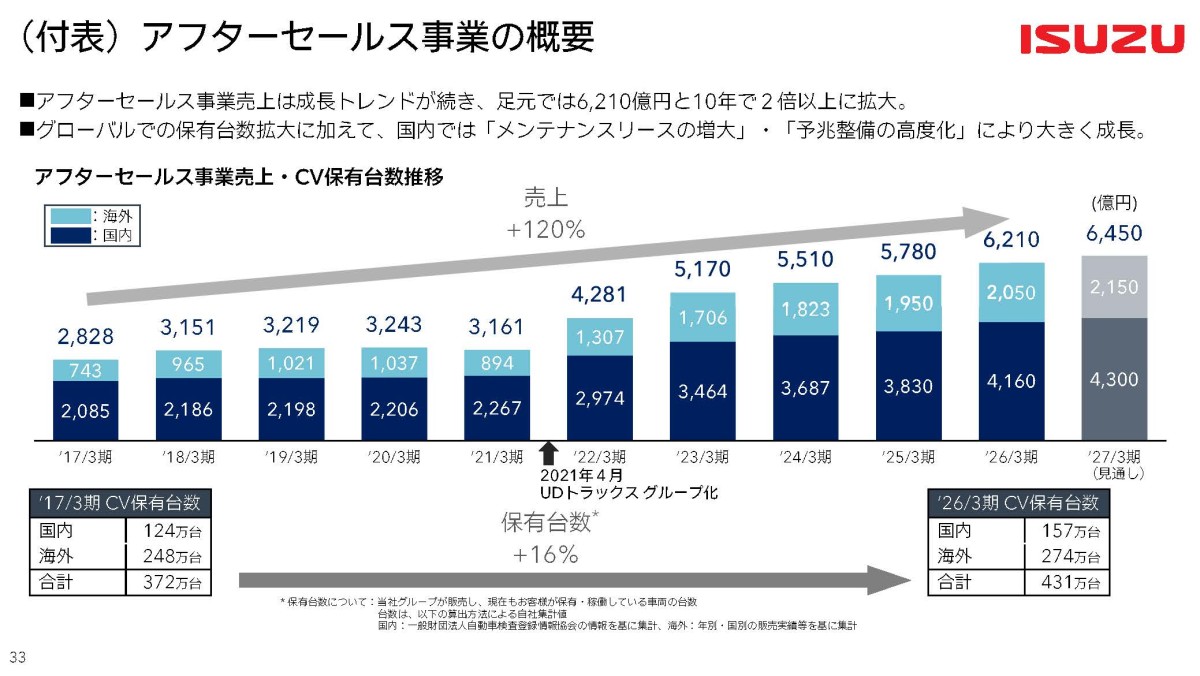
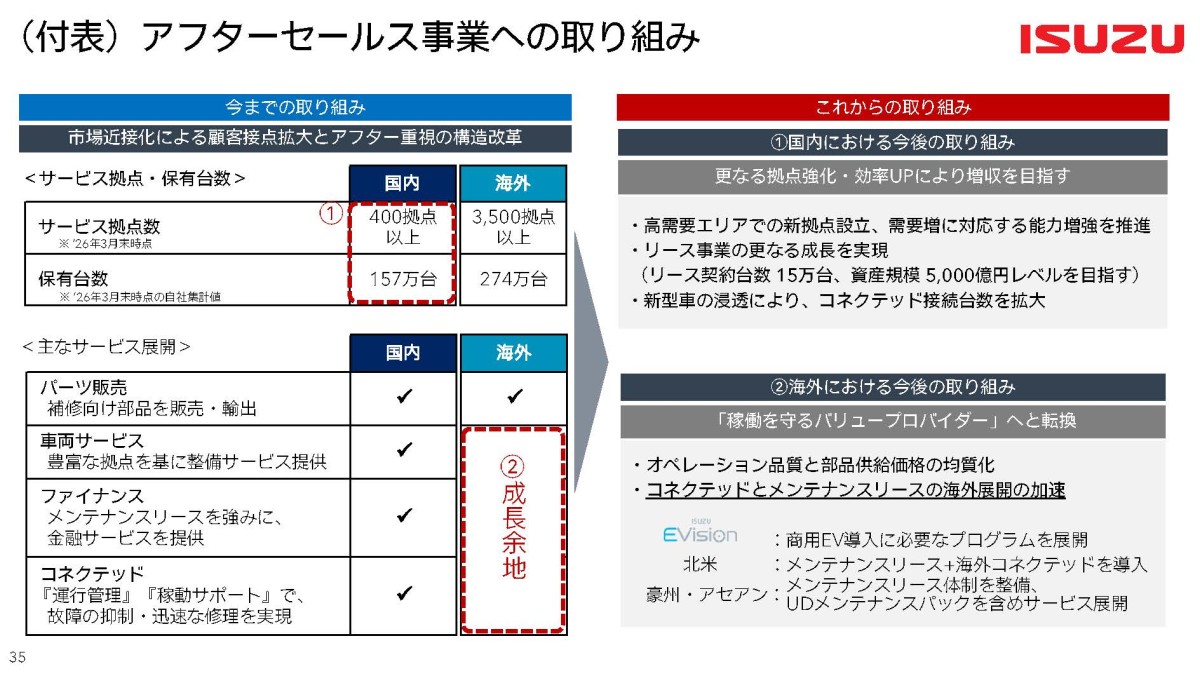
そんな中で、近年のいすゞ自動車はアフターセールスに力を入れており、売上は
2017年3月期:2828億円
↓
2026年3月期:6210億円
と10年弱で2倍以上に成長しています。
2027年3月期は6450億円を目指しており、新車販売とは別の安定収益源が大きくなっています。
加えて、商用車は止まれば物流会社の売上そのものが止まってしまいます。
そのため単純な修理だけではなく、故障する前に予兆を把握するコネクテッドサービスや、整備まで含めたメンテナンスリースにも大きな価値がありここには成長余地も大きいです。
新車販売というフロー型収益だけでなく、これまで販売した車両から継続的に収益を得るストック型のビジネスを拡大しようとしていますから、今後さらに拡大していくかに注目です。
業績
続いて2017年3月期~2026年3月期までの10年間の業績を見ていきましょう。
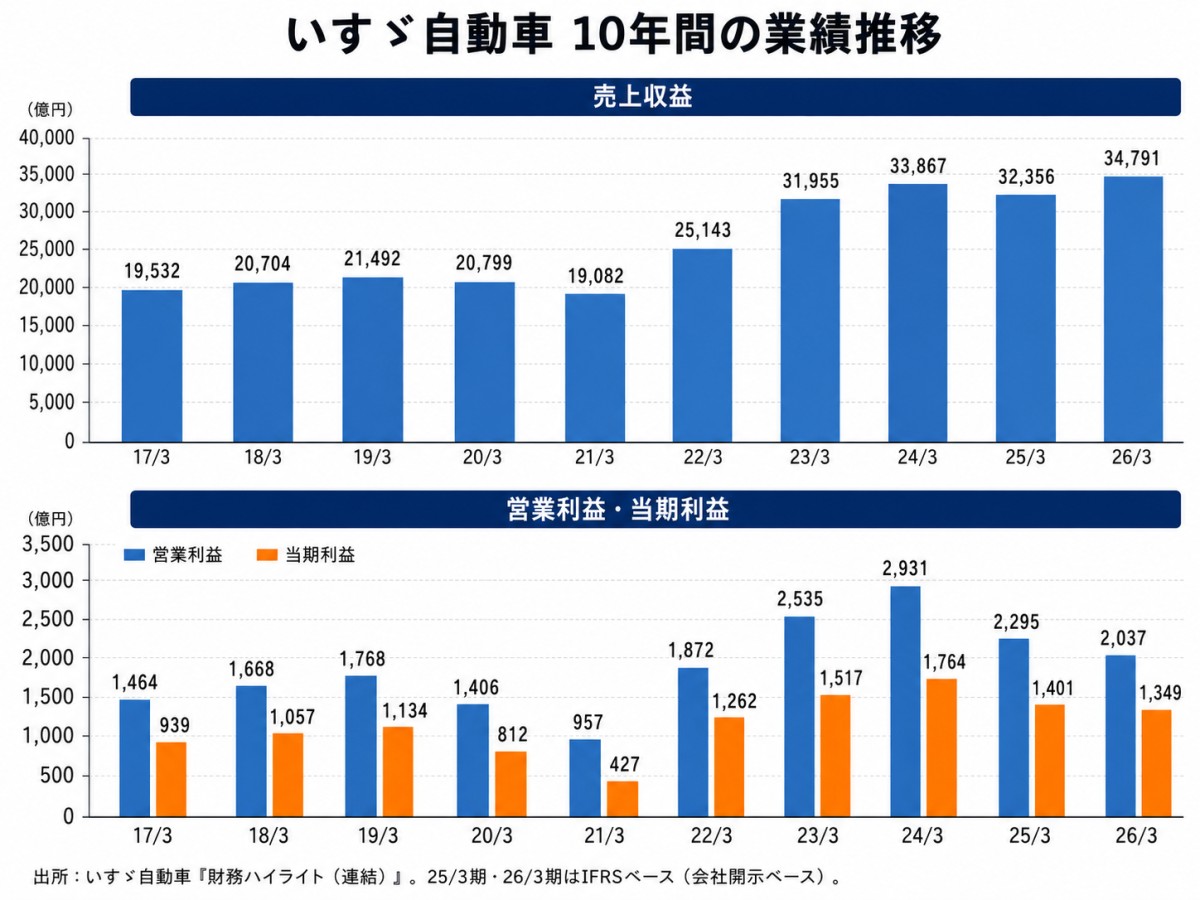
売上は2010年代後半は2兆円前後で推移していましたが、2022年3月期以降に一気に事業規模が拡大し、現在は3兆円を大きく上回っています。
一方で利益面は増減ありつつの推移で、コロナ禍では停滞、2022~2024年3月期あたりは増益傾向で、2024年3月期には過去最高益も更新しましたが、2025~2026年3月期は減益となっています。
では、なぜこのような推移となったのでしょうか。
2021年3月期はコロナ禍によって工場稼働や物流、世界の自動車需要が停滞しましたが、そこから2022年3月期以降は世界的な需要回復が進みます。
さらに2021年4月にはUDトラックスを買収し、連結子会社化していますので、これも売上規模が大きく拡大した要因です。
その後は生産制約の改善や価格改定、円安、高付加価値商品の拡大などによって利益成長が続き、2024年3月期には営業利益2931億円と過去最高を記録しています。
販売台数が増えたのに、なぜ利益が減ったのか
その後は一転して減益傾向となったわけですが、実は販売台数に関しては堅調です。
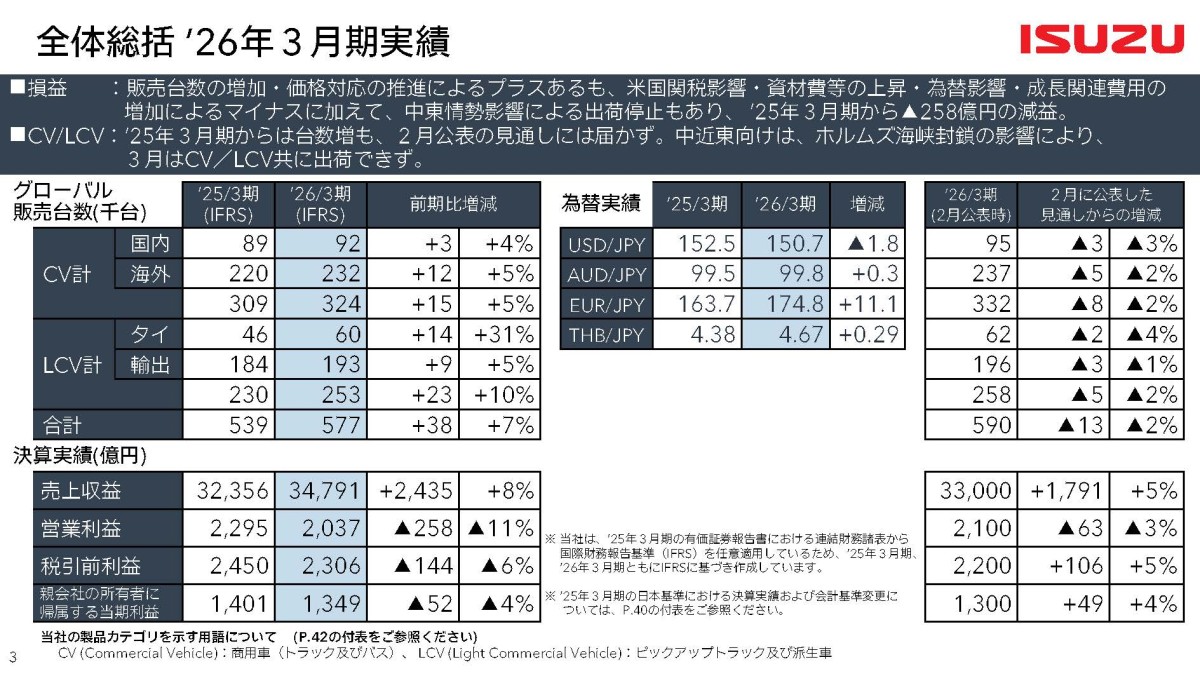
2025年3月期から2026年3月期にかけて、グローバル販売台数は53.9万台 → 57.7万台へ7%増加しています。
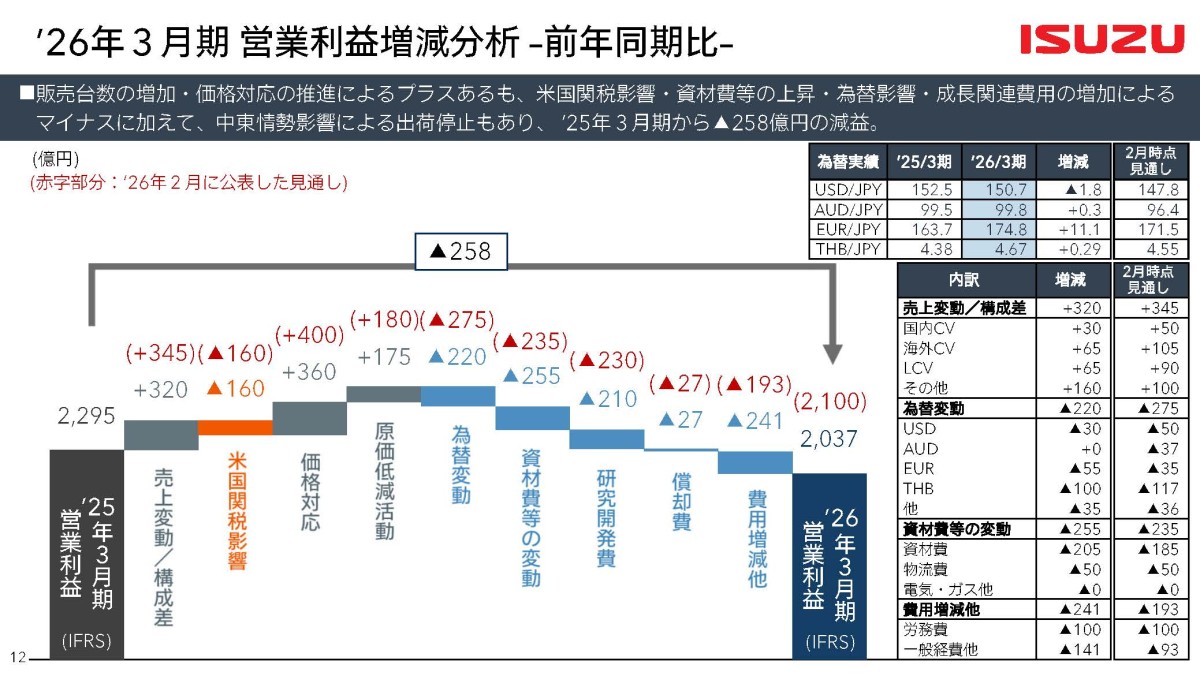
それでも利益面が低迷したのはコスト高の影響です。
原価低減や価格改定の好影響はあったものの、
・米国関税
・資材費の上昇
・物流費の上昇
・為替
・人件費などの増加
・中東情勢による出荷停止
といった悪影響がそれを上回りました。
近年はコスト上昇を打ち返しきれなくなってきたことで、利益面が停滞しているということです。
加えて、2026年3月期は、研究開発費が210億円増加した事も利益を押し下げています。
研究開発費は増加傾向が続いており、
2021年3月期:910億円
↓
2026年3月期:1580億円
まで増加しています。
電動化や自動運転など、商用車メーカーとして必要な開発領域そのものが増えており、こういった投資も欠かせませんから今後も大幅に減少することは考えにくいです。
つまり現在のいすゞは、販売台数が増えればそのまま利益が増えるという状態ではなくなっているということです。
依然として厳しいタイ市場
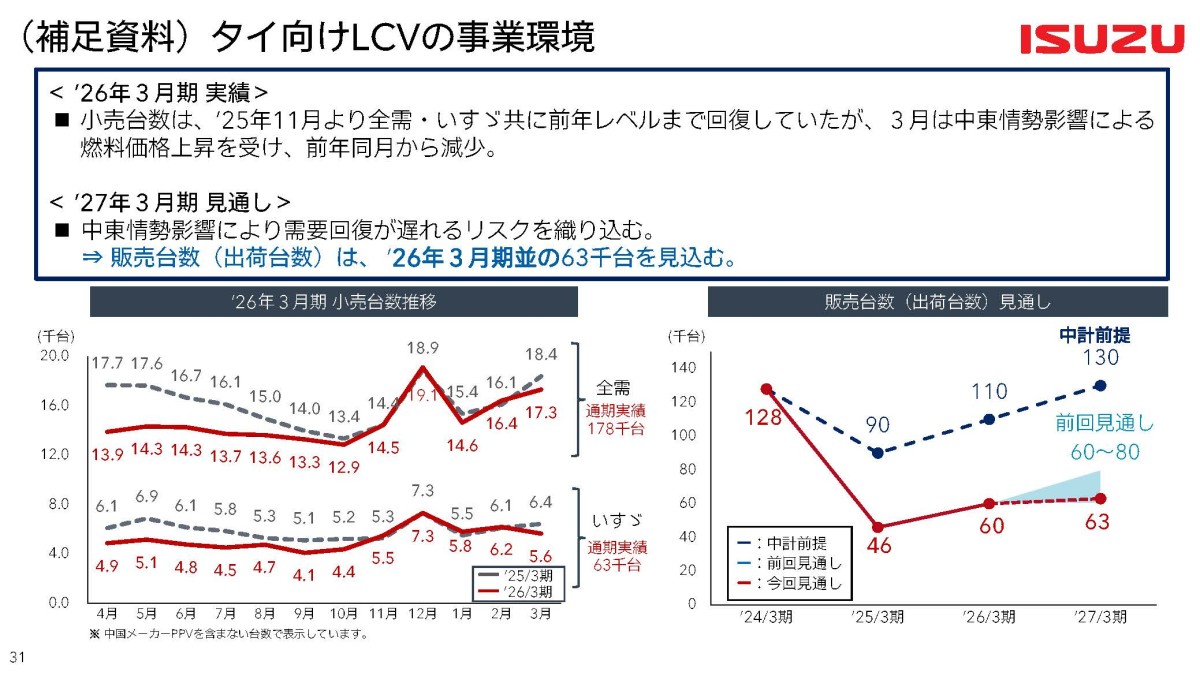
そして、タイは販売面が非常に停滞しています。
特にタイ向けのLCV販売台数は、2024年3月期→2026年3月期で12.8万台→6万台まで減少しています。
タイの自動車市場では、高水準の家計債務や金融機関のローン審査厳格化などを背景に販売低迷が続いており、市況の悪化によって今後もしばらくは大きな回復は見込みにくい状況です。
コスト高や研究開発費の増加、主力市場の1つであるタイ市場の停滞といった状況の中で、収益性を高めることは難しくなっていると考えられます。
一方で成長を目指す北米
では、そんな中でどのような取り組みを進めているのでしょうか。
もちろん、原価低減は引き続き進めていますし、先ほど取り上げたアフターサービスの拡大というのも重要になります。
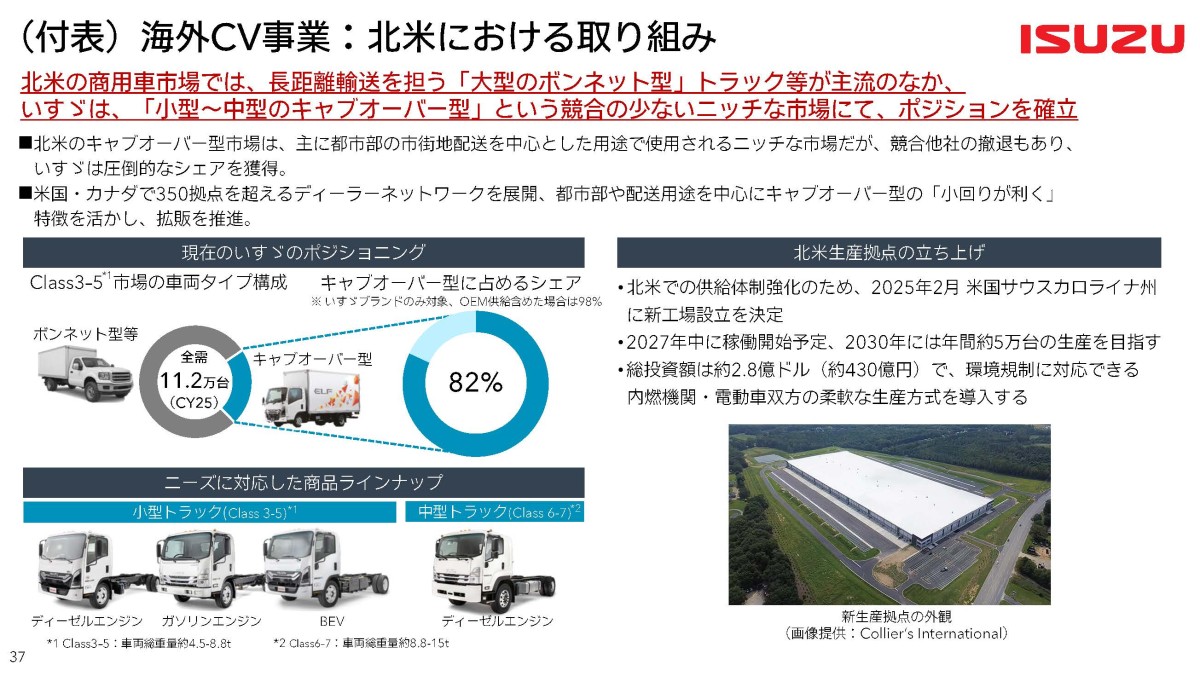
それ以外では、今後いすゞが拡大を目指している地域の1つが北米です。
いすゞが強みを持っているのは、都市部での配送などに使われる小型~中型のキャブオーバー型トラックです。
この市場は比較的ニッチで、競合企業の撤退も進んだ結果、2025年時点でいすゞブランドはキャブオーバー型市場の82%ものシェアを持っており、OEM供給まで含めれば98%です。
圧倒的に強いニッチ市場を持っているわけですね。
そこで、さらなる北米での事業拡大を進めており、約2.8億ドルを投資して新工場を設立し、2027年に稼働開始する計画です。
この拡大が進むかにも注目です。
UDトラックスとの統合をさらに進める
そして、いすゞにとってもう1つ大きな変化がUDトラックスとの統合です。
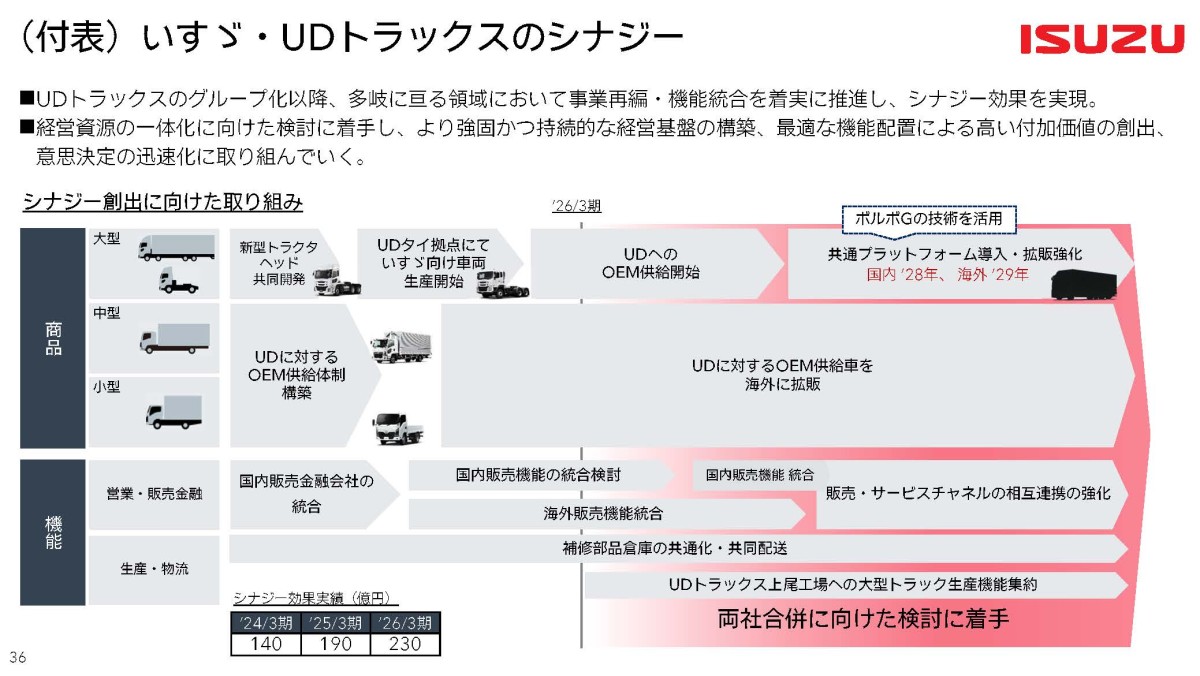
いすゞは2021年にボルボ・グループからUDトラックスを取得し、完全子会社化しました。
これまでも、
・商品の共同開発
・車両の相互供給
・生産連携
・部品物流の共通化
・海外販売機能の統合
などを進めてきましたが、2026年には、さらに一歩踏み込んでいます。
国内ではUDトラックスの販売機能を順次いすゞの販売会社へ統合し、さらに2027年度中を目標に、いすゞ本体とUDトラックスそのものを合併する検討まで開始しています。
大型トラックの生産についても、現在のいすゞ藤沢工場からUDトラックスの上尾工場へ集約し、2028年から稼働させる計画です。
統合による効果で収益性を高められるかもポイントとなっていますから、この点にも注目です。
「トラックメーカー」から変わろうとするいすゞ
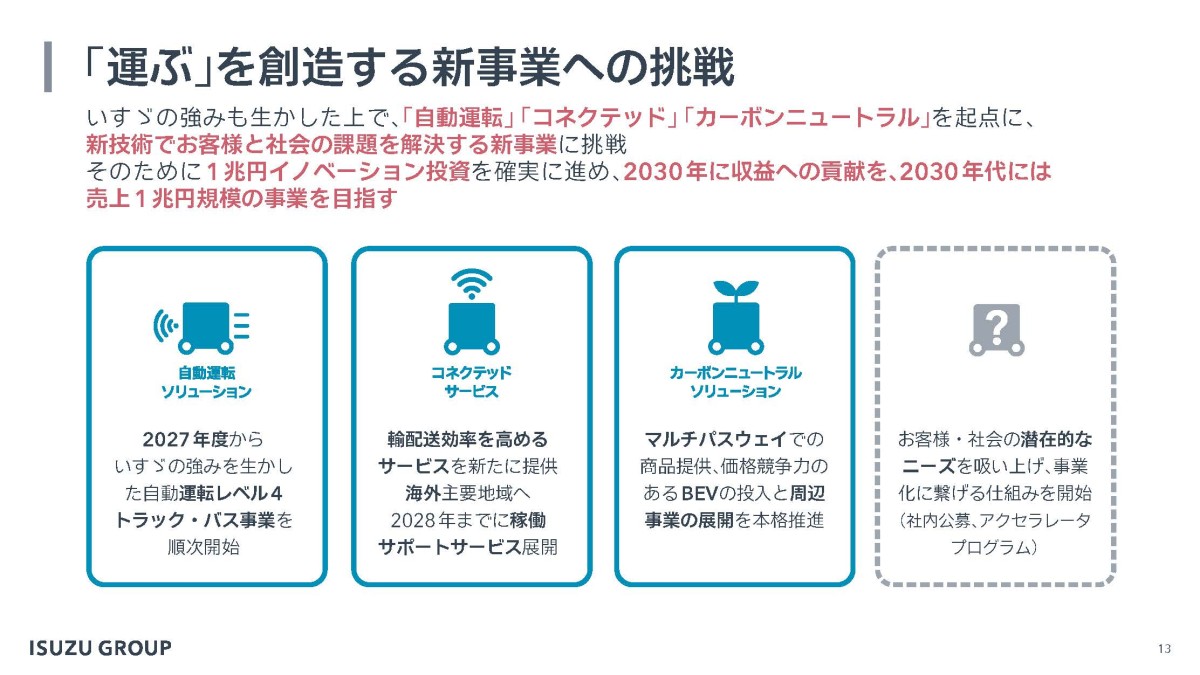
そして、中長期的な変化としては
・自動運転
・コネクテッド
・カーボンニュートラル
の3領域を新事業として育成し、2030年代には1兆円規模の売上を目指しています。
商用車の方がCASE化は先に進むのではないか
そして、この領域の拡大は実際に重要性が高いと考えています。
乗用車においてはカーボンニュートラルや自動運転といった取り組みは想定より遅れている印象がありますが、商用車においては、こういった取り組みがむしろ先行する可能性があるからです。
特に自動運転はその可能性が高そうです。
一般の乗用車を完全自動運転にする場合、「日本中のどんな道路でも走れる」という非常に難しい技術が必要になります。
一方でトラックの場合、限定されたルートだけでも、大きな経済効果があります。
さらに物流業界ではドライバー不足が深刻化しています。
自動運転によってドライバー1人を削減できれば、企業にとって明確に投資効果を計算できます。
消費者が「自動運転にいくら払いたいか」と考える乗用車よりも、企業が「人件費をいくら削減できるか」で判断する商用車の方が導入の経済合理性を作りやすいわけです。
実際にいすゞは2027年度から、日本と北米を起点としてレベル4自動運転トラック・バス事業を順次開始することを目指し、日本では自社の部品物流ルートを使い、高速道路・物流拠点間で自動運転の実証を進めています。
電動化についても、配送トラックは走行ルートや1日の走行距離が比較的予測しやすいため、用途によってはBEVの方が経済的にも合理的なケースもあります。
もちろん長距離大型トラックでは航続距離や積載量、充電時間などの問題がありますから、すべての商用車が乗用車より先にEV化するとは限りませんが、
決められたルートを走る配送車
→電動化
高速道路・拠点間輸送
→自動運転
車両の故障・運行管理
→コネクテッド
というように、用途ごとに技術を導入しやすいのが商用車の特徴です。
なので、こういった変化が乗用車に先んじて進む可能性があり、その成果が見られるかも非常に重要だと考えられますから注目です。
直近の業績
最後に直近の2027年3月期1Qまでの業績を見ていきます。
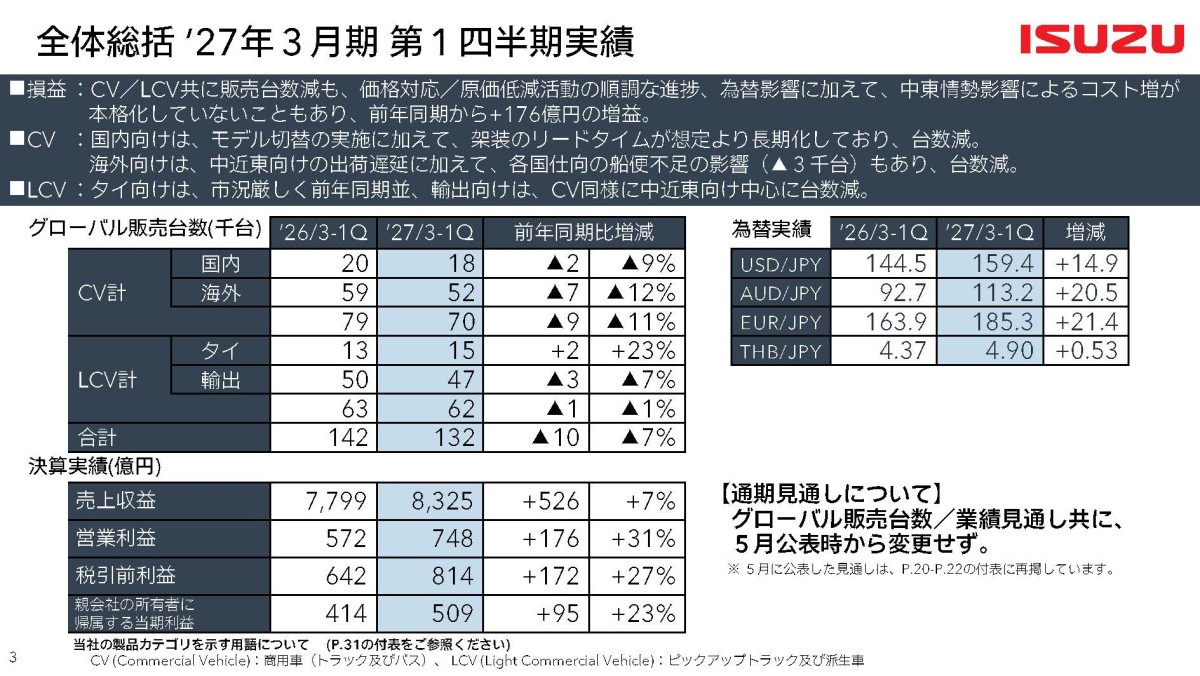
売上高:8325億円(+7%)
営業利益:748億円(+31%)
純利益:509億円(+23%)
増収増益となっていることが分かります。
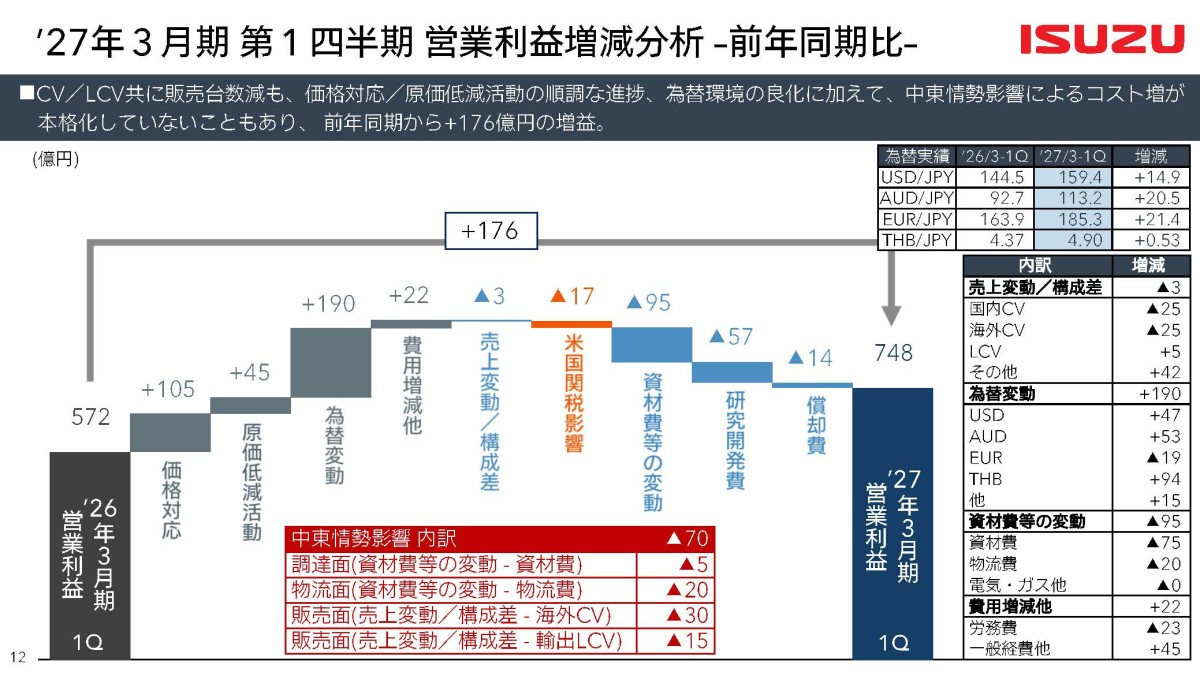
一方で、販売台数は14.2万台 → 13.2万台と7%減少していますから、課題だった収益性に一定の改善がみられていますが、営業利益の変動要因を見てみると、最大の要因は円安です。
+190億円の好影響が出ています。
価格対応や原価低減も進みましたが、資材費の高騰や研究開発費の上昇による影響があり、為替を除くと横ばいといった状況です。
とはいえ、中東情勢による悪影響も▲70億円あり、これもコスト上昇につながっていますから、中東情勢の影響を除くと収益性は一定の改善が進んだとみることもできます。
引き続き原価低減の取り組みなどが進むかには注目です。
もちろん、中東情勢自体は長引いておりその影響は今後も続くと考えられます。
いすゞ自身も、資材費や物流費などへの影響は2Q以降に本格化するとしており、2027年3月期通期では中東情勢による営業利益への影響を▲400億円と見込んでいます。
通期予想は変更せず、
売上収益:3兆7000億円(+6%)
営業利益:2600億円(+28%)
純利益:1600億円(+19%)
を見込んでいますが短期的には、
・タイ市場の需要回復
・米国関税
・中東情勢
・為替や資材価格
といった外部環境に業績が大きく左右される状況が続きそうです。
一方で中長期では、
・アフターセールスの拡大
・北米事業の成長
・UDトラックスとの統合
・自動運転
・コネクテッド
・電動化
と、会社そのものを変える取り組みが同時に進んでいますから、て物流そのものを支える企業へ変われるかが重要になっていますから、そういった変化に注目です。
すでに登録済みの方は こちら


読者限定の内容も逃しません。